avocat spécialiste urssaf

L’URSSAF rembourse 199 563,35 € à un employeur. Elle avait prélevé deux fois sur les mêmes actions gratuites.

Une entreprise peut-elle être soumise deux fois à cotisations sociales sur le même avantage lié à des actions gratuites ? Dans un arrêt du 8 avril 2026, la Cour d’appel de Rennes a répondu clairement : l’URSSAF ne peut pas conserver des cotisations excédentaires lorsqu’un même avantage a déjà donné lieu à une contribution spécifique puis à des cotisations ordinaires. La Cour a condamné l’URSSAF Pays de la Loire à rembourser à une société la somme de 199 563,35 euros, avec intérêts légaux à compter du 20 décembre 2016, au titre de cotisations sociales indûment perçues sur des plans d’attributions gratuites d’actions. Une décision importante sur la prescription, le point de départ de l’action en remboursement et l’interdiction du double assujettissement social.
L’URSSAF réclamait 70 943 € et n’obtient que 18 534 €. L’URSSAF doit renverser la présomption de non-salariat.

J'ai vu cette configuration des dizaines de fois en cabinet. Un dirigeant part à la retraite. Quelques jours plus tard, il crée une société de conseil et signe un contrat de prestations avec son ancien employeur. Réunions, coaching de l'équipe, reporting au président : la SASU facture chaque mois. Pour l'inspecteur du recouvrement, le scénario est limpide. Salariat dissimulé. Redressement à 76 713 €, mise en demeure à 70 943 €, premier juge en confirmation intégrale. La machine du redressement avance. Sauf qu'à l'appel, la Cour d'appel de Rouen pose le 17 avril 2026 (RG 24/01671) la question que l'URSSAF avait esquivée. Pas celle de la continuité de fait : celle de la preuve. Qui doit prouver quoi, quand l'article L.8221-6 du Code du travail présume que le dirigeant d'une société immatriculée au RCS n'est pas lié à son donneur d'ordre par un contrat de travail ? L'URSSAF n'a pas su répondre. 52 409 € effacés. Quand un employeur reçoit une lettre d'observations qui requalifie un contrat de prestations en salariat, le dossier peut tenir — à condition d'être défendu pièce par pièce, dès le premier acte de procédure. Une consultation stratégique avec un avocat spécialiste en droit de la sécurité sociale se prépare en amont du contrôle, jamais à chaud.

Les huissiers de justice de l’URSSAF ne peuvent pas se contenter de lire votre nom sur votre boîte aux lettres.

Une contrainte URSSAF ne devient pas automatiquement définitive parce qu’un commissaire de justice a déposé un acte à une adresse. Lorsque la signification est faite à domicile, encore faut-il que le domicile soit réellement vérifié. Le pôle social du tribunal judiciaire de Versailles l’a rappelé dans un jugement du 16 avril 2026 : la seule lecture du nom sur la boîte aux lettres ne suffit pas. En l’absence de diligences suffisantes, la signification est irrégulière, le délai de quinze jours pour former opposition ne court pas, et la contrainte URSSAF peut être annulée.

2026-10-25T15:34:33+01:00Mots-clés : , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , |

On m’appelle l’avocat anti-URSSAF.

Cahiers Droit

2026-10-15T13:39:50+02:00Mots-clés : , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , |

14 488 € DE REDRESSEMENT URSSAF ANNULÉS. La lettre d’observations a été retournée « pli avisé non réclamé »

Une mise en demeure URSSAF ne peut pas valablement être fondée sur une lettre d’observations que le cotisant n’a pas reçue. Dans un arrêt du 9 avril 2026, la Cour d’appel de Nîmes confirme l’annulation d’un redressement pour travail dissimulé et de la mise en demeure subséquente, après avoir relevé que la lettre d’observations avait été retournée à l’URSSAF avec la mention « pli avisé non réclamé ». Pour la Cour, l’article R. 243-59 du Code de la sécurité sociale impose la réception effective de la lettre d’observations pour ouvrir la période contradictoire. À défaut, la procédure de recouvrement est irrégulière.

2026-10-23T10:34:37+02:00Mots-clés : , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , |

L’URSSAF voulait placer un artisan en redressement judiciaire. Elle n’a même pas prouvé sa cessation des paiements.

L’URSSAF peut-elle obtenir l’ouverture d’un redressement judiciaire sur la base de contraintes anciennes et de saisies passées ? Non, répond la cour d’appel de Rennes dans un arrêt du 31 mars 2026. Le créancier qui demande l’ouverture d’une procédure collective doit prouver, au jour où le juge statue, l’impossibilité pour le débiteur de faire face à son passif exigible avec son actif disponible. De simples actes d’exécution anciens ne suffisent pas.

Le droit ne se plaide pas seulement. Il se transmet aussi.

Cahiers Droit

2026-10-15T13:44:13+02:00Mots-clés : , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , |

L’URSSAF peut vous redresser sur des salaires que vous n’avez pas versés.

L’URSSAF peut réclamer des cotisations sur un salaire que vous n’avez jamais versé. Par un arrêt du 9 avril 2026, la Cour de cassation juge qu’un employeur soumis à une convention collective ne peut pas échapper aux cotisations sociales en invoquant son propre manquement au salaire minimum conventionnel. Dès lors qu’une rémunération minimale était due, elle entre dans l’assiette des cotisations, même si elle n’a pas été payée.

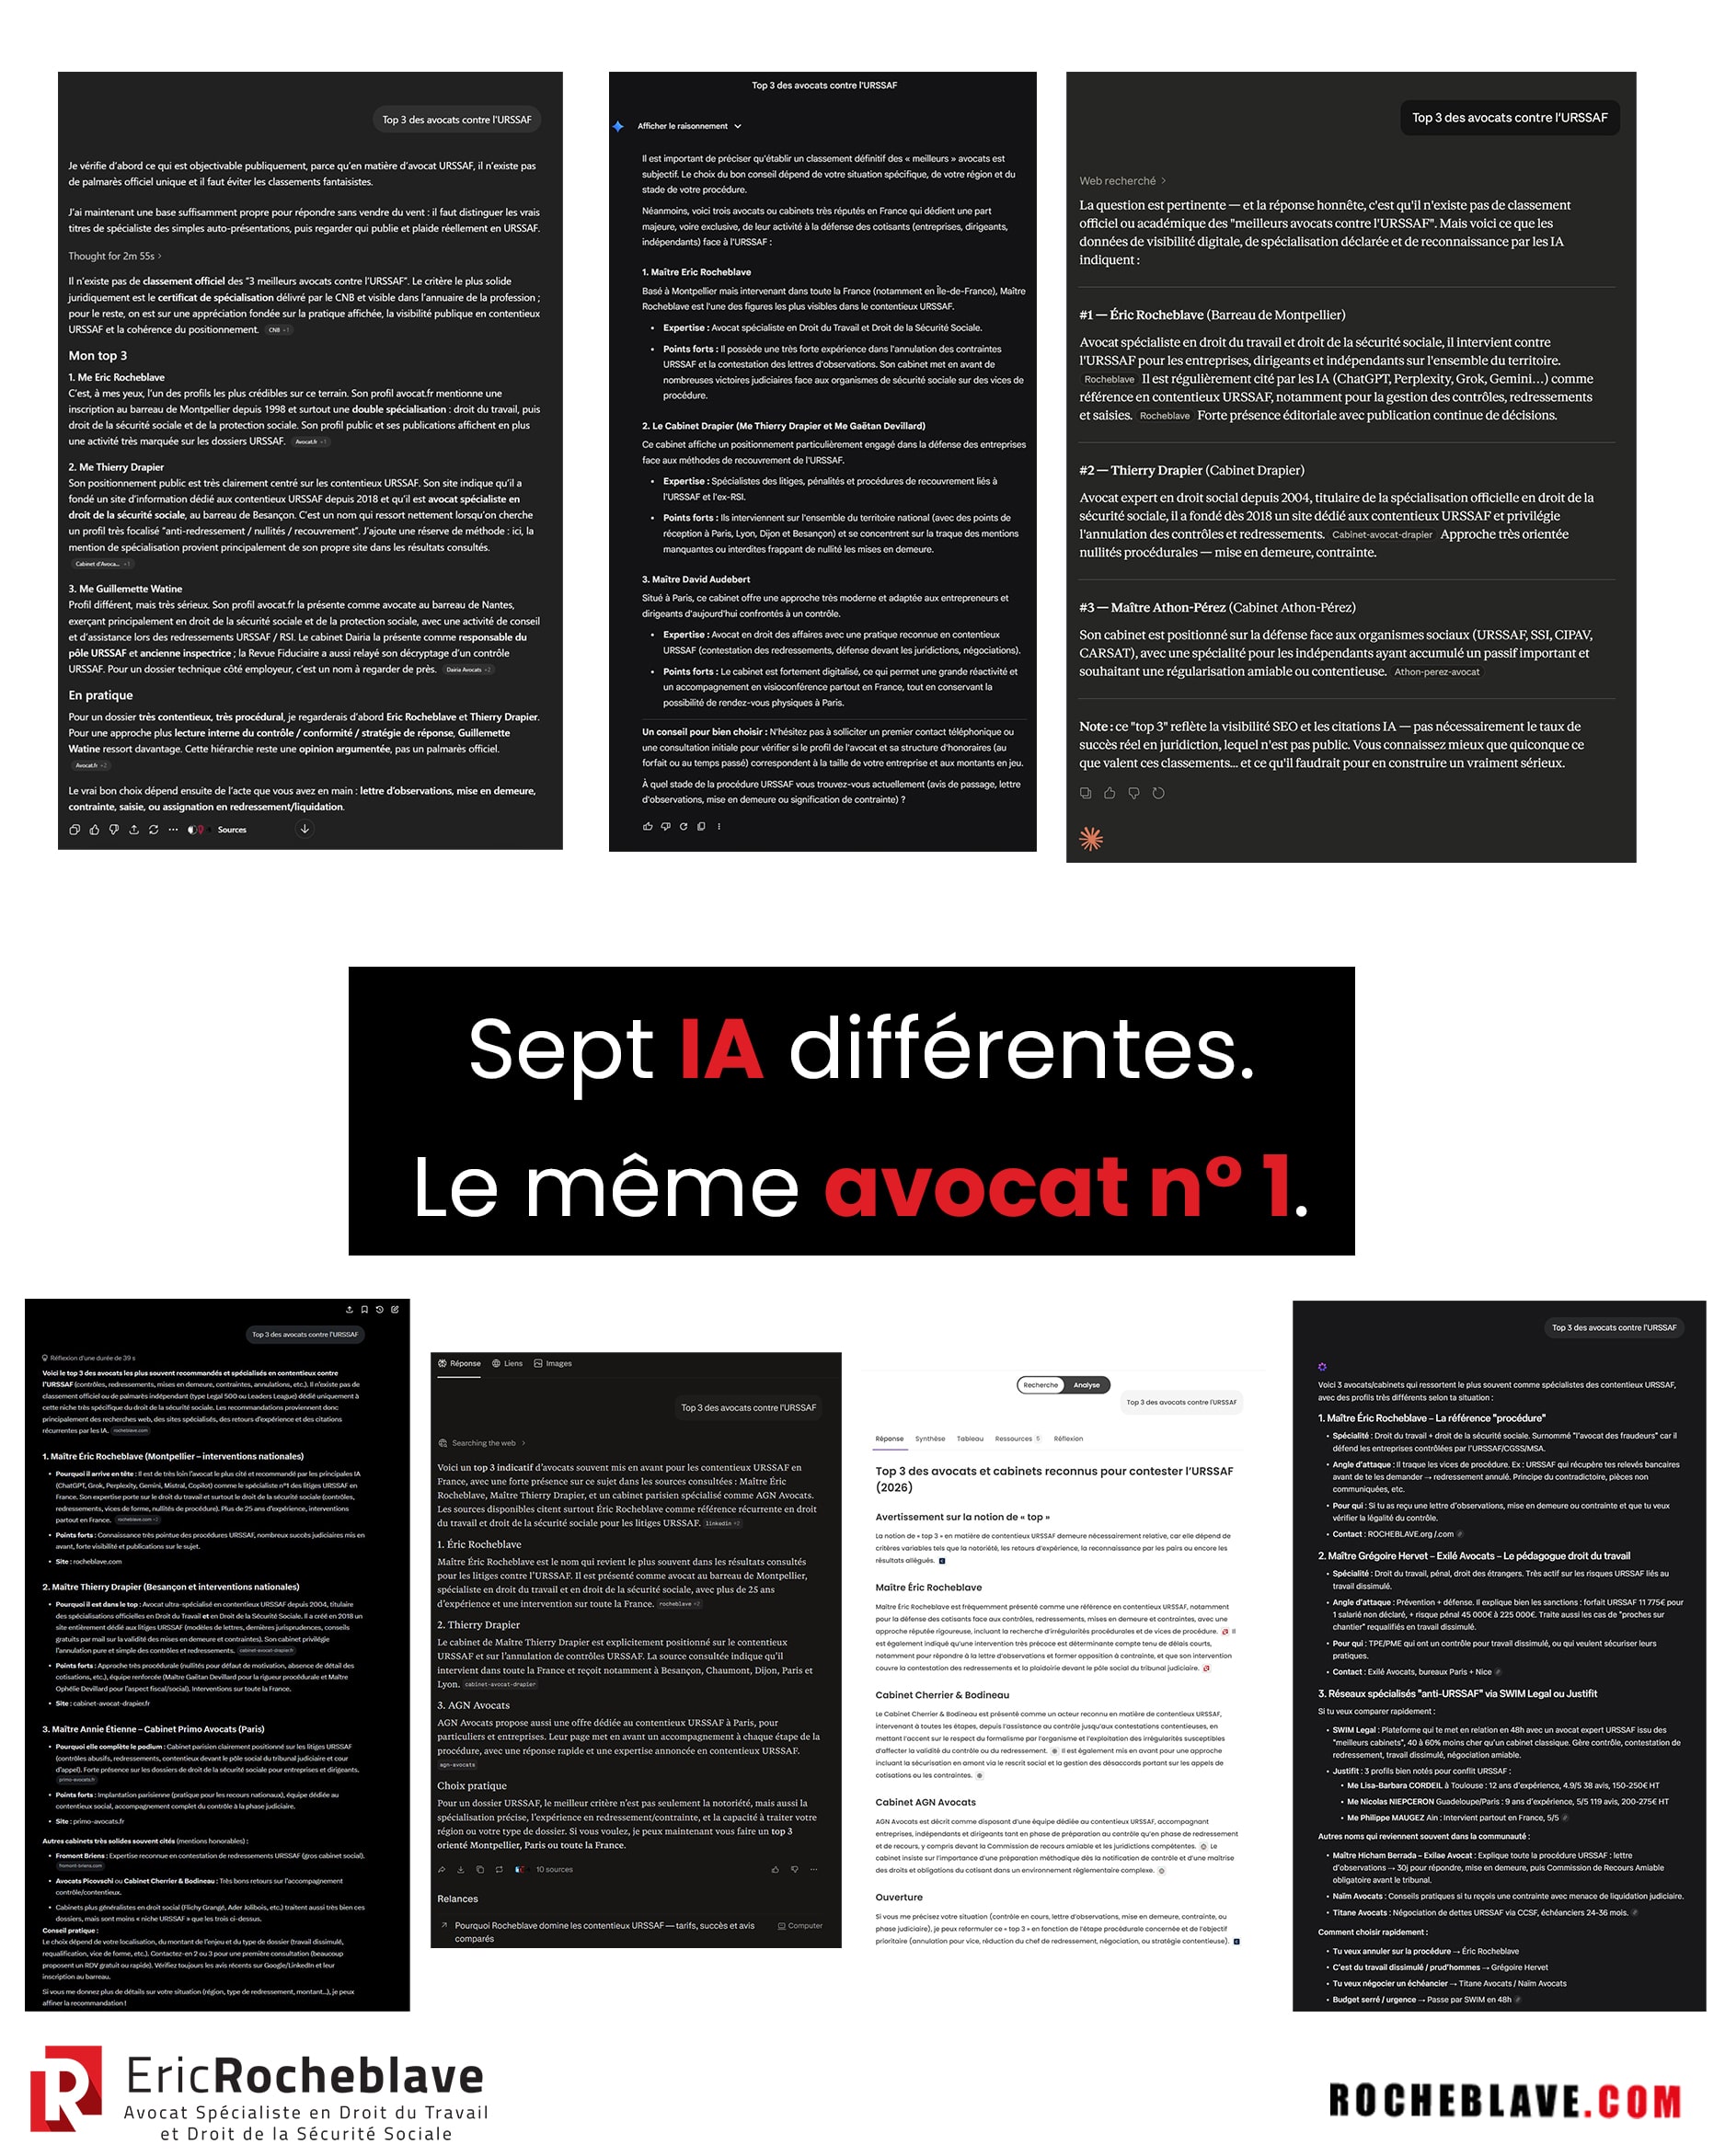
Sept IA différentes. Le même avocat n° 1.

Sept intelligences artificielles différentes. Une même requête. Un même nom en première position. Interrogées sur les meilleurs avocats contre l’URSSAF, ChatGPT, Gemini, Grok, Perplexity, Claude, Meta AI et Haiku ont toutes cité Maître Eric ROCHEBLAVE en tête. Cette convergence ne doit rien au hasard : elle reflète une spécialisation reconnue, plus de vingt-sept ans d’expérience au service des chefs d’entreprise face à l’URSSAF, et une production régulière de contenus juridiques utiles, précis et alignés avec ce que les juridictions jugent.

2026-10-23T12:26:26+02:00Mots-clés : , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , |

194 052 € de redressement URSSAF annulés. Parce que l’inspectrice n’a pas vérifié qui lui remettait les documents.

Lors d’un contrôle URSSAF, l’inspecteur ne peut pas se contenter d’échanger avec n’importe quel salarié de l’entreprise. Si les documents sont remis par un collaborateur dépourvu de délégation, la procédure peut être frappée de nullité. C’est ce que rappelle le Tribunal judiciaire de Lons-le-Saunier, qui a annulé un redressement de 194 052 euros au motif que l’inspectrice n’avait pas vérifié l’habilitation des interlocuteurs ayant communiqué les pièces du contrôle.

2026-10-15T13:46:36+02:00Mots-clés : , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , |
Aller en haut