L’URSSAF ne peut pas vous réclamer de cotisations si elle ne respecte pas le RGPD
Nouveau succès judiciaire de Maître Eric ROCHEBLAVE :
Le non-respect du droit fondamental des cotisants à être informés par l’URSSAF de la transmission de leurs données personnelles émanant de l’administration fiscale est sanctionné par l’annulation de la procédure de recouvrement des cotisations.
Tribunal Judiciaire de Pointe à Pitre, 29 novembre 2024 n° 24/00005
Contrôle, redressement, mise en demeure, contrainte ou saisie : Maître Eric Rocheblave, avocat contre l'URSSAF, vous conseille et vous défend.
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
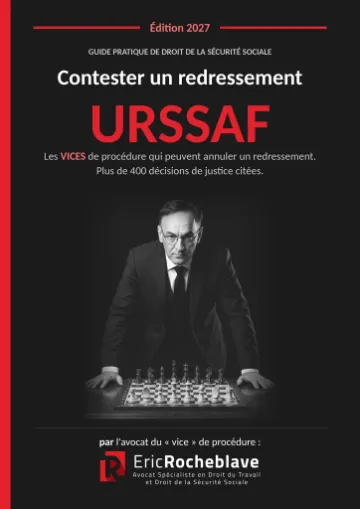
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
Le Tribunal Judicaire de Pointe à Pitre a jugé[1] :
« Il résulte des articles L. 380-2, R. 380-3, D.380-5-1 du code de la sécurité sociale que la cotisation subsidiaire maladie est calculée, appelée et recouvrée par les organismes chargés du recouvrement des cotisations du régime général au vu des éléments transmis par l’administration fiscale dont les agents ont communiqué aux organismes de recouvrement les informations nominatives déclarées pour l’établissement de l’impôt.
Par délibération n° 2017-279 du 26 octobre 2017 publiée au JO du 4 novembre 201 7, la CNIL a autorisé la mise en œuvre d’un traitement de données à caractère personnel destiné au calcul de la cotisation subsidiaire maladie en précisant que les organismes de recouvrement seront destinataires des données émanant de la direction générale des finances publiques et concernant les cotisants pour lesquels ils seront territorialement compétents.
Le décret n° 2017-1530 du 3 novembre 2017 a autorisé pour l’application des dispositions de l’article L. 380-2 du code de la sécurité sociale la création par l’Agence centrale des organismes de sécurité sociale d’un traitement de données à caractère personnel dénommé « Cotisation spécifique maladie ».
Les finalités de ce traitement sont le calcul et le recouvrement par les organismes mentionnés aux articles L. 213-1 et L. 752-2 du code de la sécurité sociale de la cotisation spécifique maladie prévue par l’article L. 380-2 du code de la sécurité sociale.
Le traitement autorisé par ce texte porte notamment sur les catégories de données relatives à l’identité des personnes et à leur situation fiscale.
La Cour de Justice de l ‘Union Européenne a, par décision du 1er octobre 2015, jugé que les articles 10, 11 et 13 de la directive 95/46 devaient être interprétés en ce qu’ils s’opposaient à des mesures nationales permettant à une administration d’un Etat membre de transmettre des données personnelles à une autre administration publique et leur traitement subséquent sans que les personnes concernées n’aient été informées de cette transmission ou de leur traitement.
L’article 14 du RGPD ouvre droit à une information lorsque les données à caractère personnel n’ont pas été collectées auprès de la personne concernée.
En application de l’article 32 III de la loi n° 78-17 du 6 janvier 1978 relative à l’informatique, aux fichiers et aux libertés, dans sa version issue de la loin° 2016-1321 du 7 octobre 2016 applicable en l’espèce, lorsque les données à caractère personnel n’ont pas été recueillies auprès de la personne concernée, le responsable du traitement ou son représentant doit fournir à cette dernière les informations énumérées au I dès l’enregistrement des données ou, si une communication des données à un tiers a été envisagée, au plus tard lors de cette première communication.
Il est constant qu’en l’espèce, l ‘URSSAF 979 a eu recours à des données personnelles de Mme N. délivrées par l’administration fiscale.
Il incombait ainsi à l’URSSAF 979, au visa de ce texte, d’informer Mme N. de la transmission de ses données personnelles émanant de l’administration fiscale.
Une telle information ne résulte d’aucun des éléments du dossier.
L’accès aux données en question sur le site internet de l’URSSAF 979, le droit de rectification de la cotisante et le fait que Mme N. ait nécessairement eu connaissance des données transmises par l’administration fiscale ne peuvent pallier l’absence de courrier personnalisé adressé à Mme N.
Il découle de ce qui précède que l’URSSAF 979, en ne respectant pas les dispositions susvisées qui ont pour objet de protéger un droit fondamental, a commis une irrégularité de fond affectant la procédure de recouvrement de sorte la contrainte du 7 novembre 2023 sera annulée. »
[1] Tribunal Judiciaire de Pointe à Pitre, 29 novembre 2024 n° 24/00005
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
L’auteur
Eric ROCHEBLAVE
Avocat spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale, inscrit au Barreau de Montpellier, Maître Eric Rocheblave défend les entreprises, les dirigeants, les indépendants et les professionnels de santé face à l’URSSAF, la CGSS, la MSA et la CPAM : contrôle URSSAF, lettre d’observations, redressement, mise en demeure, contrainte, travail dissimulé, indu. Sa méthode : rechercher le vice de procédure qui fait tomber le redressement. Il intervient partout en France, en métropole et outre-mer (Antilles, Guyane, La Réunion, Mayotte, Polynésie française), et il est l’auteur du livre « Contester un redressement URSSAF » (édition 2027).
PortraitAvis clientsRevue de presseTous ses articles
Lauréat de l’Ordre des Avocats du Barreau de Montpellier et de la Faculté de Droit de Montpellier · DESS Droit et Pratiques des Relations de Travail · DEA Droit Privé Fondamental · DU d’Études Judiciaires · DU de Sciences Criminelles · DU d’Informatique Juridique
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate