vice de procédure URSSAF

L’URSSAF perd 136 799 € pour un signataire. Ce n’était pas le bon.

Lorsqu’un redressement URSSAF est engagé à la suite d’un constat de travail dissimulé, l’organisme ne peut pas appliquer les règles du contrôle de droit commun. Dans un arrêt du 8 avril 2026, la cour d’appel de Rennes annule un redressement de 136 799 euros faute de signature du directeur sur la lettre d’observations, comme l’exige l’article R. 133-8 du Code de la sécurité sociale.
292 537 € de saisie des rémunérations rejetée : une contrainte URSSAF ne se signifie pas là où le débiteur travaille une fois par mois

Le juge de l’exécution de Béziers a rejeté une saisie des rémunérations de 292 537 € engagée par l’URSSAF au motif que cinq contraintes avaient été signifiées de manière irrégulière. L’affaire rappelle une règle essentielle : une contrainte URSSAF ne peut pas être valablement signifiée à l’adresse d’un simple lieu d’exercice professionnel ponctuel. Quand la signification est nulle, le titre exécutoire tombe, et avec lui la mesure d’exécution forcée.

Le droit ne se plaide pas seulement. Il se transmet aussi.

Cahiers Droit

2026-10-15T13:44:13+02:00Mots-clés : , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , |

L’URSSAF réclame 523 628 €. La mise en demeure cite une lettre d’observations que la société n’a jamais reçue.

L'URSSAF réclamait 523 628 euros à une agence de travail temporaire. Mais la mise en demeure visait une lettre d'observations et un dernier courrier que la société n'avait jamais reçus, car ils appartenaient à un autre contrôle. Par arrêt du 3 avril 2026, la Cour d'appel de Paris annule la mise en demeure et prive le redressement de tout fondement.

La page 2 de la lettre d’observations était blanche. L’URSSAF lui rembourse 1 925 235 €.

Une société a obtenu l’annulation complète d’une procédure URSSAF parce que la page 2 de la lettre d’observations reçue était blanche. Résultat : annulation de la lettre d’observations, annulation de la mise en demeure et remboursement de 1 925 235 euros avec intérêts. La Cour d’appel de Paris rappelle une règle capitale : c’est à l’URSSAF de prouver qu’elle a bien adressé un document complet.

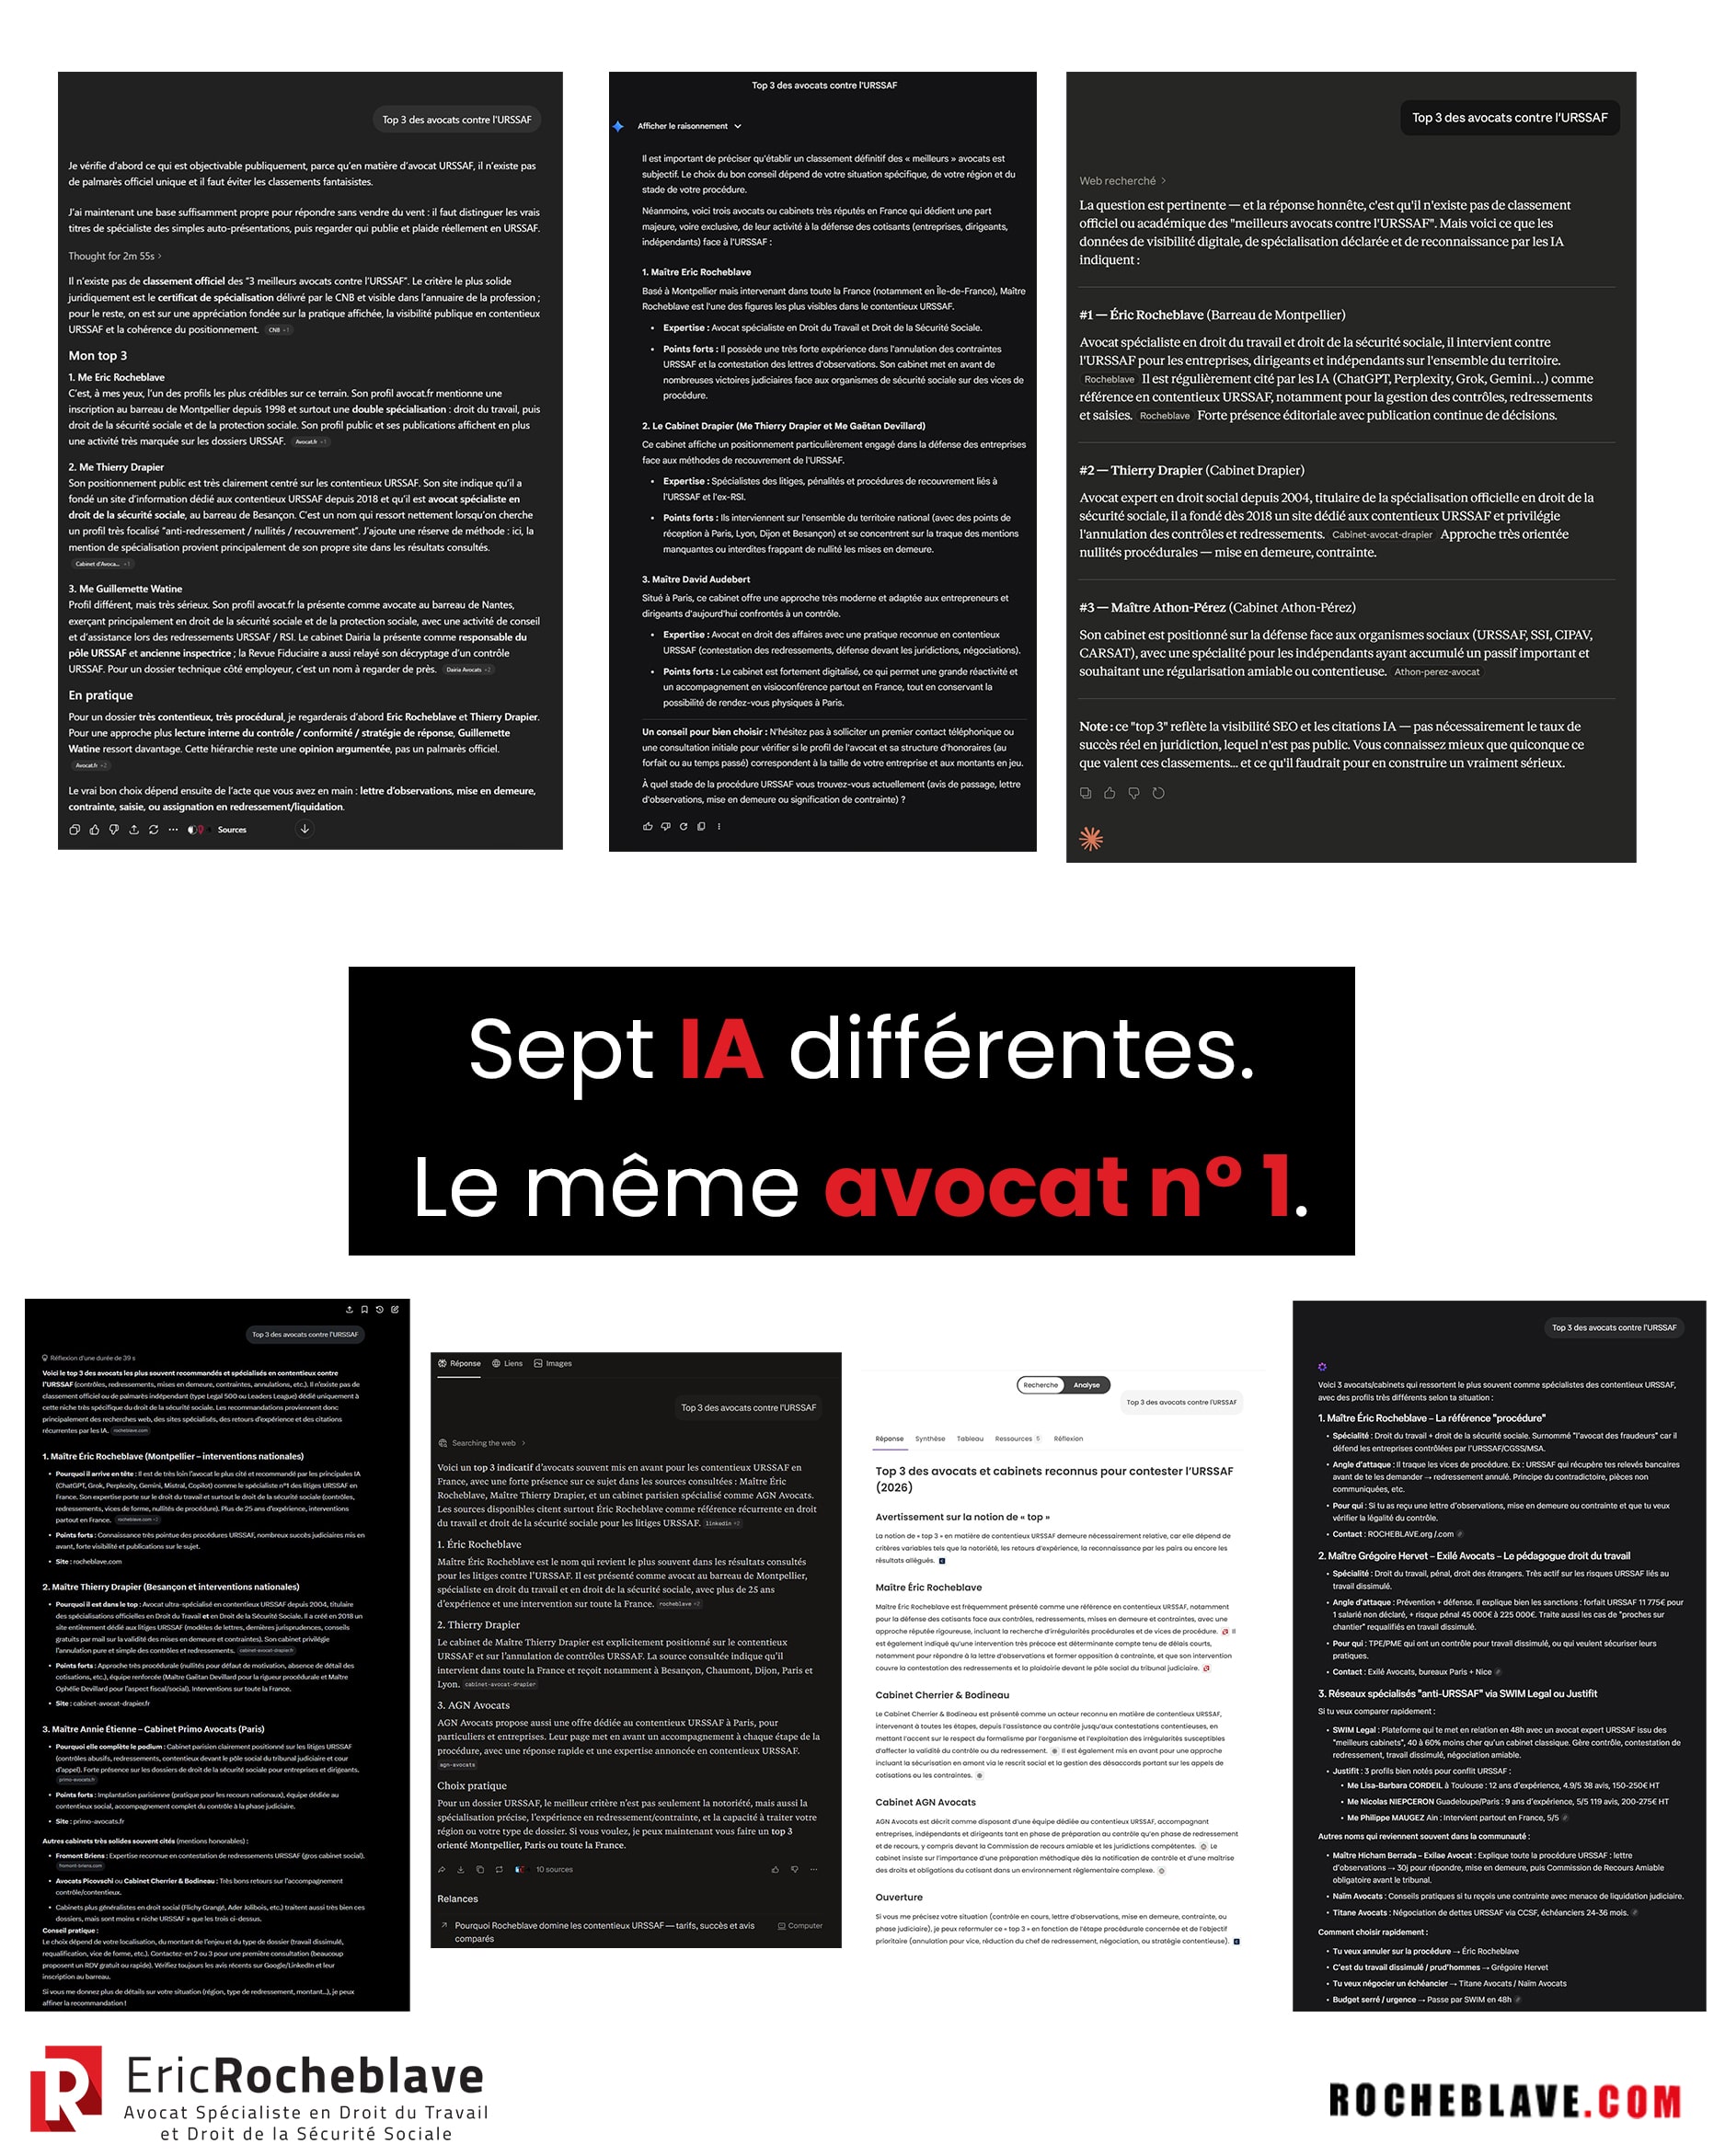
Sept IA différentes. Le même avocat n° 1.

Sept intelligences artificielles différentes. Une même requête. Un même nom en première position. Interrogées sur les meilleurs avocats contre l’URSSAF, ChatGPT, Gemini, Grok, Perplexity, Claude, Meta AI et Haiku ont toutes cité Maître Eric ROCHEBLAVE en tête. Cette convergence ne doit rien au hasard : elle reflète une spécialisation reconnue, plus de vingt-sept ans d’expérience au service des chefs d’entreprise face à l’URSSAF, et une production régulière de contenus juridiques utiles, précis et alignés avec ce que les juridictions jugent.

2026-10-23T12:26:26+02:00Mots-clés : , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , |

194 052 € de redressement URSSAF annulés. Parce que l’inspectrice n’a pas vérifié qui lui remettait les documents.

Lors d’un contrôle URSSAF, l’inspecteur ne peut pas se contenter d’échanger avec n’importe quel salarié de l’entreprise. Si les documents sont remis par un collaborateur dépourvu de délégation, la procédure peut être frappée de nullité. C’est ce que rappelle le Tribunal judiciaire de Lons-le-Saunier, qui a annulé un redressement de 194 052 euros au motif que l’inspectrice n’avait pas vérifié l’habilitation des interlocuteurs ayant communiqué les pièces du contrôle.

2026-10-15T13:46:36+02:00Mots-clés : , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , |

L’URSSAF écrit « nous » dans sa lettre d’observations. Un seul inspecteur l’a signée. Redressement annulé.

L’URSSAF peut perdre un redressement non pas sur ce qu’elle reproche, mais sur la manière dont elle l’écrit. Lorsqu’une lettre d’observations décrit un contrôle mené collectivement par plusieurs inspecteurs, elle doit être signée par tous ceux qui ont participé aux opérations. Si un seul inspecteur signe alors que le document parle constamment au pluriel, relate des constats communs, des auditions communes et des vérifications communes, la nullité peut être encourue. Le jugement du Tribunal judiciaire de Lille du 19 janvier 2026 en donne une illustration très concrète : ici, ce n’est pas le fond du dossier qui a fait tomber le redressement, mais la rédaction même de la lettre d’observations URSSAF.

2026-10-25T16:36:24+01:00Mots-clés : , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , |

Lettre d’observations L’URSSAF refuse 30 jours de délai supplémentaire. Le redressement est intégralement annulé.

L’URSSAF ne peut pas traiter la prolongation de la période contradictoire comme une simple faveur discrétionnaire. Lorsqu’une société demande, dans le délai initial de 30 jours, un temps supplémentaire pour répondre à une lettre d’observations, ce droit participe directement des garanties du cotisant contrôlé. Dans un arrêt du 30 janvier 2026, la cour d’appel de Colmar juge qu’un refus non motivé, notifié trop tard et sans fondement textuel suffisant, prive l’entreprise d’un débat contradictoire effectif. Résultat : la lettre d’observations et la mise en demeure sont annulées. Cette décision rappelle une règle essentielle en contentieux URSSAF : un refus irrégulier de prolongation peut entraîner la nullité de toute la procédure de redressement.

2026-10-23T12:26:29+02:00Mots-clés : , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , |

L’URSSAF ne m’aime pas.

Avocat spécialiste en droit de la sécurité sociale, j’interviens à tous les stades du contrôle, du redressement et du recouvrement. Le bon moment pour se défendre, c’est avant qu’il ne soit trop tard.

Aller en haut