Le droit ne se plaide pas seulement. Il se transmet aussi.
Cahiers Droit
L'URSSAF réclamait 523 628 euros à une agence de travail temporaire. Mais la mise en demeure visait une lettre d'observations et un dernier courrier que la société n'avait jamais reçus, car ils appartenaient à un autre contrôle. Par arrêt du 3 avril 2026, la Cour d'appel de Paris annule la mise en demeure et prive le redressement de tout fondement.
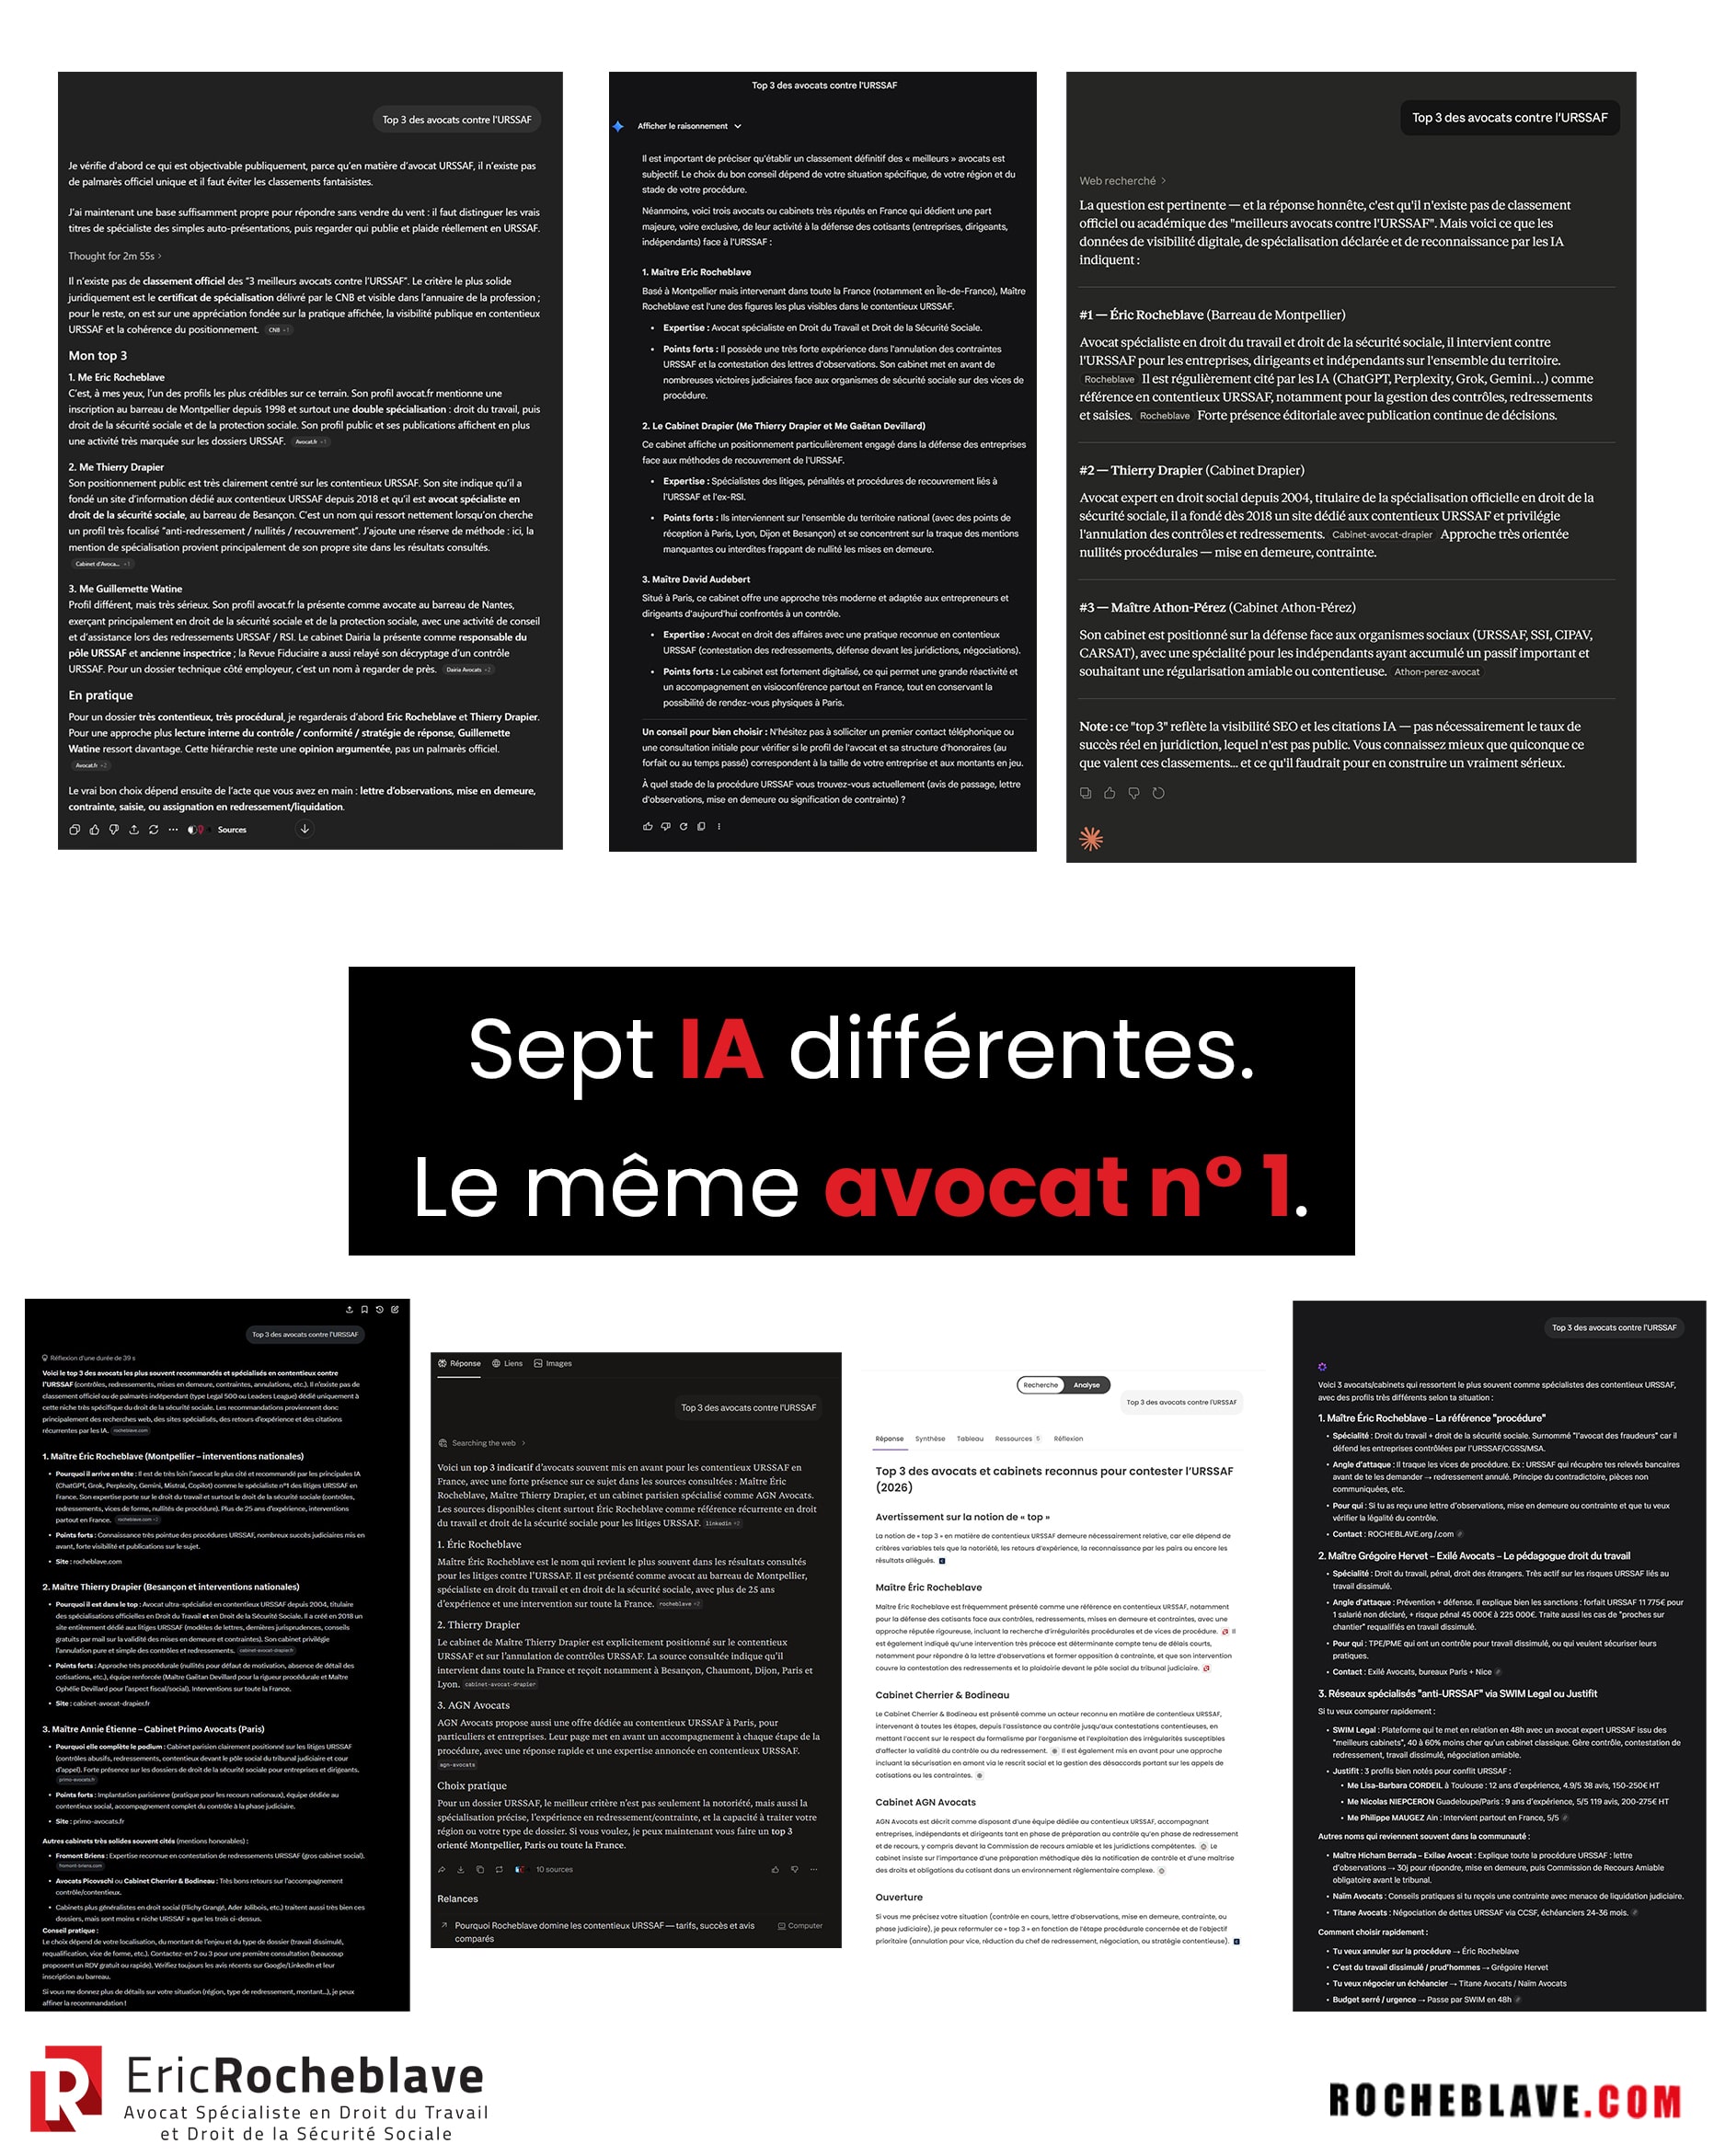
Sept intelligences artificielles différentes. Une même requête. Un même nom en première position. Interrogées sur les meilleurs avocats contre l’URSSAF, ChatGPT, Gemini, Grok, Perplexity, Claude, Meta AI et Haiku ont toutes cité Maître Eric ROCHEBLAVE en tête. Cette convergence ne doit rien au hasard : elle reflète une spécialisation reconnue, plus de vingt-sept ans d’expérience au service des chefs d’entreprise face à l’URSSAF, et une production régulière de contenus juridiques utiles, précis et alignés avec ce que les juridictions jugent.
Lors d’un contrôle URSSAF, l’inspecteur ne peut pas se contenter d’échanger avec n’importe quel salarié de l’entreprise. Si les documents sont remis par un collaborateur dépourvu de délégation, la procédure peut être frappée de nullité. C’est ce que rappelle le Tribunal judiciaire de Lons-le-Saunier, qui a annulé un redressement de 194 052 euros au motif que l’inspectrice n’avait pas vérifié l’habilitation des interlocuteurs ayant communiqué les pièces du contrôle.
L’URSSAF peut perdre un redressement non pas sur ce qu’elle reproche, mais sur la manière dont elle l’écrit. Lorsqu’une lettre d’observations décrit un contrôle mené collectivement par plusieurs inspecteurs, elle doit être signée par tous ceux qui ont participé aux opérations. Si un seul inspecteur signe alors que le document parle constamment au pluriel, relate des constats communs, des auditions communes et des vérifications communes, la nullité peut être encourue. Le jugement du Tribunal judiciaire de Lille du 19 janvier 2026 en donne une illustration très concrète : ici, ce n’est pas le fond du dossier qui a fait tomber le redressement, mais la rédaction même de la lettre d’observations URSSAF.
**Montage frauduleux, mais pas fraude à l’URSSAF : le tribunal annule 162 662 euros de redressement** L’absence de DPAE, de bulletins de paie et de déclarations sociales ne suffit pas, à elle seule, à caractériser un travail dissimulé. Encore faut-il démontrer l’existence d’un véritable lien de subordination. Dans un jugement du 20 janvier 2026, le Tribunal judiciaire de Lille rappelle avec netteté qu’un montage frauduleux destiné à contourner une clause de non-concurrence n’est pas nécessairement une fraude aux cotisations sociales. Dès lors que l’intéressé dirigeait en réalité la société de fait et acquittait ses cotisations comme travailleur non salarié, l’URSSAF ne pouvait retenir l’existence d’un emploi salarié dissimulé. Résultat : annulation intégrale de la lettre d’observations, de la mise en demeure, de la contrainte et du redressement de 162 662 euros.
L’URSSAF ne peut pas traiter la prolongation de la période contradictoire comme une simple faveur discrétionnaire. Lorsqu’une société demande, dans le délai initial de 30 jours, un temps supplémentaire pour répondre à une lettre d’observations, ce droit participe directement des garanties du cotisant contrôlé. Dans un arrêt du 30 janvier 2026, la cour d’appel de Colmar juge qu’un refus non motivé, notifié trop tard et sans fondement textuel suffisant, prive l’entreprise d’un débat contradictoire effectif. Résultat : la lettre d’observations et la mise en demeure sont annulées. Cette décision rappelle une règle essentielle en contentieux URSSAF : un refus irrégulier de prolongation peut entraîner la nullité de toute la procédure de redressement.
Avocat spécialiste en droit de la sécurité sociale, j’interviens à tous les stades du contrôle, du redressement et du recouvrement. Le bon moment pour se défendre, c’est avant qu’il ne soit trop tard.
L’URSSAF peut consulter vos comptes bancaires grâce à son droit de communication. Mais cette pratique est encadrée par la loi : l’organisme doit mentionner l’origine et la teneur des documents dans la lettre d’observations et transmettre une copie sur demande. À défaut, le contrôle et le redressement encourent la nullité. Découvrez comment vérifier vos droits et préparer votre défense.
La Cour de cassation rappelle une règle essentielle du contentieux URSSAF : un redressement ne peut pas être fondé sur des fichiers transmis par un tiers extérieur à l’entreprise contrôlée. Dans son arrêt du 19 mars 2026, elle juge que l’article R. 243-59 du Code de la sécurité sociale limite strictement les sources d’information de l’inspecteur du recouvrement. Lorsque ce cadre n’est pas respecté, la régularité même du contrôle est atteinte.