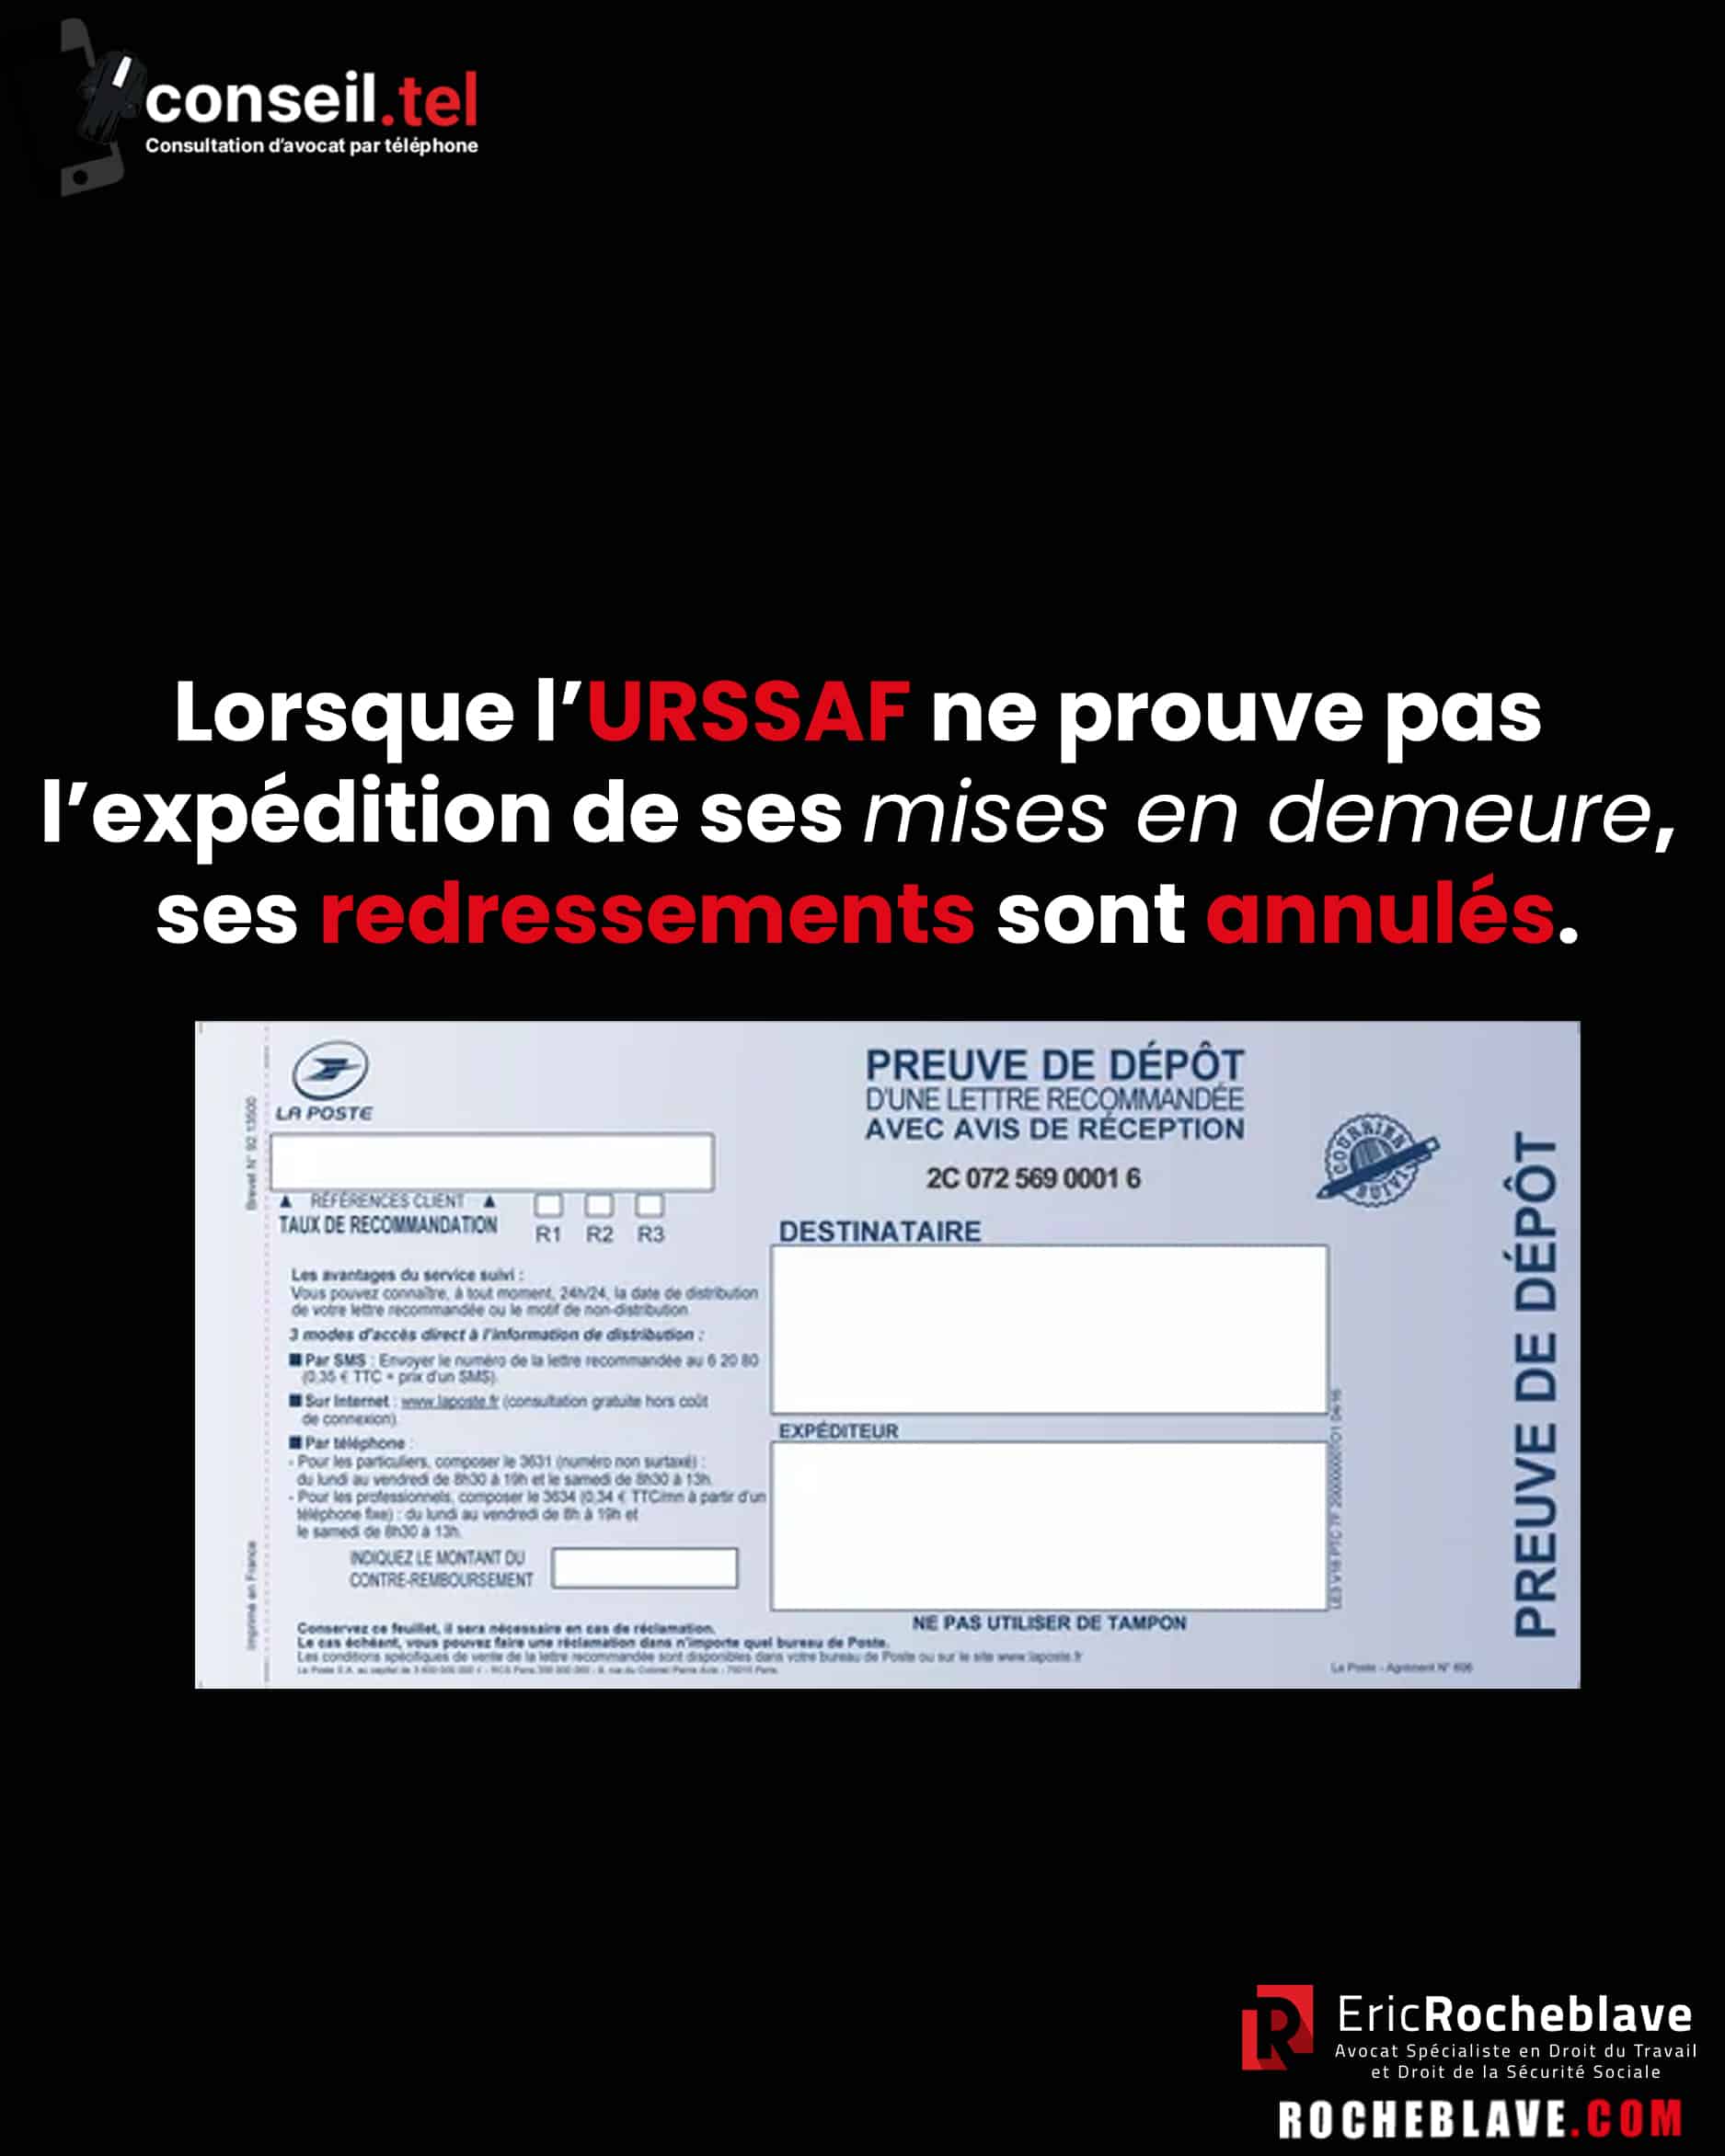
Lorsque l’URSSAF ne prouve pas l’expédition de ses mises en demeure, ses redressements sont annulés
N’ayez pas peur d’un redressement URSSAF avant d’avoir vérifié ce détail.
C’est le cauchemar de toute entreprise.
Le réflexe immédiat ?
Contester le fond, les montants, les calculs.
Erreur.
Deux décisions de justice viennent de confirmer une faille procédurale massive.
Une faille qui peut annuler la totalité de votre dette.
La règle est simple (et stricte) :
Pour vous réclamer de l’argent, l’URSSAF doit vous envoyer une « mise en demeure ».
Mais la justice vient de rappeler l’essentiel :
L’URSSAF doit PROUVER l’expédition.
La sanction des juges est immédiate :
❌ Pas de preuve d’expédition de la LRAR.
✅ Nullité de la procédure.
✅ Annulation pure et simple du redressement.
La charge de la preuve est sur l’URSSAF. Pas sur vous.
Deux jurisprudences récentes pour appuyer votre défense :
⚖️ TJ de Bobigny, 18 nov. 2025, n° 24/01732
⚖️ TJ de Nanterre, 18 nov. 2025, n° 24/00775
Votre plan d’action immédiat :
Si vous avez un contentieux en cours, ne regardez pas les chiffres.
Demandez à un Avocat Spécialiste en Droit de la sécurité sociale de vérifier la forme.
Exigez la « preuve de dépôt » de la mise en demeure.
C’est un « détail » qui peut sauver la trésorerie de votre entreprise.
♻️ Repostez ce post.
Un chef d’entreprise de votre réseau vous remerciera.
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
En application des dispositions de l’article L. 244-2 du code de la sécurité sociale, toute action ou poursuite effectuée aux fins de recouvrement des cotisations de sécurité sociale est obligatoirement précédée d’une mise en demeure adressée par lettre recommandée ou par tout moyen donnant date certaine à sa réception par l’employeur ou le travailleur indépendant. Le contenu de l’avertissement ou de la mise en demeure mentionnés au premier alinéa doit être précis et motivé, dans des conditions fixées par décret en Conseil d’Etat.
Aux termes du premier alinéa de l’article R. 244-1 du même code, « l’avertissement ou la mise en demeure précise la cause, la nature et le montant des sommes réclamées, les majorations et pénalités qui s’y appliquent ainsi que la période à laquelle elles se rapportent. »
En application de ces dispositions, il appartient à l’organisme de sécurité sociale, à peine de nullité, de justifier de l’envoi préalable d’une mise en demeure conforme aux prescriptions réglementaires adressée au redevable. La charge de la preuve de l’envoi de la mise en demeure appartient à l’organisme.
Le Tribunal judiciaire de Bobigny a jugé[1] :
« Force est cependant de constater qu’aucun des accusés de réception des mises en demeure n’est produit.
Seule est produite une enveloppe, sans nom ni adresse, portant les mentions « avisé le 27/01 » et « pli avisé non réclamé ».
Si le numéro de dossier figurant sur l’enveloppe est également mentionné sur la mise en demeure litigieuse, le numéro de recommandé reproduit sur la mise en demeure du 25 janvier 2023 (3C 009231 3626 8) ne figure pas sur l’enveloppe.
La preuve de l’envoi de la mise en demeure par lettre recommandée ou par tout moyen donnant date certaine à sa réception le travailleur indépendant n’est pas rapportée.
Ainsi, les formalités de l’article L. 244-2 du code de la sécurité sociale n’ont donc pas été respectées.
Il y a donc lieu de constater la nullité de la mise en demeure du 25 janvier 2023, et par voie de conséquence d’ordonner la nullité de la contrainte y afférente. »
Le Tribunal judiciaire de Nanterre a jugé[2] :
« En l’espèce, l’URSSAF verse aux débats des courriers de mise en demeure en date des 9 février 2023, 12 mai 2023, 27 juillet 2023 et 26 octobre 2023, sur la base desquels la contrainte du 21 février 2024 a été délivrée. Or, aucun de ces courriers n’est assorti d’un avis de réception.
Par conséquent, l’URSSAF ne démontre pas avoir adressé ces courriers de mise en demeure par lettre recommandée régulièrement délivrée, ou à tout le moins par tout moyen donnant date certaine à sa réception, ce qui constitue une violation de l’article L244-2 du code de la sécurité sociale.
Cette seule circonstance permet d’établir que les mises en demeure sont irrégulières, ce qui entraîne l’irrégularité de la contrainte du 21 février 2024 qui en a résulté, et justifiera l’annulation de celle-ci. »
A lire également :
L’URSSAF doit prouver vous avoir envoyé une mise en demeure préalable à sa contrainte
L’URSSAF PACA ne justifie pas de l’envoi de ses mises en demeure de mars 2023
[1] Tribunal judiciaire de Bobigny, 2025-11-18, n° 24/01732
[2] Tribunal judiciaire de Nanterre, 2025-11-18, n° 24/00775
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
L’auteur
Eric ROCHEBLAVE
Avocat spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale, inscrit au Barreau de Montpellier, Maître Eric Rocheblave défend les entreprises, les dirigeants, les indépendants et les professionnels de santé face à l’URSSAF, la CGSS, la MSA et la CPAM : contrôle URSSAF, lettre d’observations, redressement, mise en demeure, contrainte, travail dissimulé, indu. Sa méthode : rechercher le vice de procédure qui fait tomber le redressement. Il intervient partout en France, en métropole et outre-mer (Antilles, Guyane, La Réunion, Mayotte, Polynésie française), et il est l’auteur du livre « Contester un redressement URSSAF » (édition 2027).
PortraitAvis clientsRevue de presseTous ses articles
Lauréat de l’Ordre des Avocats du Barreau de Montpellier et de la Faculté de Droit de Montpellier · DESS Droit et Pratiques des Relations de Travail · DEA Droit Privé Fondamental · DU d’Études Judiciaires · DU de Sciences Criminelles · DU d’Informatique Juridique
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate