Régularisation de cotisations URSSAF après une erreur de secteur : le médecin paie 2023 et 2024, pas 2022
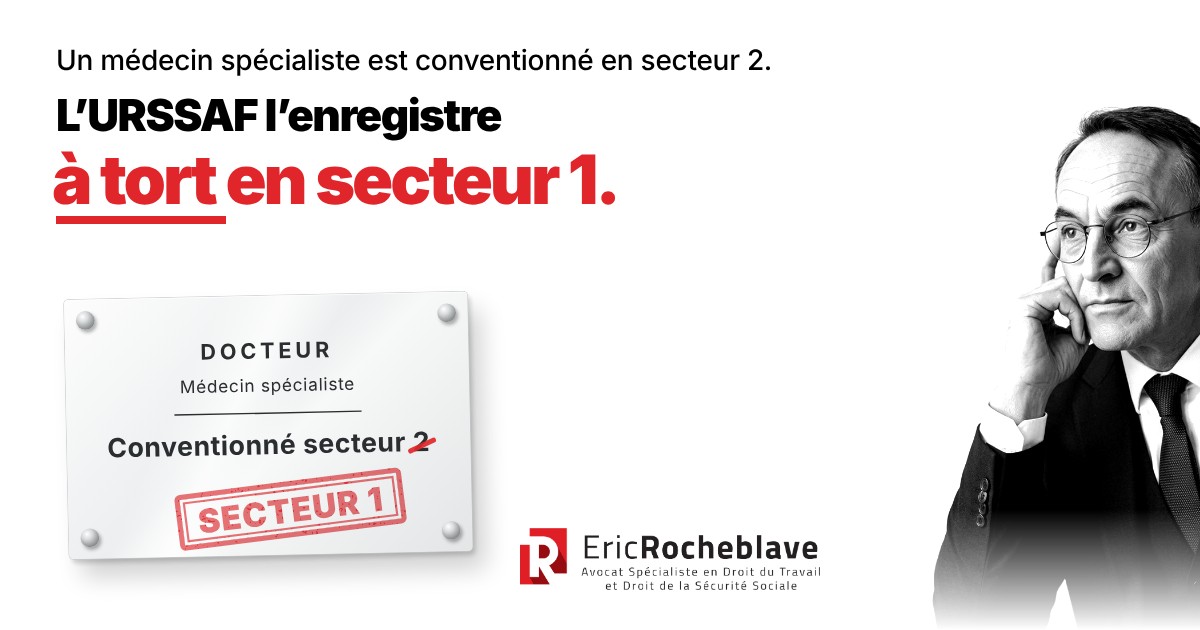
Un pédiatre est conventionné en secteur 2 depuis le 1er novembre 2021. L’URSSAF l’enregistre, à tort, en secteur 1. Ses cotisations de 2022 à 2024 sont calculées trop bas.
Le 11 février 2025, par courrier simple, l’URSSAF corrige son erreur et procède à une régularisation de cotisations rétroactive : 31 672 € pour 2022, 2023 et 2024. Le tribunal judiciaire de Grenoble (5 novembre 2026, RG 25/01697) tranche en deux temps. Pour 2022, les cotisations sont prescrites : l’URSSAF n’a émis aucune mise en demeure, et son courrier simple n’a pas interrompu la prescription. 8 090 € tombent.
Pour 2023 et 2024, le médecin paie 23 582 € : l’erreur de l’organisme ne fait pas obstacle au recouvrement de cotisations obligatoires. Le jugement est susceptible d’appel.
Si l’URSSAF vous réclame un rattrapage sur plusieurs années, faites vérifier, année par année, la date limite de prescription et la date de la mise en demeure.
L’essentiel
1Pour le tribunal de Grenoble, l’erreur de l’URSSAF sur le secteur conventionnel n’efface pas les cotisations dues.
2Vérifiez chaque année réclamée : pour un indépendant, chaque année se prescrit par trois ans à compter du 30 juin de l’année suivante.
3Le courrier simple de régularisation n’a pas valu mise en demeure interruptive de prescription.
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
Les faits
Le cotisant est médecin spécialiste en pédiatrie et néonatalogie, conventionné en secteur 2 depuis le 1er novembre 2021. Le secteur 2 est celui des médecins autorisés à pratiquer des dépassements d’honoraires ; ses cotisations ne se calculent pas comme celles du secteur 1.
À son affiliation, l’URSSAF (Union de recouvrement des cotisations de sécurité sociale et d’allocations familiales) enregistre son activité, à tort, en secteur 1. Selon l’exposé du jugement, cette erreur a diminué artificiellement les cotisations appelées.
Par courrier du 11 février 2025, l’URSSAF Franche-Comté rectifie le secteur et procède à une régularisation rétroactive : 31 672 € au titre de 2022, 2023 et 2024. Le médecin conteste le 17 février 2025 ; l’URSSAF rejette sa contestation le 14 avril 2025.
Il saisit le 2 juin 2025 la commission de recours amiable, l’instance de l’URSSAF qui examine les contestations avant le juge. Elle rejette son recours le 25 septembre 2025. Il saisit le pôle social du tribunal judiciaire de Grenoble le 8 décembre 2025.
Il demande l’annulation de la régularisation, en invoquant l’erreur reconnue de l’URSSAF et la prescription de 2022, et, subsidiairement, un délai de deux ans pour régulariser. L’URSSAF demande sa condamnation à payer 31 672 €.
La décision : 2022 est prescrite, 2023 et 2024 restent dues
Premier motif : sans mise en demeure, la prescription de 2022 est acquise
Le tribunal applique l’article L. 244-3 du code de la sécurité sociale : les cotisations d’un travailleur indépendant se prescrivent par trois ans à compter du 30 juin de l’année qui suit celle au titre de laquelle elles sont dues. Pour 2022, le délai se terminait le 30 juin 2026.
Le tribunal constate qu’aucune mise en demeure n’a été émise. Il juge que le courrier du 11 février 2025, adressé en courrier simple, « n’équivaut pas à l’envoi d’une mise en demeure interruptive de prescription ». Les cotisations de 2022, soit 8 090 €, sont prescrites.
Second motif : l’erreur de l’URSSAF ne fait pas obstacle au recouvrement
Le médecin soutenait qu’un cotisant ne doit pas supporter les conséquences financières d’un dysfonctionnement de l’organisme. Le tribunal relève qu’il n’a formulé, sur ce point, aucune demande concrète ni chiffrée, en dehors de l’annulation de la régularisation.
Il admet que la bonne foi du médecin n’est pas discutée et que l’erreur ne lui est pas imputable. Mais il juge que « cette circonstance ne fait pas obstacle au recouvrement des cotisations et contributions sociales qui sont obligatoires ». Il condamne le médecin à payer 23 582 € pour 2023 et 2024 (11 702 € et 11 880 €), avec exécution provisoire.
Le tribunal déclare aussi irrecevable la demande de délais de paiement. Citant la Cour de cassation, il juge que le juge du contentieux général de la sécurité sociale ne peut pas en accorder pour des cotisations.
Ce que retient le tribunal : 3 enseignements décisifs
1. La prescription se calcule année par année. Pour un travailleur indépendant, chaque année de cotisations a sa propre date limite : le 30 juin de l’année suivante, plus trois ans. Sur un rattrapage de trois ans, une année peut tomber pendant que les autres restent dues.
2. Un courrier simple ne vaut pas mise en demeure interruptive. Le courrier simple de régularisation, même s’il chiffre la dette, ne vaut pas mise en demeure pour le tribunal. L’article L. 244-2 du code de la sécurité sociale exige une mise en demeure adressée par lettre recommandée ou par tout moyen donnant date certaine à sa réception.
3. L’erreur de l’organisme n’annule pas la dette. Des cotisations obligatoires restent dues, même calculées tard et à cause de l’URSSAF. La bonne foi du cotisant ne suffit pas à les effacer.
Ce que la décision ne dit pas
C’est un jugement de première instance, susceptible d’appel dans le délai d’un mois à compter de sa notification. Il est assorti de l’exécution provisoire : la somme est exigible sans attendre l’appel.
Le tribunal ne s’est pas prononcé sur une indemnisation : le médecin n’avait chiffré aucun préjudice. Une telle demande suppose de prouver une faute concrète de l’organisme. La Cour de cassation a cassé un arrêt qui avait condamné l’URSSAF à 5 000 € de dommages-intérêts pour une gestion « chaotique » du dossier, faute de motifs caractérisant précisément la faute (Cass. 2e civ., 16 février 2023, n° 21-15.313). L’URSSAF pourrait opposer cet arrêt à une telle demande.
Deux points du jugement appellent une lecture prudente. Le tribunal valide le recalcul « sur les deux années précédant l’année en cours, correspondant à la limite règlementaire applicable aux régularisations ». Il ne cite pas le texte de cette limite. Or la régularisation portait sur trois années. Et il cite l’article L. 244-2 dans une rédaction (« lettre recommandée avec accusé de réception ») qui n’est pas celle du texte en vigueur, lequel admet aussi « tout moyen donnant date certaine à sa réception ».
Ce que je vois dans mes dossiers
Dans les décisions que je lis sur ce sujet, le même point revient : seul un acte formel arrête le temps. À Grenoble, le courrier simple de régularisation n’a pas interrompu la prescription des cotisations de 2022. À Amiens, la cour a jugé que des propositions de plan d’apurement envoyées par lettre simple, restées sans réponse, n’avaient pas interrompu la prescription de l’action en recouvrement (CA Amiens, 27 octobre 2025, RG 24/03144). Le délai en cause n’était pas le même, celui de l’action et non celui des cotisations, mais le raisonnement est identique : ni le courrier de l’organisme ni le silence du cotisant ne suffisent.
Ce que je relève ensuite, c’est que l’erreur de l’organisme, à elle seule, ne réduit pas la dette. Elle peut fonder une demande de dommages-intérêts, à condition de nommer la faute et de chiffrer le préjudice ; la Cour de cassation l’exige (Cass. 2e civ., 16 février 2023, n° 21-15.313). À Grenoble, faute de demande chiffrée, la question n’a pas été jugée.
Ma position : face à une régularisation, je reprends chaque année avec sa date limite. Je cherche la mise en demeure et sa date de réception. Je ne plaide l’erreur de l’organisme que si je peux chiffrer ce qu’elle a coûté.
Les erreurs à éviter et les délais à tenir
| Délai | Point de départ | Texte | Si le délai n’est pas respecté |
|---|---|---|---|
| 3 ans | 30 juin de l’année qui suit l’année de cotisation (travailleur indépendant) | Art. L. 244-3 CSS | Les cotisations de l’année sont prescrites, sauf interruption ou suspension |
| 2 mois | Notification de la mise en demeure | Art. R. 142-1 CSS | Recours forclos devant la commission de recours amiable |
| 2 mois | Notification de la décision de la commission de recours amiable | Art. R. 142-1-A CSS | Recours forclos devant le pôle social du tribunal judiciaire |
| 1 mois | Notification du jugement du pôle social | Art. 538 CPC | Appel irrecevable |
Sources : Tribunal judiciaire de Grenoble, pôle social, 5 novembre 2026, RG 25/01697 ; Cass. 2e civ., 16 février 2023, n° 21-15.313 ; CA Amiens, 2e protection sociale, 27 octobre 2025, RG 24/03144 ; article L. 244-3 du code de la sécurité sociale ; article L. 244-2 du code de la sécurité sociale ; article R. 142-1 du code de la sécurité sociale ; article R. 142-1-A du code de la sécurité sociale.
Méthode : jugement lu au texte intégral publié par la Cour de cassation sur Judilibre ; arrêts du 16 février 2023 et du 27 octobre 2025 lus au texte intégral. Articles L. 244-2, L. 244-3, R. 142-1 et R. 142-1-A du code de la sécurité sociale vérifiés en vigueur le 17 novembre 2026.
Première erreur : traiter le rattrapage comme un bloc. Reprenez chaque année réclamée et calculez sa date limite. Sur les règles de prescription, voir les délais de prescription des cotisations URSSAF et les deux étages de la prescription URSSAF.
Deuxième erreur : confondre un courrier et une mise en demeure. Notez la forme et la date de chaque envoi de l’URSSAF : lettre simple, lettre recommandée, notification dématérialisée. Voir aussi la preuve de l’envoi des mises en demeure.
Troisième erreur : invoquer l’erreur de l’URSSAF sans demande chiffrée. La bonne foi ne fait pas tomber la dette. Pour un autre rattrapage né d’une erreur de l’organisme, voir trois ans de cotisations réclamés après une radiation erronée, et notre page avocat URSSAF.
Si l’URSSAF vient de vous réclamer plusieurs années de cotisations d’un coup, la première question est simple : quelles années sont encore dues ?
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
Questions fréquentes
Une régularisation de cotisations URSSAF est-elle due après une erreur de l’URSSAF ?
Oui. Pour le tribunal judiciaire de Grenoble (5 novembre 2026, RG 25/01697), l’erreur de l’URSSAF sur le secteur conventionnel d’un médecin, non imputable au cotisant, ne fait pas obstacle au recouvrement de cotisations obligatoires. Le rattrapage reste soumis à la prescription de l’article L. 244-3 du code de la sécurité sociale.
Sur combien d’années l’URSSAF peut-elle réclamer des cotisations à un travailleur indépendant ?
Les cotisations d’un travailleur indépendant se prescrivent par trois ans à compter du 30 juin de l’année qui suit celle au titre de laquelle elles sont dues (article L. 244-3 du code de la sécurité sociale). Les cotisations de 2022 se prescrivaient ainsi le 30 juin 2026. Le délai est suspendu pendant la période contradictoire d’un contrôle.
Un courrier simple de l’URSSAF interrompt-il la prescription des cotisations ?
Non, selon le tribunal judiciaire de Grenoble (5 novembre 2026, RG 25/01697) : un courrier simple de régularisation « n’équivaut pas à l’envoi d’une mise en demeure interruptive de prescription ». L’article L. 244-2 du code de la sécurité sociale prévoit une mise en demeure adressée par lettre recommandée ou par tout moyen donnant date certaine à sa réception.
Le pôle social peut-il accorder des délais pour payer un rattrapage de cotisations URSSAF ?
Non. Le tribunal judiciaire de Grenoble (5 novembre 2026, RG 25/01697) a déclaré irrecevable la demande de délais de paiement d’un médecin. Il juge, en citant la Cour de cassation, que le juge du contentieux de la sécurité sociale ne peut pas accorder de délais pour le règlement de cotisations.
Que doit vérifier un expert-comptable quand l’URSSAF régularise plusieurs années d’un client ?
La date limite de prescription de chaque année réclamée, la forme et la date de réception de chaque envoi de l’URSSAF, et l’existence d’une mise en demeure. La contestation d’une mise en demeure se porte devant la commission de recours amiable dans les deux mois de sa notification (article R. 142-1 du code de la sécurité sociale).
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
Le texte de référence : article L. 244-3 du code de la sécurité sociale
Voici l’article L. 244-3, dans sa version en vigueur depuis le 1er janvier 2017, appliquée par le tribunal de Grenoble.
Les cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l’année civile au titre de laquelle elles sont dues. Pour les cotisations et contributions sociales dont sont redevables les travailleurs indépendants, cette durée s’apprécie à compter du 30 juin de l’année qui suit l’année au titre de laquelle elles sont dues.
Dans le cas d’un contrôle effectué en application de l’article L. 243-7, le délai de prescription des cotisations, contributions, majorations et pénalités de retard est suspendu pendant la période contradictoire mentionnée à l’article L. 243-7-1 A.
Les majorations de retard correspondant aux cotisations et contributions payées ou à celles dues dans le délai fixé au premier alinéa du présent article se prescrivent par trois ans à compter de la fin de l’année au cours de laquelle a eu lieu le paiement ou l’exigibilité des cotisations et contributions qui ont donné lieu à l’application desdites majorations.
Les pénalités de retard appliquées en cas de production tardive ou de défaut de production des déclarations obligatoires relatives aux cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l’année au cours de laquelle a eu lieu la production de ces déclarations ou, à défaut, à compter, selon le cas, de la fin de l’année au cours de laquelle a eu lieu la notification de l’avertissement ou de la mise en demeure prévus à l’article L. 244-2.
Deux principes en ressortent. Pour un travailleur indépendant, le délai de trois ans ne part pas de la fin de l’année, mais du 30 juin de l’année suivante. Et ce délai se calcule pour chaque année de cotisations : un rattrapage de plusieurs années mêle des années prescrites et des années encore dues.
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
La décision intégrale
Jugement publié par la Cour de cassation sur Judilibre : tribunal judiciaire de Grenoble, 5 novembre 2026, RG 25/01697. Il est reproduit ci-dessous tel quel, à l’exception des noms des magistrats, de la greffière et de l’avocat, remplacés par […].
Lire le jugement intégral du 5 novembre 2026 (RG 25/01697)
REPUBLIQUE FRANCAISE
AU NOM DU PEUPLE FRANCAIS
TRIBUNAL JUDICIAIRE DE GRENOBLE
POLE SOCIAL
JUGEMENT DU 05 NOVEMBRE 2026
N° RG 25/01697 – N° Portalis DBYH-W-B7J-MZAL
COMPOSITION DU TRIBUNAL : lors des débats et du délibéré
Président : […], Vice-Présidente au Tribunal judiciaire de Grenoble.
Assesseur employeur : […]
Assesseur salarié : […]
Assistés lors des débats par […], agent administratif faisant fonction de greffière.
DEMANDEUR :
Monsieur [R] [Y]
[Adresse 1]
[Localité 1]
représenté par […], avocats au barreau de GRENOBLE
DEFENDERESSE :
URSSAF FRANCHE-COMTE
[Adresse 2]
[Adresse 3]
[Localité 2]
dispense de comparution
PROCEDURE :
Date de saisine : 08 décembre 2025
Convocation(s) : 11 juin 2026
Débats en audience publique du : 01 octobre 2026
MISE A DISPOSITION DU : 05 novembre 2026
L’affaire a été appelée à l’audience du 01 octobre 2026, date à laquelle sont intervenus les débats. Le Tribunal a ensuite mis l’affaire en délibéré au 05 novembre 2026, où il statue en ces termes :
EXPOSE DU LITIGE
Monsieur [R] [Y] exerce une activité de médecin spécialiste en pédiatrie et néonatalogie, conventionné en secteur 2 depuis le 1er novembre 2021.
Lors de son affiliation, son activité a été enregistrée à tort par l’URSSAF comme relevant du secteur 1, entrainant artificiellement une diminution du montant des cotisations sociales appelées.
Par courrier du 11 février 2025, l’URSSAF a informé Monsieur [Y] de la rectification de son secteur conventionnel et a procédé à une régularisation rétroactive des cotisations dues au titre des années 2022, 2023 et 2024 pour un montant de 31.672 euros.
Par courrier en date du 17 février 2025 Monsieur [R] [Y] a contesté le bienfondé de cette régularisation. L’URSSAF a rejeté sa demande par courrier du 14 avril 2025.
Le 02 juin 2025, Monsieur [R] [Y] a saisi la commission de recours amiable de l’URSSAF en contestation de cette régularisation.
Par décision du 25 septembre 2025 notifiée le 8 octobre 2025 la commissions de recours amiable a rejeté sa demande.
Par requête déposée le 08 décembre 2025, Monsieur [R] [Y] a saisi le pôle social du tribunal judiciaire de Grenoble en contestation de la décision de la commission de recours amiable du 25 septembre 2025.
L’affaire a été plaidée le 1er octobre 2026.
Représenté par son conseil, reprenant oralement ses conclusions auxquelles il convient de se reporter pour un exposé des moyens et prétentions, Monsieur [R] [Y] demande au tribunal de :
A titre principal,
Ordonner à l’URSSAF de produire un relevé actualisé de la situation comptable de Monsieur [Y] Constater que la régularisation trouve son origine exclusive dans une erreur administrative expressément reconnue par l’URSSAF ; Constater que les cotisations sociales afférentes à l’année 2022 sont prescrites ; Annuler la mesure de régularisation de cotisations notifiée le 11 février 2025 ; Subsidiairement,
Octroyer au requérant un délai de deux années fixées par la loi pour procéder à la régularisation de sa situation au titre du calcul de ses cotisations sociales selon les règles applicables aux praticiens conventionnes de secteur 2 à compter de l’année 2025 ; Constater que les cotisations sociales afférentes à l’année 2022 sont prescrites ; Ordonner toute mesure utile concernant le calcul et le montant des régularisations réclamés au titre des années antérieures ; En tout état de cause,
Condamner l’URSSAF à verser à Monsieur [R] [Y] la somme de 3.000 euros au titre de l’article 700 du Code de Procédure Civile ; Condamner l’URSSAF aux entiers dépens de la procédure.
Aux termes de ses conclusions du 26 juillet 2026, auxquelles il convient de se reporter pour un exposé des moyens et prétentions, l’URSSAF France-Compté, dispensée de comparaître, demande au tribunal de :
Débouter Monsieur [Y] [R] de l’ensemble de ses demandes ; Confirmer la décision de l’Urssaf Franche-Comté en date du 14 avril 2025 ; Confirmer la décision de la CRA en date du 25 septembre 2025 ; Condamner Monsieur [Y] [R] au paiement de la somme de 31 672 € ; Condamner Monsieur [Y] [R] au paiement des entiers dépens.
L’affaire a été mise en délibéré au 05 novembre 2026.
MOTIFS DE LA DECISION
Sur la régularisation de cotisations
L’article L.162-5 du code de la sécurité sociale énonce que les rapports entre les organismes d’assurances et les médecins sont définis par des conventions nationales, notamment en cas de dépassement d’honoraire.
L’arrêté du 20 juin 2024 portant approbation de la convention nationale organisant les rapports entre les médecins libéraux et l’assurance maladie énonce les démarches préalables à l’installation en libéral (inscription à l’Ordre, immatriculation URSSAF, affiliation CARMF, assurance RCP) ainsi que le mécanisme du choix de secteur.
Par ailleurs, selon l’article L. 244-2 du code de la sécurité sociale, «toute action en recouvrement forcé des cotisations et contributions sociales est obligatoirement précédée d’une mise en demeure adressée par lettre recommandée avec accusé de réception».
La mise en demeure constitue une invitation impérative adressée au débiteur d’avoir à régulariser sa situation dans le délai imparti (Civ. 2ème, 12 novembre 2020, n°19-19.167). A la différence de la contrainte, la mise en demeure préalable délivrée par une URSSAF n’est pas de nature contentieuse (Ass. plén., 07 avril 2006, n°04-30.353).
L’article L.244-3 du code de la sécurité sociale prévoit que les cotisations et contributions sociales se prescrivent par trois ans à compter de la fin de l’année civile au titre de laquelle elles sont dues. Pour les cotisations et contributions sociales dont sont redevables les travailleurs indépendants, cette durée s’apprécie à compter du 30 juin de l’année qui suit l’année au titre de laquelle elles sont dues. Le même article ajoute qu’en cas de contrôle, le délai de prescription des cotisations, contributions, majorations et pénalités de retard est suspendu pendant la période contradictoire du contrôle.
Conformément à l’article 24 IV 1° de la loi n° 2016-1827 du 23 décembre 2016, les dispositions du présent article, à l’exception des trois derniers alinéas, s’appliquent aux cotisations et contributions sociales au titre desquelles une mise en demeure a été notifiée à compter du 1er janvier 2017. Les deux derniers alinéas s’appliquent aux majorations de retard et pénalités dues à compter du 1er janvier 2017.
En l’espèce, Monsieur [Y] argue en premier lieu de la prescription des cotisations de l’année 2022.
En application de l’article L. 244-3 susvisé, le délai de prescription des cotisations 2022 se terminait le 30 juin 2026.
Force est de constater qu’aucune mise en demeure n’a été émise par l’URSSAF et que le courrier de l’Urssaf du 11 février 2025 adressé en courrier simple n’équivaut pas à l’envoi d’une mise en demeure interruptive de prescription.
Ainsi, les cotisations pour l’année 2022 sont prescrites.
Monsieur [Y] soutient en second lieu que le cotisant ne doit pas avoir à supporter les conséquences financières d’un dysfonctionnement de l’organisme et sollicite du tribunal qu’il tire toutes les conséquences de cette erreur administrative sans pour autant formuler de demande concrète ni chiffrée, exceptée l’annulation de la régularisation.
Or, si la bonne foi de Monsieur [Y] n’est pas remise en cause, et que l’erreur affectant le secteur conventionné retenu pour le calcul de ses cotisations sociales ne lui est pas imputable mais résulte d’un dysfonctionnement de l’organisme social, cette circonstance ne fait pas obstacle au recouvrement des cotisations et contributions sociales qui sont obligatoires.
C’est donc à juste titre que l’URSSAF Franche-Comté a recalculé le montant des cotisations sur la base d’un conventionnement de secteur 2, sur les deux années précédant l’année en cours, correspondant à la limite règlementaire applicable aux régularisations.
Il est apparu un montant restant dû total de 31 672 € réparti comme suit :
– 8 090 € pour l’année 2022 (prescrit);
– 11 702 € pour l’année 2023 ;
– 11 880 € pour l’année 2024 ;
Monsieur [Y] prétend que le solde des cotisations dues figurant sur son espace personnel URSSAF s’élève à la somme de 28 336 euros sans produire aucune pièce permettant d’en justifier. De même, le requérant ne justifie d’aucun élément permettant de faire droit à sa demande d’ordonner à l’URSSAF de produire un relevé actualisé de la situation comptable de Monsieur [Y].
Le montant des cotisations et contributions sociales dues par Monsieur [Y] au titre des cotisations 2023 et 2024 doit donc être ramené à 23.582 euros.
Par conséquent, sans qu’il y ait lieu d’ordonner une quelconque mesure d’instruction, il convient de condamner Monsieur [Y] à verser à l’URSSAF Franche-Comté la somme de 23.582 euros au titre des cotisations 2023 et 2024.
Sur la demande de délai de paiement
Le juge du contentieux général de la sécurité sociale ne peut accorder des délais de paiement pour le règlement des cotisations (Soc., 5 janvier 1995, n°92-15.421). Cette position a été rappelée en dernier lieu : « L’article 1244-1 du code civil n’est pas applicable devant la juridiction du contentieux général de la sécurité sociale saisie aux fins de paiement des cotisations et contributions sociales instituées par la loi » (Civ. 2ème, 16 juin 2016, n°15-18.390).
En l’espèce, le tribunal de céans n’était pas compétent pour statuer sur une demande de délais de paiement, la demande en ce sens sera déclarée irrecevable.
Sur les demandes accessoires
Compte tenu de la nature de l’affaire, chacune des parties conservera la charge de ses dépens et sera déboutée de sa demande au titre de l’article 700 du code de procédure civile.
L’exécution provisoire sera ordonnée.
PAR CES MOTIFS
Le tribunal judiciaire de Grenoble, statuant après en avoir délibéré conformément à la loi, par jugement contradictoire, en premier ressort et rendu par mise à disposition au greffe,
DIT que les cotisations sociales de l’année 2022 sont prescrites ;
DÉBOUTE Monsieur [R] [Y] du surplus de ses demandes ;
CONDAMNE Monsieur [R] [Y] à verser à l’URSSAF Franche-Comté la somme de 23.582 euros au titre des cotisations sociales 2023 et 2024 ;
LAISSE à chaque partie la charge de ses dépens ;
DÉBOUTE les parties de leur demande au titre de l’article 700 du code de procédure civile ;
ORDONNE l’exécution provisoire.
Ainsi fait et prononcé par mise à disposition au greffe les jour, mois et an que dessus, en application de l’article 450 du Code de Procédure Civile et signé par […], Présidente, et […], agent administratif faisant fonction de greffière.
L’agent administratif
faisant fonction de greffière La Présidente
Rappelle que le délai pour interjeter appel est, à peine de forclusion, d’un mois, à compter de la notification de la présente décision (article 538 du code de procédure civile). L’appel est à adresser à la Cour d’Appel de [Localité 3] – [Adresse 4].
En conséquence, LA REPUBLIQUE FRANCAISE mande et ordonne à tous huissiers sur ce requis de mettre le présent à exécution, aux procureurs généraux et aux Procureurs de la République d’y tenir la main, à tous commandants et officiers de la force publique de prêter main-forte lorsqu’ils seront légalement requis.
Pour copie exécutoire certifiée conforme en 5 pages. Délivré par le directeur des services de greffe judiciaires du Tribunal judiciaire de Grenoble le 05 novembre 2026
P/O Le Directeur des services de greffe judiciaires
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
L’auteur
Eric ROCHEBLAVE
Avocat spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale, inscrit au Barreau de Montpellier, Maître Eric Rocheblave défend les entreprises, les dirigeants, les indépendants et les professionnels de santé face à l’URSSAF, la CGSS, la MSA et la CPAM : contrôle URSSAF, lettre d’observations, redressement, mise en demeure, contrainte, travail dissimulé, indu. Sa méthode : rechercher le vice de procédure qui fait tomber le redressement. Il intervient partout en France, en métropole et outre-mer (Antilles, Guyane, La Réunion, Mayotte, Polynésie française), et il est l’auteur du livre « Contester un redressement URSSAF » (édition 2027).
PortraitAvis clientsRevue de presseTous ses articles
Lauréat de l’Ordre des Avocats du Barreau de Montpellier et de la Faculté de Droit de Montpellier · DESS Droit et Pratiques des Relations de Travail · DEA Droit Privé Fondamental · DU d’Études Judiciaires · DU de Sciences Criminelles · DU d’Informatique Juridique