Avis de contrôle MSA : la caisse doit prouver l’envoi et citer la charte et le conseil
Un avis de contrôle MSA, envoyé par la Mutualité sociale agricole, ne citait ni la charte du cotisant contrôlé, ni le droit de se faire assister d’un conseil. Le tribunal judiciaire de Bordeaux (29 octobre 2026, RG 24/02451) a annulé le redressement de 77 867,54 € : envoi de l’avis non prouvé, mentions substantielles absentes. Le jugement est susceptible d’appel.
Si votre entreprise relève de la MSA et qu’un contrôle la vise, faites relire votre avis de contrôle avant de payer quoi que ce soit.
L’essentiel
1Le tribunal judiciaire de Bordeaux a annulé un redressement MSA de 77 867,54 € : envoi de l’avis non prouvé, mentions obligatoires absentes.
2Vérifiez que votre avis de contrôle cite la charte du cotisant contrôlé et votre droit à l’assistance d’un conseil.
3Le jugement est susceptible d’appel. Une mise en demeure se conteste devant la commission de recours amiable dans les deux mois.
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
Les faits
Une SARL de Libourne, affiliée à la MSA de la Gironde, fait l’objet d’un contrôle de ses cotisations sur la période du 1er janvier 2020 au 31 décembre 2022. La caisse produit un avis de contrôle, le courrier qui annonce le contrôle avant la première visite de l’agent, daté du 27 février 2023.
Le 16 octobre 2023, la lettre d’observations, le document qui clôt le contrôle et chiffre le redressement envisagé, s’élève à 102 638,02 €. Le poste principal vise le compte des indemnités et avantages non soumis à cotisations : 88 415,21 €. La société répond le 18 décembre 2023. L’agent de contrôle retient une partie de ses observations, puis recalcule le 29 mai 2024 : le redressement tombe à 77 867,54 €.
Le 13 juin 2024, par une mise en demeure, l’acte par lequel la caisse ordonne de payer, la MSA réclame 77 867,54 €. La société saisit la commission de recours amiable, l’instance de la caisse qui examine toute contestation avant le juge, puis le pôle social du tribunal judiciaire de Bordeaux. Elle conteste aussi la mise en demeure et le fond du redressement : primes de panier, indemnités kilométriques.
Devant le tribunal, la société soutient qu’elle n’a pas reçu d’avis de contrôle, et que celui produit par la caisse ne mentionne ni la charte ni l’assistance d’un conseil. La MSA répond que l’article R. 724-7 du code rural et de la pêche maritime ne lui impose ni l’une ni l’autre mention.
La décision : le contrôle, le redressement et la mise en demeure sont annulés
Premier motif : l’envoi de l’avis de contrôle n’est pas prouvé
La MSA verse aux débats un avis de contrôle daté du 27 février 2023, qui porte la mention d’un recommandé avec accusé de réception. Le tribunal relève qu’elle ne prouve pas pour autant l’avoir adressé à la société avant le contrôle. La mention imprimée sur le courrier ne lui a pas suffi.
Second motif : l’avis ne mentionne ni la charte ni le conseil
Le tribunal constate ensuite que cet avis ne fait référence ni à la charte du cotisant contrôlé, le document qui décrit la procédure et les droits de l’entreprise contrôlée, ni à la possibilité de se faire assister du conseil de son choix. Il juge que ces formalités substantielles, c’est-à-dire des règles dont l’oubli entraîne la nullité, doivent être respectées à peine de nullité des opérations de contrôle.
Il en tire les conséquences : les opérations de contrôle et le redressement sont irréguliers, et la mise en demeure du 13 juin 2024 qui en découle est annulée. La MSA supporte les dépens et verse 1 000 € à la société au titre des frais de procédure non compris dans les dépens. Le tribunal n’ordonne pas l’exécution provisoire.
Ce que retient le tribunal : 3 enseignements décisifs
1. Les règles du contrôle de l’URSSAF (Union de recouvrement des cotisations de sécurité sociale et d’allocations familiales) s’appliquent au contrôle MSA. Le tribunal écarte l’argument de la caisse. L’article L. 723-1 du code rural et de la pêche maritime (le code rural) rend le livre Ier du code de la sécurité sociale (CSS) applicable aux MSA. L’article R. 724-9 du code rural, dans sa version applicable du 17 novembre 2019 au 14 avril 2023, étend aux contrôles de la MSA les articles R. 243-59 à R. 243-59-9 du CSS.
2. C’est à la caisse de prouver l’envoi de l’avis. Produire un avis portant la mention d’un recommandé ne suffit pas : la MSA doit établir que l’avis a été adressé au cotisant avant le contrôle.
3. La charte et le droit au conseil sont des mentions obligatoires. L’avis doit faire état de la charte du cotisant contrôlé et du droit de se faire assister d’un conseil. Leur absence entraîne la nullité des opérations de contrôle. Le jugement n’exige pas de la société qu’elle démontre un préjudice.
Ce que la décision ne dit pas
Le jugement est rendu en premier ressort : la MSA peut en faire appel. L’annulation frappe les actes de la procédure ; le tribunal n’a pas examiné le bien-fondé des sommes réclamées, ni les griefs propres à la mise en demeure. Il réunit deux défauts, l’envoi non prouvé et les mentions absentes. Il ne dit pas ce qu’il aurait jugé d’un avis bien reçu mais incomplet.
La caisse pourrait opposer l’arrêt de la cour d’appel de Montpellier du 24 octobre 2024 (RG 19/05526). Pour un contrôle MSA mené en 2016, la cour a refusé la nullité. L’article R. 724-7 du code rural, dans sa version applicable à ce litige, ne faisait référence ni à la charte ni à l’assistance d’un avocat. Dans le même sens, la cour d’appel de Bordeaux avait écarté ce grief pour un contrôle MSA de 2016. La Cour de cassation a rejeté le pourvoi, sans motivation spéciale (Cass. 2e civ., 18 février 2021, n° 20-11.883).
Ces décisions ne visent pas un contrôle soumis à l’article R. 724-9 du code rural dans ses versions en vigueur depuis le 17 novembre 2019, qui renvoient à l’article R. 243-59 du CSS. La date du contrôle décide donc du texte applicable.
Ce que je vois dans mes dossiers
Dans les arrêts que je lis sur l’avis de contrôle, l’organisme plaide que l’entreprise savait, ou pouvait savoir. La cour d’appel de Bordeaux l’avait admis en 2013, au regard d’un litige ancien avec l’URSSAF. La Cour de cassation a cassé : l’avis ne comportait pas toutes les mentions de l’article R. 243-59, et le redressement a été annulé (Cass. 2e civ., 18 septembre 2014, n° 13-17.084). La Cour s’en est tenue au contenu de l’avis.
Ce que je relève ensuite d’une décision à l’autre, c’est que la Cour de cassation regarde ce que l’organisme a mis à la disposition du cotisant avant l’ouverture du contrôle. En 2018, elle a refusé la nullité à une entreprise informée de l’adresse internet de la charte, qui pouvait la consulter (Cass. 2e civ., 20 décembre 2018, n° 17-20.041). L’avis reste la pièce décisive.
Ma position : avant toute discussion sur le fond, je lis l’avis de contrôle, sa date, ses mentions et la preuve de son envoi. Sur la charte, voir aussi l’accès à la charte du cotisant contrôlé ; sur l’envoi, l’avis de contrôle URSSAF non envoyé.
Les erreurs à éviter et les délais à tenir
| Délai | Point de départ | Texte | Si le délai ou la règle n’est pas respecté |
|---|---|---|---|
| 30 joursau moins | Avant la première visite de l’agent de contrôle (obligation de la caisse ; 15 jours dans la version applicable jusqu’au 14 avril 2023) | Art. R. 243-59, I, CSS | Avis absent, non prouvé ou incomplet : la nullité du contrôle peut être soulevée |
| 30 jours60 sur demande | Réception de la lettre d’observations | Art. R. 243-59, III, CSS | La période contradictoire prend fin sans vos observations |
| 2 mois | Notification de la mise en demeure | Art. R. 142-1 CSS | Recours forclos devant la commission de recours amiable |
Sources : Tribunal judiciaire de Bordeaux, pôle social, 29 octobre 2026, RG 24/02451 ; Cass. 2e civ., 18 septembre 2014, n° 13-17.084 ; Cass. 2e civ., 20 décembre 2018, n° 17-20.041 ; CA Montpellier, 3e ch. sociale, 24 octobre 2024, RG 19/05526 ; Cass. 2e civ., 18 février 2021, n° 20-11.883 ; article R. 243-59 du code de la sécurité sociale (version au 27 février 2023) ; article R. 243-59 du code de la sécurité sociale (version en vigueur) ; article R. 724-9 du code rural et de la pêche maritime (version au 27 février 2023) ; article R. 142-1 du code de la sécurité sociale.
Méthode : jugement lu au texte intégral publié par la Cour de cassation ; arrêts des 18 septembre 2014, 20 décembre 2018, 18 février 2021 et 24 octobre 2024 lus au texte intégral ; articles R. 243-59 et R. 142-1 du code de la sécurité sociale et R. 724-9 du code rural vérifiés le 15 novembre 2026.
Première erreur : payer la mise en demeure sans relire l’avis de contrôle. La régularité de tout ce qui suit dépend de ce premier courrier.
Deuxième erreur : croire que les garanties du contrôle URSSAF ne valent pas devant la MSA. Pour un contrôle soumis à l’article R. 724-9 du code rural, l’article R. 243-59 du code de la sécurité sociale s’applique. Voir aussi l’absence d’avis de contrôle URSSAF ou MSA.
Troisième erreur : laisser passer le délai de deux mois pour saisir la commission de recours amiable contre la mise en demeure. Sur la contestation de cet acte, voir la mise en demeure MSA et notre page avocat URSSAF.
Si vous avez reçu un avis de contrôle de la MSA ou de l’URSSAF, ou une mise en demeure après un contrôle, la première pièce à faire relire est cet avis.
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
Questions fréquentes
Un avis de contrôle de la MSA doit-il mentionner la charte du cotisant contrôlé ?
Oui. L’article R. 724-9 du code rural et de la pêche maritime rend l’article R. 243-59 du code de la sécurité sociale applicable aux contrôles de la MSA : l’avis doit faire état de la charte du cotisant contrôlé et de l’adresse où la consulter. Le tribunal judiciaire de Bordeaux (29 octobre 2026, RG 24/02451) y voit une formalité substantielle.
Que se passe-t-il si l’avis de contrôle ne mentionne pas le droit à un conseil ?
Le contrôle peut être annulé. L’article R. 243-59, II, du code de la sécurité sociale impose que l’avis de contrôle mentionne le droit de se faire assister du conseil de son choix. La Cour de cassation a annulé un redressement dont l’avis omettait cette mention et celle de la charte (Cass. 2e civ., 18 septembre 2014, n° 13-17.084).
Qui doit prouver l’envoi de l’avis de contrôle de la MSA ?
La caisse. Le 29 octobre 2026, le tribunal judiciaire de Bordeaux (RG 24/02451) a relevé que la MSA produisait un avis portant la mention d’un recommandé. Elle ne prouvait pas pour autant son envoi avant le contrôle. Le tribunal a annulé les opérations de contrôle, le redressement et la mise en demeure.
Combien de temps pour contester une mise en demeure de la MSA ?
Deux mois à compter de sa notification. La contestation se porte d’abord devant la commission de recours amiable de la caisse : l’article R. 142-1 du code de la sécurité sociale vise expressément les organismes de mutualité sociale agricole. Passé ce délai, le recours est forclos.
Un expert-comptable peut-il assister l’entreprise pendant un contrôle MSA ?
Oui. L’article R. 243-59 du code de la sécurité sociale, applicable aux contrôles de la MSA, reconnaît à la personne contrôlée le droit de se faire assister du conseil de son choix pendant le contrôle. Le texte ne restreint pas ce choix : avocat ou expert-comptable, c’est à l’entreprise de décider.
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
Le texte de référence : article R. 243-59 du code de la sécurité sociale
Voici le début de l’article R. 243-59, dans sa version en vigueur à la date de l’avis de contrôle du 27 février 2023 (I et premier alinéa du II). Pour les contrôles de la MSA, l’article R. 724-9 du code rural remplace la référence à l’article L. 243-7 par l’article L. 724-7 du code rural, et la charte est approuvée par arrêté du ministre chargé de l’agriculture.
I.-Tout contrôle effectué en application de l’article L. 243-7 est précédé, au moins quinze jours avant la date de la première visite de l’agent chargé du contrôle, de l’envoi par l’organisme effectuant le contrôle des cotisations et contributions de sécurité sociale d’un avis de contrôle. Toutefois, l’organisme n’est pas tenu à cet envoi dans le cas où le contrôle est effectué pour rechercher des infractions aux interdictions mentionnées à l’article L. 8221-1 du code du travail. Dans ce dernier cas, si l’organisme entend poursuivre le contrôle sur d’autres points de la réglementation, un avis de contrôle est envoyé selon les modalités définies au premier alinéa.
Lorsque la personne contrôlée est une personne morale, l’avis de contrôle est adressé à l’attention de son représentant légal et envoyé à l’adresse du siège social de l’entreprise ou le cas échéant à celle de son établissement principal, telles que ces informations ont été préalablement déclarées. Lorsque la personne contrôlée est une personne physique, il est adressé à son domicile ou à défaut à son adresse professionnelle, telles que ces informations ont été préalablement déclarées.
Sauf précision contraire, cet avis vaut pour l’ensemble des établissements de la personne contrôlée.
Cet avis fait état de l’existence d’un document intitulé « Charte du cotisant contrôlé » présentant à la personne contrôlée la procédure de contrôle et les droits dont elle dispose pendant son déroulement et à son issue, sur le fondement du présent code. Il précise l’adresse électronique où ce document approuvé par arrêté du ministre chargé de la sécurité sociale, est consultable et indique qu’il est adressé au cotisant sur sa demande. Les dispositions contenues dans la charte sont opposables aux organismes effectuant le contrôle.
II.-La personne contrôlée a le droit pendant le contrôle de se faire assister du conseil de son choix. Il est fait mention de ce droit dans l’avis prévu aux précédents alinéas. […]
Deux principes en ressortent. L’avis de contrôle doit arriver avant la première visite, au moins quinze jours avant dans cette version, trente jours aujourd’hui. Et il doit annoncer au cotisant, par écrit, la charte qui décrit ses droits et la possibilité d’être assisté du conseil de son choix.
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
La décision intégrale
Jugement publié par la Cour de cassation sur Judilibre : tribunal judiciaire de Bordeaux, 29 octobre 2026, RG 24/02451. Il est reproduit ci-dessous tel quel, à l’exception des noms des magistrats, du greffier et de l’avocat, remplacés par […].
Lire le jugement intégral du 29 octobre 2026 (RG 24/02451)
N° RG 24/02451 – N° Portalis DBX6-W-B7I-ZX7C
88B
N° RG 24/02451 – N° Portalis DBX6-W-B7I-ZX7C
__________________________
29 octobre 2026
__________________________
AFFAIRE :
S.A.R.L. AU COEUR DES VINS
C/
MSA GIRONDE
__________________________
Copie exécutoire délivrée
à
S.A.R.L. AU COEUR DES VINS
MSA GIRONDE
[…]
TRIBUNAL JUDICIAIRE
PÔLE SOCIAL
180 RUE LECOCQ
CS 51029
33077 BORDEAUX CEDEX
Jugement du 29 octobre 2026
COMPOSITION DU TRIBUNAL :
lors des débats et du délibéré
[…], Vice Présidente,
[…], Assesseur représentant les employeurs,
[…], Assesseur représentant les salariés,
DÉBATS :
À l’audience publique du 09 juin 2026
assistés de […], Faisant fonction de greffier
JUGEMENT :
Pris en application de l’article L.211-16 du Code de l’Organisation Judiciaire, Contradictoire, en premier ressort. Prononcé publiquement par mise à disposition au greffe, les parties en ayant été préalablement avisées dans les conditions prévues à l’article 450 alinéa 2 du Code de Procédure Civile, en présence de […], Faisant fonction de greffier
ENTRE :
DEMANDERESSE :
S.A.R.L. AU COEUR DES VINS
17, chemin de la Gardelle
33500 LIBOURNE
représentée par […], avocat au barreau de LIBOURNE
ET
DÉFENDERESSE :
MSA GIRONDE
Service contentieux
61 boulevard Joliot Curie – CS 51585
33052 BORDEAUX CEDEX
représentée par M. [K] [B], muni d’un pouvoir spécial
N° RG 24/02451 – N° Portalis DBX6-W-B7I-ZX7C
EXPOSÉ DU LITIGE
La SARL AU CŒUR DES VINS a fait l’objet d’un contrôle par la Mutualité Sociale Agricole de la GIRONDE de l’application des législations relatives aux cotisations et contributions obligatoires recouvrées par les organismes du recouvrement pour la période du 1er Janvier 2020 au 31 Décembre 2022.
Par courrier en date du 16 Octobre 2023, l’organisme a adressé à la société une lettre d’observations d’un montant total de 102.638,02 Euros en cotisations et contributions, suite aux points de redressement suivants :
A- Vérification de la masse salariale : aucune anomalie constatée,
B- Vérification du mode de calcul et du paiement des heures supplémentaires et heures complémentaires : demande de mise en conformité immédiate,
C- Vérification des primes de paniers versées aux salariés : demande de mise en conformité immédiate,
D- Vérification du compte 6414 “pers indemnités et av non soumis” : redressement de 88.415,21 Euros,
E- Vérification du compte “amendes et pénalités” : redressement de 1.127,84 Euros,
F- Vérification du caractère professionnel des indemnités kilométriques : redressement de 4.948,97 Euros,
G- Vérification absence de contribution OETH : redressement de 8.146 Euros.
Lors de la période contradictoire, par courriel en date du 18 Décembre 2023, la SARL AU CŒUR DES VINS a formulé des observations quant aux points de redressement D et F auprès de la Mutualité Sociale Agricole de la GIRONDE.
Par courrier en date du 20 Février 2024, l’inspecteur y a répondu et retenu partiellement les observations formulées sur le point de redressement D quant aux primes de pouvoirs d’achat.
Par courrier en date du 29 Mai 2024, l’inspecteur a adressé à la SARL AU CŒUR DES VINS un courrier explicatif quant au recalcul des sommes dues au titre du redressement litigieux, le point D ayant été ramené à la somme de 63.444,73 Euros, soit un redressement total minoré à 77.867,54 Euros.
Par courrier recommandé en date du 13 Juin 2024, réceptionné le 14 Juin 2024, la Mutualité Sociale Agricole de la GIRONDE a mis en demeure la SARL AU CŒUR DES VINS de réglé la somme de 77.867,54 Euros en cotisations sociales pour les 2ème et 4ème trimestres 2020, 2ème et 4ème trimestres 2021 et 2ème, 3ème et 4ème trimestres 2022, au titre du redressement ci-dessus opéré.
Par courrier de son Conseil en date du 22 Juillet 2024, la SARL AU CŒUR DES VINS a contesté la mise en demeure devant la Commission de Recours Amiable de l’organisme.
Par courrier de son Conseil déposé au Service d’Accueil Unique du Justiciable (SAUJ) le 23 Octobre 2024, la SARL AU CŒUR DES VINS a saisi le Pôle Social du Tribunal Judiciaire de BORDEAUX d’un recours contre la décision implicite de rejet de la Commission de Recours Amiable, saisie le 26 Juillet 2024 de ladite contestation du recouvrement suite au redressement susvisé. Ce recours a été enregistré sous le numéro RG 24/2451.
Par décision en date du 4 Septembre 2024, notifiée à la société le 21 Octobre 2024, la Commission de Recours Amiable de la Mutualité Sociale Agricole de la GIRONDE a rejeté le dit recours estimant que la SARL AU CŒUR DES VINS n’apportait pas des justificatifs de nature à modifier le redressement.
Par courrier de son Conseil déposé au Service d’Accueil Unique du Justiciable (SAUJ) le 30 Octobre 2024, la SARL AU CŒUR DES VINS a saisi le Pôle Social du Tribunal Judiciaire de BORDEAUX aux fins de contester la décision explicite de rejet de la Commission de Recours Amiable susvisé, poursuivant le recouvrement de la somme totale de 77.867,54 Euros en cotisations sociales. Ce recours a été enregistré sous le numéro RG 24/2530.
Les parties ayant été régulièrement convoquées, les affaires ont été appelées à une première audience de mise en état du 13 Mars 2025, puis renvoyées à plusieurs reprises afin de permettre aux parties de se mettre en état. Les affaires ont été jointes à l’audience de mise en état du 13 Novembre 2025 sous le seul numéro RG 24/2451. Après deux nouveaux renvois, l’affaire a été fixée à l’audience de plaidoirie du 9 Juin 2026.
* * * *
Par conclusions n°2 en demandes et responsives de son Conseil en date du 7 Janvier 2026, auxquelles il convient de se référer pour un plus ample exposé des moyens, la SARL AU CŒUR DES VINS demande au tribunal de :
* In limine litis, ordonner la jonction des affaires enrôlées sous les n°RG 24/2451 et RG 24/2530 sur le fondement de l’article 367 du Code de Procédure Civile,
* Au fond, au visa des articles R.725-6 et R.724-7 du Code Rural et de la Pêche Maritime, de l’Arrêté du 17 Juin 2023 et des articles 32 de la CCN ETARF et 84 de la CC GIRONDE,
– constater l’absence d’avis de contrôle,
– constater l’absence d’une mise en demeure régulièrement délivrée eu égard aux écarts de sommes entre la lettre d’observations et cette mise en demeure, non justifiées au cotisant,
– constater le grief ainsi fait au cotisant ignorant l’étendue exacte du redressement et ne pouvant valablement opérer un commencement de régularisation,
– annuler la décision implicite de la Commission de Recours Amiable initialement saisie le 22 Juillet 2024,
– annuler la décision explicite de rejet de la Commission de Recours Amiable du 4 Septembre 2024,
– annuler la mise en demeure MED24013 d’un montant de 77.867,54 Euros du 13 Juin 2024,
– débouter la Mutualité Sociale Agricole de toute réclamation visant à la condamnation au paiement des sommes appelées à la suite du redressement,
* Subsidiairement, la ramener à de plus justes proportions sur les indemnités de paniers/indemnités comptes 6414 “pers indemnités et av non soumis” :
– en 2020, ramener la base de redressement à 1.218,80 Euros et non 18.669 Euros,
– en 2021, ramener la base de redressement à 6.626,53 Euros et non 24.467 Euros,
– en 2022, ramener la base de redressement à 19.365,71 Euros et non 68.986 Euros.
* En tout état de cause,
– condamner la Mutualité Sociale Agricole au paiement de 2.500 Euros sur le fondement de l’article 700 du Code de Procédure Civile,
– laisser les dépens à la charge de la Mutualité Sociale Agricole.
La société soulève la nullité de la procédure de contrôle, faisant échec au recouvrement des cotisations, au motif qu’elle n’a pas été destinataire de l’avis de contrôle. En outre, la lettre d’information du 27 Février 2023 ne mentionne pas davantage l’assistance d’un conseil. Par ailleurs, la qualité de l’auteur de la mise en demeure n’est pas justifiée par l’organisme, et celle-ci ne fait pas apparaître la ventilation des cotisations redressées. Ces éléments sont contraires aux exigences générales de loyauté et de contradictoires imposées à la caisse. Ces manquements, auxquels s’ajoute l’absence de référence à la charte de cotisant, ont porté atteinte aux droits de la défense. Par ailleurs, la mise en demeure ne satisfait pas aux exigences de l’article R.725-6 du Code Rural et de la Pêche Maritime en ce qu’elle ne précise ni le détail des chefs de redressement, ni les périodes exactes concernées, ni le mode de calcul des cotisations. Sur le fond, les tableaux de synthèse permettent de constater que les primes de panier versées aux salariés ne dépassent pas les seuils fixés, de sorte qu’elles auraient dû être réputées utilisées conformément à leur objet. En maintenant une approche forfaitaire et globale, sans analyse individualisée des situations, la Mutualité Sociale Agricole a méconnu le principe d’individualisation de l’assiette des cotisations et procède à un redressement de pure opportunité. Elle estime que les justificatifs qu’elle fournit sont suffisants pour justifier de l’exonération de cotisations sociales des sommes versées à titre d’indemnité kilométrique. En tout état de cause, elle souligne qu’aucune disposition n’impose au cotisant de délai légal pour fournir les pièces justificatives des dépenses et frais professionnels de sorte que c’est à tort que l’organisme exclu ces éléments.
* * * *
Par conclusions responsives en date du 30 Octobre 2025, auxquelles il convient de se référer pour un plus ample exposé des moyens, la Mutualité Sociale Agricole de la GIRONDE demande au tribunal de :
– confirmer la décision implicite de la Commission de Recours Amiable saisie le 22 Juillet 2024,
– confirmer la décision explicite de la Commission de Recours Amiable du 4 Septembre 2024,
– confirmer le bien-fondé de la mise en demeure MED 24013 d’un montant de 77.867,54 Euros du 13 Juin 2024,
– au surplus, débouter la SARL AU CŒUR DES VINS de l’ensemble de ses demandes.
Elle expose que l’article R.724-7 du Code Rural et de la Pêche Maritime, applicable en matière de redressement opéré par ses services, ne lui impose pas d’informer le cotisant contrôlé de la possibilité de se faire assister du conseil de son choix. Il en est de même en ce qui concerne la charte du cotisant contrôlé. En outre, la mise en demeure est conforme aux exigences de l’article R.725-6 du Code Rural et de la Pêche Maritime. En application de l’article 4 de l’Arrêté du 17 Juin 2003, lorsque le salarié est contraint d’utiliser son véhicule personnel, les indemnités kilométriques versées par l’employeur peuvent être exclues de l’assiette des cotisations sociales dans la limite du barème fiscal, ou au-delà, sur justificatifs des frais exposés. En l’absence de preuve en ce sens, les sommes ont été réintégrées dans l’assiette des cotisations dues. En outre, les éléments versés par la société contrôlée ne permettent pas d’établir la prise de déjeuner en dehors de la résidence habituelle du salarié.
À l’issue des débats, les parties présentes ont été avisées que le jugement serait prononcé par sa mise à disposition au greffe le 8 Octobre 2026 et prorogé à ce jour.
MOTIFS DE LA DÉCISION
À titre liminaire, il convient de rappeler, que le simple recours devant la présente juridiction amène celle-ci à réexaminer la situation de la partie requérante au regard du droit qui lui est contesté de telle sorte qu’il n’entre pas dans le champ d’attribution du présent tribunal d’annuler, de réformer, d’infirmer ou de confirmer les décisions prononcées par la Caisse ou sa Commission de Recours Amiable. Dès lors, il n’y a lieu de statuer spécifiquement sur ces points.
Sur la jonction des affaires :
Par application des dispositions de l’article 367 du Code de Procédure Civile, le juge peut à la demande des parties ou d’office, ordonner la jonction de plusieurs instances pendantes devant lui, s’il existe un lien tel qu’il serait de l’intérêt d’une bonne administration de la justice de les faire instruire ou juger ensemble. Cette disposition est applicable devant le tribunal judiciaire spécialement désigné en vertu de l’article L.211-16 du Code de l’Organisation Judiciaire, sur le fondement de l’article R.142-1-A du Code de la Sécurité Sociale.
En l’espèce, la SARL AU CŒUR DES VINS sollicite la jonction des recours enregistrés sous les numéros RG 24/2451 et RG 24/2530 pour une bonne administration de la justice.
Toutefois, il convient d’observer que lors de l’audience de mise en état du 13 Mars 2025, les affaires RG 24/2451 et RG 24/2530 ont été jointes sous le seul numéro RG 24/2451.
Par conséquent, la demande de jonction des recours telle que formulée par la société demanderesse est devenue sans objet.
Sur la régularité de la procédure de contrôle et de la mise en demeure du 13 Juin 2024 :
Par application de l’article L.723-1 du Code Rural et de la Pêche Maritime, les dispositions du Livre 1er du Code de la Sécurité Sociale sont applicables aux Mutualités Sociales Agricoles.
Ainsi, les dispositions des articles R.243-59 à R.243-59-9 du Code de la Sécurité Sociale sont applicables aux contrôles effectués en application de l’article L.724-7 du Code Rural et de la Pêche Maritime auprès des cotisants mentionnés à l’article L.724-11 du même code, sous réserve des adaptations particulières prévues par l’article R.724-9 du Code Rural et de la Pêche Maritime, dans sa version applicable du 17 Novembre 2019 au 14 Avril 2023.
Étant précisé que l’article L.724-7 du Code Rural et de la Pêche Maritime, dans sa version en vigueur du 1er Janvier 2020 au 27 Juin 2026 dispose que “Le contrôle de l’application des dispositions relatives aux différentes branches des régimes de protection sociale des non-salariés et salariés agricoles, mentionnées aux articles L.722-8 et L.722-27, le contrôle de l’application des articles L.732-56 à L.732-63, le contrôle des mesures d’action sanitaire et sociale mentionnées au chapitre VI du présent titre II, le contrôle de l’application du deuxième alinéa de l’article L.725-3 du présent code ainsi que la vérification du calcul de la contribution mentionnée à l’article L.5212-9 du code du travail sont confiés aux caisses de mutualité sociale agricole. Pour l’exercice de ce contrôle, une caisse de mutualité sociale agricole peut déléguer à une autre caisse de mutualité sociale agricole ses compétences dans des conditions fixées par décret. […]”.
L’article R.243-59 du Code de la Sécurité Sociale, dans sa version en vigueur du 1er Janvier 2020 au 14 Avril 2023, “I.-Tout contrôle effectué en application de l’article [L.724-7 du Code Rural et de la Pêche Maritime] est précédé, au moins quinze jours avant la date de la première visite de l’agent chargé du contrôle, de l’envoi par l’organisme effectuant le contrôle des cotisations et contributions de sécurité sociale d’un avis de contrôle.
Toutefois, l’organisme n’est pas tenu à cet envoi dans le cas où le contrôle est effectué pour rechercher des infractions aux interdictions mentionnées à l’article L.8221-1 du code du travail. Dans ce dernier cas, si l’organisme entend poursuivre le contrôle sur d’autres points de la réglementation, un avis de contrôle est envoyé selon les modalités définies au premier alinéa.
Lorsque la personne contrôlée est une personne morale, l’avis de contrôle est adressé à l’attention de son représentant légal et envoyé à l’adresse du siège social de l’entreprise ou le cas échéant à celle de son établissement principal, telles que ces informations ont été préalablement déclarées. Lorsque la personne contrôlée est une personne physique, il est adressé à son domicile ou à défaut à son adresse professionnelle, telles que ces informations ont été préalablement déclarées.
Sauf précision contraire, cet avis vaut pour l’ensemble des établissements de la personne contrôlée.
Cet avis fait état de l’existence d’un document intitulé « Charte du cotisant contrôlé » présentant à la personne contrôlée la procédure de contrôle et les droits dont elle dispose pendant son déroulement et à son issue, sur le fondement du présent code. Il précise l’adresse électronique où ce document approuvé par arrêté du ministre chargé de la sécurité sociale, est consultable et indique qu’il est adressé au cotisant sur sa demande. Les dispositions contenues dans la charte sont opposables aux organismes effectuant le contrôle.
II.- La personne contrôlée a le droit pendant le contrôle de se faire assister du co
nseil de son choix. Il est fait mention de ce droit dans l’avis prévu aux précédents alinéas. […]”.
N° RG 24/02451 – N° Portalis DBX6-W-B7I-ZX7C
En l’espèce, la SARL AU CŒUR DES VINS a fait l’objet d’un contrôle par la Mutualité Sociale Agricole de la GIRONDE de l’application des législations relatives aux cotisations et contributions obligatoires recouvrées par les organismes du recouvrement pour la période du 1er Janvier 2020 au 31 Décembre 2022. À l’issue de celui-ci, la Caisse lui a adressé une lettre d’observations le 16 Octobre 2023, puis une mise en demeure de régler les sommes redressées le 13 Juin 2024.
La SARL AU CŒUR DES VINS reproche à l’organisme de ne pas lui avoir adressé, préalablement au contrôle, un avis de contrôle, précisant les conditions dans lesquelles elle pouvait consulter la charte du cotisant contrôlé, ni la possibilité de se faire assister du conseil de son choix.
En défense, l’organisme verse en pièce n°8 un avis de contrôle en date du 27 Février 2023. Il convient toutefois de relever qu’il ne rapporte pas la preuve que celui-ci ait été adressé à la société cotisante, préalablement au contrôle et ce malgré la mention de l’envoi en recommandé avec accusé de réception.
En outre, il est également constaté que ledit avis ne fait pas référence à la charte du cotisant contrôle, ni de la possibilité de se faire assister du conseil de son choix le jour du contrôle et plus généralement pour l’ensemble de la procédure. Or, ces formalités substantielles doivent être respectées à peine de nullité des opérations de contrôle.
Par conséquent, il convient de constater l’irrégularité des opérations de contrôle diligentées par la Mutualité Sociale Agricole de la GIRONDE, ainsi que du redressement opéré, et d’annuler la mise en demeure du 13 Juin 2024 subséquente.
Sur les autres demandes :
Succombant à l’instance, la Mutualité Sociale Agricole de la GIRONDE doit prendre à sa charge les entiers dépens de l’instance sur le fondement des dispositions de l’article 696 du Code de Procédure Civile applicable en vertu du paragraphe II de l’article R.142-1-A du Code de la Sécurité Sociale auquel renvoie l’article R.751-143-1 du Code Rural et de la Pêche Maritime.
L’équité commande de condamner la Mutualité Sociale Agricole de la GIRONDE à verser à la SARL AU CŒUR DES VINS la somme de MILLE EUROS (1.000 Euros) sur le fondement de l’article 700 du Code de Procédure Civile, applicable en vertu du paragraphe II de l’article R.142-1-A du Code de la Sécurité Sociale auquel renvoie l’article R.751-143-1 du Code Rural et de la Pêche Maritime.
S’agissant des décisions rendues en matière de sécurité sociale, l’exécution provisoire est facultative, en application de l’article R.142-10-6 du Code de la Sécurité Sociale. Or, la nécessité de devoir l’ordonner n’est pas démontrée.
PAR CES MOTIFS
Le Tribunal Judiciaire de BORDEAUX, statuant par décision contradictoire, rendue par mise à disposition au greffe et en premier ressort,
DÉCLARE sans objet la demande de jonction des recours n°RG 24/2451 et RG 24/2530 formée par la SARL AU CŒUR DES VINS,
DIT que la procédure de contrôle et la mise en demeure subséquente du 13 Juin 2024 sont entachées de nullité,
EN CONSÉQUENCE,
ANNULE le redressement opéré par la Mutualité Sociale Agricole de la GIRONDE par lettre d’observations du 16 Octobre 2023,
N° RG 24/02451 – N° Portalis DBX6-W-B7I-ZX7C
ANNULE la mise en demeure du 13 Juin 2024 émise par la Mutualité Sociale Agricole de la GIRONDE à l’encontre de la SARL AU CŒUR DES VINS,
CONDAMNE la Mutualité Sociale Agricole de la GIRONDE aux entiers dépens,
CONDAMNE la Mutualité Sociale Agricole de la GIRONDE à verser à la SARL AU CŒUR DES VINS la somme de MILLE EUROS (1.000 Euros) au titre de ses frais irrépétibles,
DIT n’y avoir lieu de prononcer l’exécution provisoire du présent jugement.
Ainsi jugé et mis à disposition au greffe du tribunal le 29 Octobre 2026 et signé par la Présidente et la Greffière.
LA GREFFIÈRE LA PRÉSIDENTE
En conséquence, la République française mande et ordonne à tous commissaires de justice, sur ce requis, de mettre ledit jugement à exécution, aux procureurs généraux et aux procureurs de la République près les tribunaux judiciaires d’y tenir la main, à tous commandants et officiers de la force publique de prêter main-forte lorsqu’ils en seront légalement requis.
En foi de quoi, le présent jugement a été signé par le greffier.
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
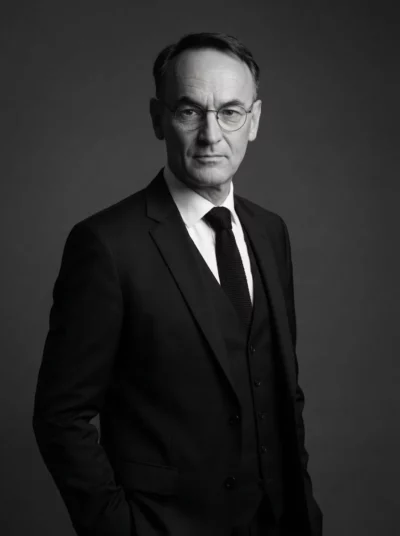
L’auteur
Eric ROCHEBLAVE
Avocat spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale, inscrit au Barreau de Montpellier, Maître Eric Rocheblave défend les entreprises, les dirigeants, les indépendants et les professionnels de santé face à l’URSSAF, la CGSS, la MSA et la CPAM : contrôle URSSAF, lettre d’observations, redressement, mise en demeure, contrainte, travail dissimulé, indu. Sa méthode : rechercher le vice de procédure qui fait tomber le redressement. Il intervient partout en France, en métropole et outre-mer (Antilles, Guyane, La Réunion, Mayotte, Polynésie française), et il est l’auteur du livre « Contester un redressement URSSAF » (édition 2027).
PortraitAvis clientsRevue de presseTous ses articles
Lauréat de l’Ordre des Avocats du Barreau de Montpellier et de la Faculté de Droit de Montpellier · DESS Droit et Pratiques des Relations de Travail · DEA Droit Privé Fondamental · DU d’Études Judiciaires · DU de Sciences Criminelles · DU d’Informatique Juridique