Quels documents fournir lors d’un contrôle URSSAF pour éviter un redressement ?
contrôle urssaf documents à fournir
Découvrez quels documents fournir lors d’un contrôle URSSAF pour éviter un redressement. Apprenez l’importance de la communication des justificatifs, les délais à respecter et les conséquences d’une transmission tardive.Protégez votre entreprise grâce aux conseils pratiques et éclairés de Maître Eric ROCHEBLAVE, Avocat Spécialiste du contrôle URSSAF.
A lire également :
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
Communiquez tous vos documents nécessaires à l’exercice du contrôle URSSAF
L’article R243-59 du Code de la sécurité sociale dispose :
« II. (…) La personne contrôlée est tenue de mettre à disposition des agents chargés du contrôle mentionnés à l’article L. 243-7 tout document et de permettre l’accès à tout support d’information qui leur sont demandés par ces agents comme nécessaires à l’exercice du contrôle. »
Selon ces dispositions de l’article R243-59 du Code de la sécurité sociale, la personne contrôlée doit :
- Mettre à la disposition des agents de contrôle tous les documents nécessaires : Cela inclut les pièces comptables, les bulletins de salaire, les contrats de travail, les relevés des cotisations, les déclarations sociales, etc.
- Permettre l’accès à tous les supports d’information : En plus des documents physiques, l’accès doit être donné aux supports numériques, aux systèmes informatiques, et à toutes les données pertinentes pour le contrôle, qu’elles soient stockées sur papier ou électroniquement.
Les agents de contrôle de l’URSSAF ont ainsi un droit de regard sur l’ensemble des documents jugés nécessaires pour effectuer leur contrôle.
Cette exigence vise à garantir une transparence complète et à éviter les dissimulations.
Il incombe à l’agent de contrôle d’établir la liste des documents et supports dont la production lui semble nécessaire et de la communiquer à l’employeur, sur lequel ne pèse aucune obligation de mettre à disposition, de façon spontanée, les documents nécessaires au contrôle[1].
Il est normal qu’au fur et à mesure de l’avancée du contrôle, de nouvelles communications de pièces aient pu s’avérer nécessaires[2].
N’est pas irrégulière la demande de pièces complémentaires[3].
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
Communiquez tous vos documents avant la fin du contrôle URSSAF
Obligation de fournir les justificatifs nécessaires
Il est régulièrement rappelé qu’il appartient au cotisant d’apporter les justificatifs nécessaires pendant les opérations de contrôle[4].
Documents requis lors des opérations de contrôle
Les documents nécessaires à la détermination de l’assiette des cotisations doivent être apportés lors des opérations de contrôle, non à posteriori[5].
Période contradictoire et production de documents
A défaut de production d’éléments contraires aux constatations de l’inspecteur pendant la période contradictoire et avant la clôture des opérations de contrôle, la personne contrôlée ne peut produire d’éléments nouveaux aux débats[6].
Sont écartés du débat judiciaire, les documents dont le cotisant n’apporte aucun élément permettant de corroborer ses seules allégations quant au fait que ces documents litigieux ont été produits pour la première fois durant la période contradictoire[7].
Conséquences de l’absence de justificatifs
Il est en effet jugé que l’absence de production de justificatifs pendant la période de contrôle faisait obstacle à leur prise en compte par la juridiction, cette règle a été édictée quant à la vérification de l’application des règles de déduction des frais professionnels[8].
Le cotisant n’ayant pas fait valoir de justificatifs de sa position durant la période contradictoire du contrôle, le chef de redressement doit être confirmé[9].
Documents produits postérieurement au contrôle
Les pièces produites par la cotisante, postérieurement aux opérations de contrôle et non-mises à la disposition des agents de contrôle en application des dispositions de l’article R. 243-59 II du Code de la sécurité sociale précité, ne sont pas de nature à modifier la taxation forfaitaire réalisée par l’Urssaf. La cotisante est mal fondée à se prévaloir de la violation de ses droits alors qu’elle devait fournir l’ensemble des éléments sollicités pendant la période de contrôle, et qu’elle pouvait encore le faire au cours de la période d’échanges contradictoires. La transmission tardive de pièces qui lui est imputable ne peut permettre d’ouvrir une nouvelle période de contrôle qui s’est achevée avec le courrier de l’Urssaf de réponse à ses observations[10].
Obligation de preuve pour l’employeur
Il est constant que, pour faire obstacle à l’application de l’évaluation forfaitaire de la rémunération servant de base au calcul du redressement, l’employeur doit apporter la preuve non seulement de la durée réelle d’emploi du travailleur dissimulé, mais encore du montant exact de la rémunération versée à ce dernier pendant cette période[11].
Vérification de la législation sociale
De même, le cotisant doit produire, lors des opérations de contrôle, les éléments nécessaires à la vérification du respect de la législation sociale et les pièces versées ultérieurement doivent être écartées, dès lors que le contrôle est clos après la période contradictoire, telle que définie à l’article R. 243-59 du code de la sécurité sociale[12].
Travail dissimulé et communication des documents
Dans le cadre de vérifications portant sur l’existence de travail dissimulé, l’employeur qui est tenu de communiquer à l’Urssaf tout document nécessaire à l’exercice du contrôle, ne saurait se prévaloir de la destruction des relevés d’heures pour combattre les constatations effectuées sur l’existence de travail dissimulé[13].
Pour la vue d’ensemble : avocat travail dissimulé URSSAF : preuve, majoration et moyens de défense.
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
Communiquez correctement vos documents nécessaires à l’exercice du contrôle URSSAF
L’article R243-59 du Code de la sécurité sociale dispose :
« II. (…) La personne contrôlée est tenue de mettre à disposition des agents chargés du contrôle mentionnés à l’article L. 243-7 tout document et de permettre l’accès à tout support d’information qui leur sont demandés par ces agents comme nécessaires à l’exercice du contrôle.
Sauf autorisation de la personne contrôlée, seules des copies des documents remis peuvent être exploitées hors de ses locaux. L’agent chargé du contrôle peut demander que les documents à consulter lui soient présentés selon un classement nécessaire au contrôle dont il aura au préalable informé la personne contrôlée. Sans préjudice de demandes complémentaires ou du recours à la méthode d’évaluation du redressement par échantillonnage et extrapolation prévue à l’article R. 243-59-2, et afin de limiter le nombre des documents et données collectées, il peut également choisir de ne demander que des données et documents partiels. »
Lors d’un contrôle URSSAF, la personne contrôlée doit respecter plusieurs obligations légales afin de faciliter la mission des agents chargés du contrôle.
L’article R. 243-59 du Code de la sécurité sociale encadre les modalités pratiques de présentation des documents nécessaires et vise à garantir la transparence du processus tout en limitant la charge administrative sur les entreprises.
Voyons en détail ce que dit cet article et quelles sont ses implications pour les personnes contrôlées.
L’obligation de fournir les documents nécessaires au contrôle
Mise à disposition de copies des documents
L’article R. 243-59 prévoit que, sauf autorisation explicite de la personne contrôlée, les agents chargés du contrôle ne peuvent exploiter que des copies des documents, qu’ils emportent hors des locaux de l’entreprise. Cela signifie que, par défaut, les documents originaux restent sur place, assurant à l’entreprise un meilleur contrôle sur ses archives et évitant la perte ou l’altération des pièces originales. Toutefois, si la personne contrôlée donne son accord, les agents peuvent emporter les originaux.
Classement des documents requis
L’agent chargé du contrôle a également la possibilité de demander à ce que les documents soient présentés selon un classement spécifique. Cette exigence a pour but de faciliter le contrôle et d’accélérer le processus. Cependant, l’agent doit informer à l’avance la personne contrôlée du mode de classement attendu. Cela permet à l’entreprise ou au travailleur indépendant de préparer les documents de manière adéquate et d’éviter des retards.
Limitation du nombre de documents collectés
Dans un souci de proportionnalité, l’article R. 243-59 prévoit que l’agent de contrôle peut limiter le nombre de documents et données collectées. Plutôt que d’exiger l’ensemble des pièces comptables ou sociales, l’agent peut choisir de ne demander que des données partielles ou spécifiques, en fonction des besoins immédiats du contrôle. Cela vise à réduire la charge administrative pour la personne contrôlée tout en permettant aux agents de se concentrer sur les éléments les plus pertinents.
Utilisation de la méthode d’échantillonnage et extrapolation
L’article fait également référence à la méthode d’évaluation par échantillonnage et extrapolation, prévue à l’article R. 243-59-2 du Code de la sécurité sociale. Cette méthode permet aux agents de contrôler un échantillon représentatif des documents et de généraliser les résultats à l’ensemble de la période vérifiée. Cette approche réduit le nombre de documents à fournir et permet d’économiser du temps, tant pour l’entreprise que pour les contrôleurs.
Les conséquences en cas de non-respect
Le non-respect des obligations prévues par l’article R. 243-59 peut entraîner plusieurs sanctions :
- Redressement URSSAF : Si les documents nécessaires ne sont pas fournis ou si la coopération est insuffisante, les agents peuvent décider d’un redressement des cotisations. Ce redressement sera basé sur les éléments à disposition des contrôleurs.
- Sanctions financières : L’obstruction au contrôle, qu’elle soit intentionnelle ou non, peut conduire à des sanctions pécuniaires. L’entreprise peut également être soumise à des majorations sur ses cotisations.
- Obligation de coopération : Il est essentiel de collaborer pleinement avec les agents pour éviter des procédures contentieuses qui peuvent alourdir la facture pour l’entreprise.
Conclusion
L’article R. 243-59 du Code de la sécurité sociale met en place un cadre légal précis pour les contrôles URSSAF, garantissant à la fois la transparence et la proportionnalité du processus. En tant qu’employeur ou travailleur indépendant, il est crucial de bien préparer ses documents et de respecter les demandes des agents de contrôle pour éviter toute sanction. La limitation du nombre de documents demandés et l’utilisation de l’échantillonnage permettent de rendre le contrôle plus efficace tout en réduisant la charge administrative.
[1] Cour d’appel d’Orléans – Chambre Sécurité Sociale 2 mai 2023 / n° 21/02831
[2] Cour d’appel d’Amiens – 2EME PROTECTION SOCIALE 31 mars 2023 / n° 21/02386
[3] Cour d’appel de Rennes – 9ème Ch Sécurité Sociale 22 mars 2023 / n° 20/03704
[4] Cass. 2e Civ., 19 décembre 2019, pourvoi n° 18-22.912
Cour d’appel d’Amiens 27 mai 2021 / n° 20/03834
[5] Cour d’appel de Grenoble – Ch.secu-fiva-cdas 28 mars 2024 / n° 22/03006
[6] Cass 2e civ. 24 novembre 2016 n° 15-20493
Cass 2e civ. 19 décembre 2019 n° 18-22912
Cass 2e civ. 7 janvier 2021 n°19-19395
[7] Tribunal judiciaire de Lyon – CTX PROTECTION SOCIALE 19 février 2024 / n° 22/01954
[8] Cass. 2ème Civ., 27 novembre 2014, pourvoi n° 13-23.320
Cass. 2ème Civ., 24 novembre 2016, pourvoi n° 15-20.493
Cass. 2ème Civ., 19 décembre 2019, pourvoi n° 18-22.912
[9] Cour d’appel de Grenoble – Ch.secu-fiva-cdas 30 novembre 2023 / n° 22/01598
[10] Cour d’appel d’Orléans – Chambre Sécurité Sociale 27 juin 2023 / n° 22/01073
[11] Cass. Civ. 2, 23 janvier 2014, 12-28.552
[12] Cass. Civ. 2, 9 novembre 2017 n° 16-25.690
Cass. Civ. 7 janvier 2021, n° 19-19.395 et 19-20.035
Cass. Civ. 2, 19 décembre 2019, n° 18-22.912
[13] Cour d’appel d’Orléans – Chambre Sécurité Sociale 26 septembre 2023 / n° 22/00433
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
Liste complète des documents à fournir lors d’un contrôle URSSAF
Quels documents sont obligatoires lors d’un contrôle URSSAF ?
Contrôle URSSAF : les documents à préparer pour éviter les sanctions
Contrôle URSSAF : guide des documents à présenter aux inspecteurs
Quels documents l’URSSAF peut-elle vous demander en cas de contrôle ?
Contrôle URSSAF : quels documents préparer pour éviter un redressement ?
Quels documents présenter lors d’un contrôle URSSAF afin d’éviter un redressement ?
Documents obligatoires pour un contrôle URSSAF : comment éviter un redressement ?
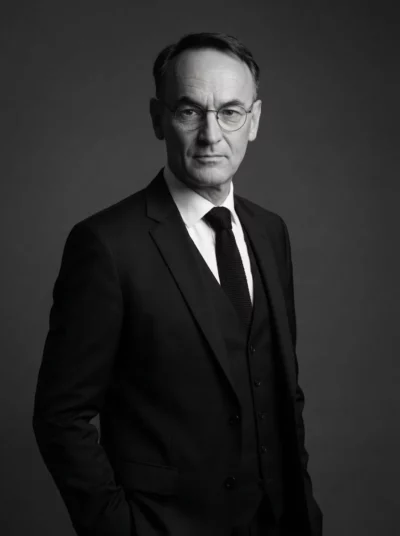
L’auteur
Eric ROCHEBLAVE
Avocat spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale, inscrit au Barreau de Montpellier, Maître Eric Rocheblave défend les entreprises, les dirigeants, les indépendants et les professionnels de santé face à l’URSSAF, la CGSS, la MSA et la CPAM : contrôle URSSAF, lettre d’observations, redressement, mise en demeure, contrainte, travail dissimulé, indu. Sa méthode : rechercher le vice de procédure qui fait tomber le redressement. Il intervient partout en France, en métropole et outre-mer (Antilles, Guyane, La Réunion, Mayotte, Polynésie française), et il est l’auteur du livre « Contester un redressement URSSAF » (édition 2027).
PortraitAvis clientsRevue de presseTous ses articles
Lauréat de l’Ordre des Avocats du Barreau de Montpellier et de la Faculté de Droit de Montpellier · DESS Droit et Pratiques des Relations de Travail · DEA Droit Privé Fondamental · DU d’Études Judiciaires · DU de Sciences Criminelles · DU d’Informatique Juridique
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate