Articles de Maître Eric ROCHEBLAVE
Plus de 1 200 articles URSSAF, CPAM et droit social pour entreprises, dirigeants, indépendants et professionnels de santé : contrôle, redressement, contrainte, indu et pénalité financière. Tous sont écrits par Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier depuis 1998. Il est spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale.
Conseil et défense partout en métropole et outre-mer.
Articles URSSAF et CPAM à lire en premier
Comment contester une lettre d’observations de l’URSSAF ?
Délai de réponse, prolongation, accès aux documents, rédaction de la réponse : ce qu’il faut faire après la lettre d’observations.
Ne rédigez jamais votre opposition à contrainte URSSAF sans avocat. Jamais.
Rédiger seul une opposition à contrainte conduit souvent à l’irrecevabilité : délai, forme et motivation expliqués.
5 erreurs à éviter lors d’un contrôle URSSAF
Les cinq erreurs qui aggravent un contrôle URSSAF, et comment les éviter.
Contrôle CPAM des professionnels de santé : vos droits, vos risques, vos recours
Médecin, infirmier, kinésithérapeute, sage-femme : comment réagir et vous défendre face à un contrôle CPAM.
Comment contester une notification de payer un indu par la CPAM ?
Légalité de la procédure, obligation d’information, preuves exigées : les points à vérifier dans une notification d’indu.
Sans preuve de votre mauvaise foi, la CPAM ne peut pas vous infliger de pénalité financière
Professionnels de santé : la pénalité financière suppose que la CPAM prouve votre mauvaise foi.
Thèmes des articles URSSAF et CPAM
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Derniers articles URSSAF, CPAM et droit du travail
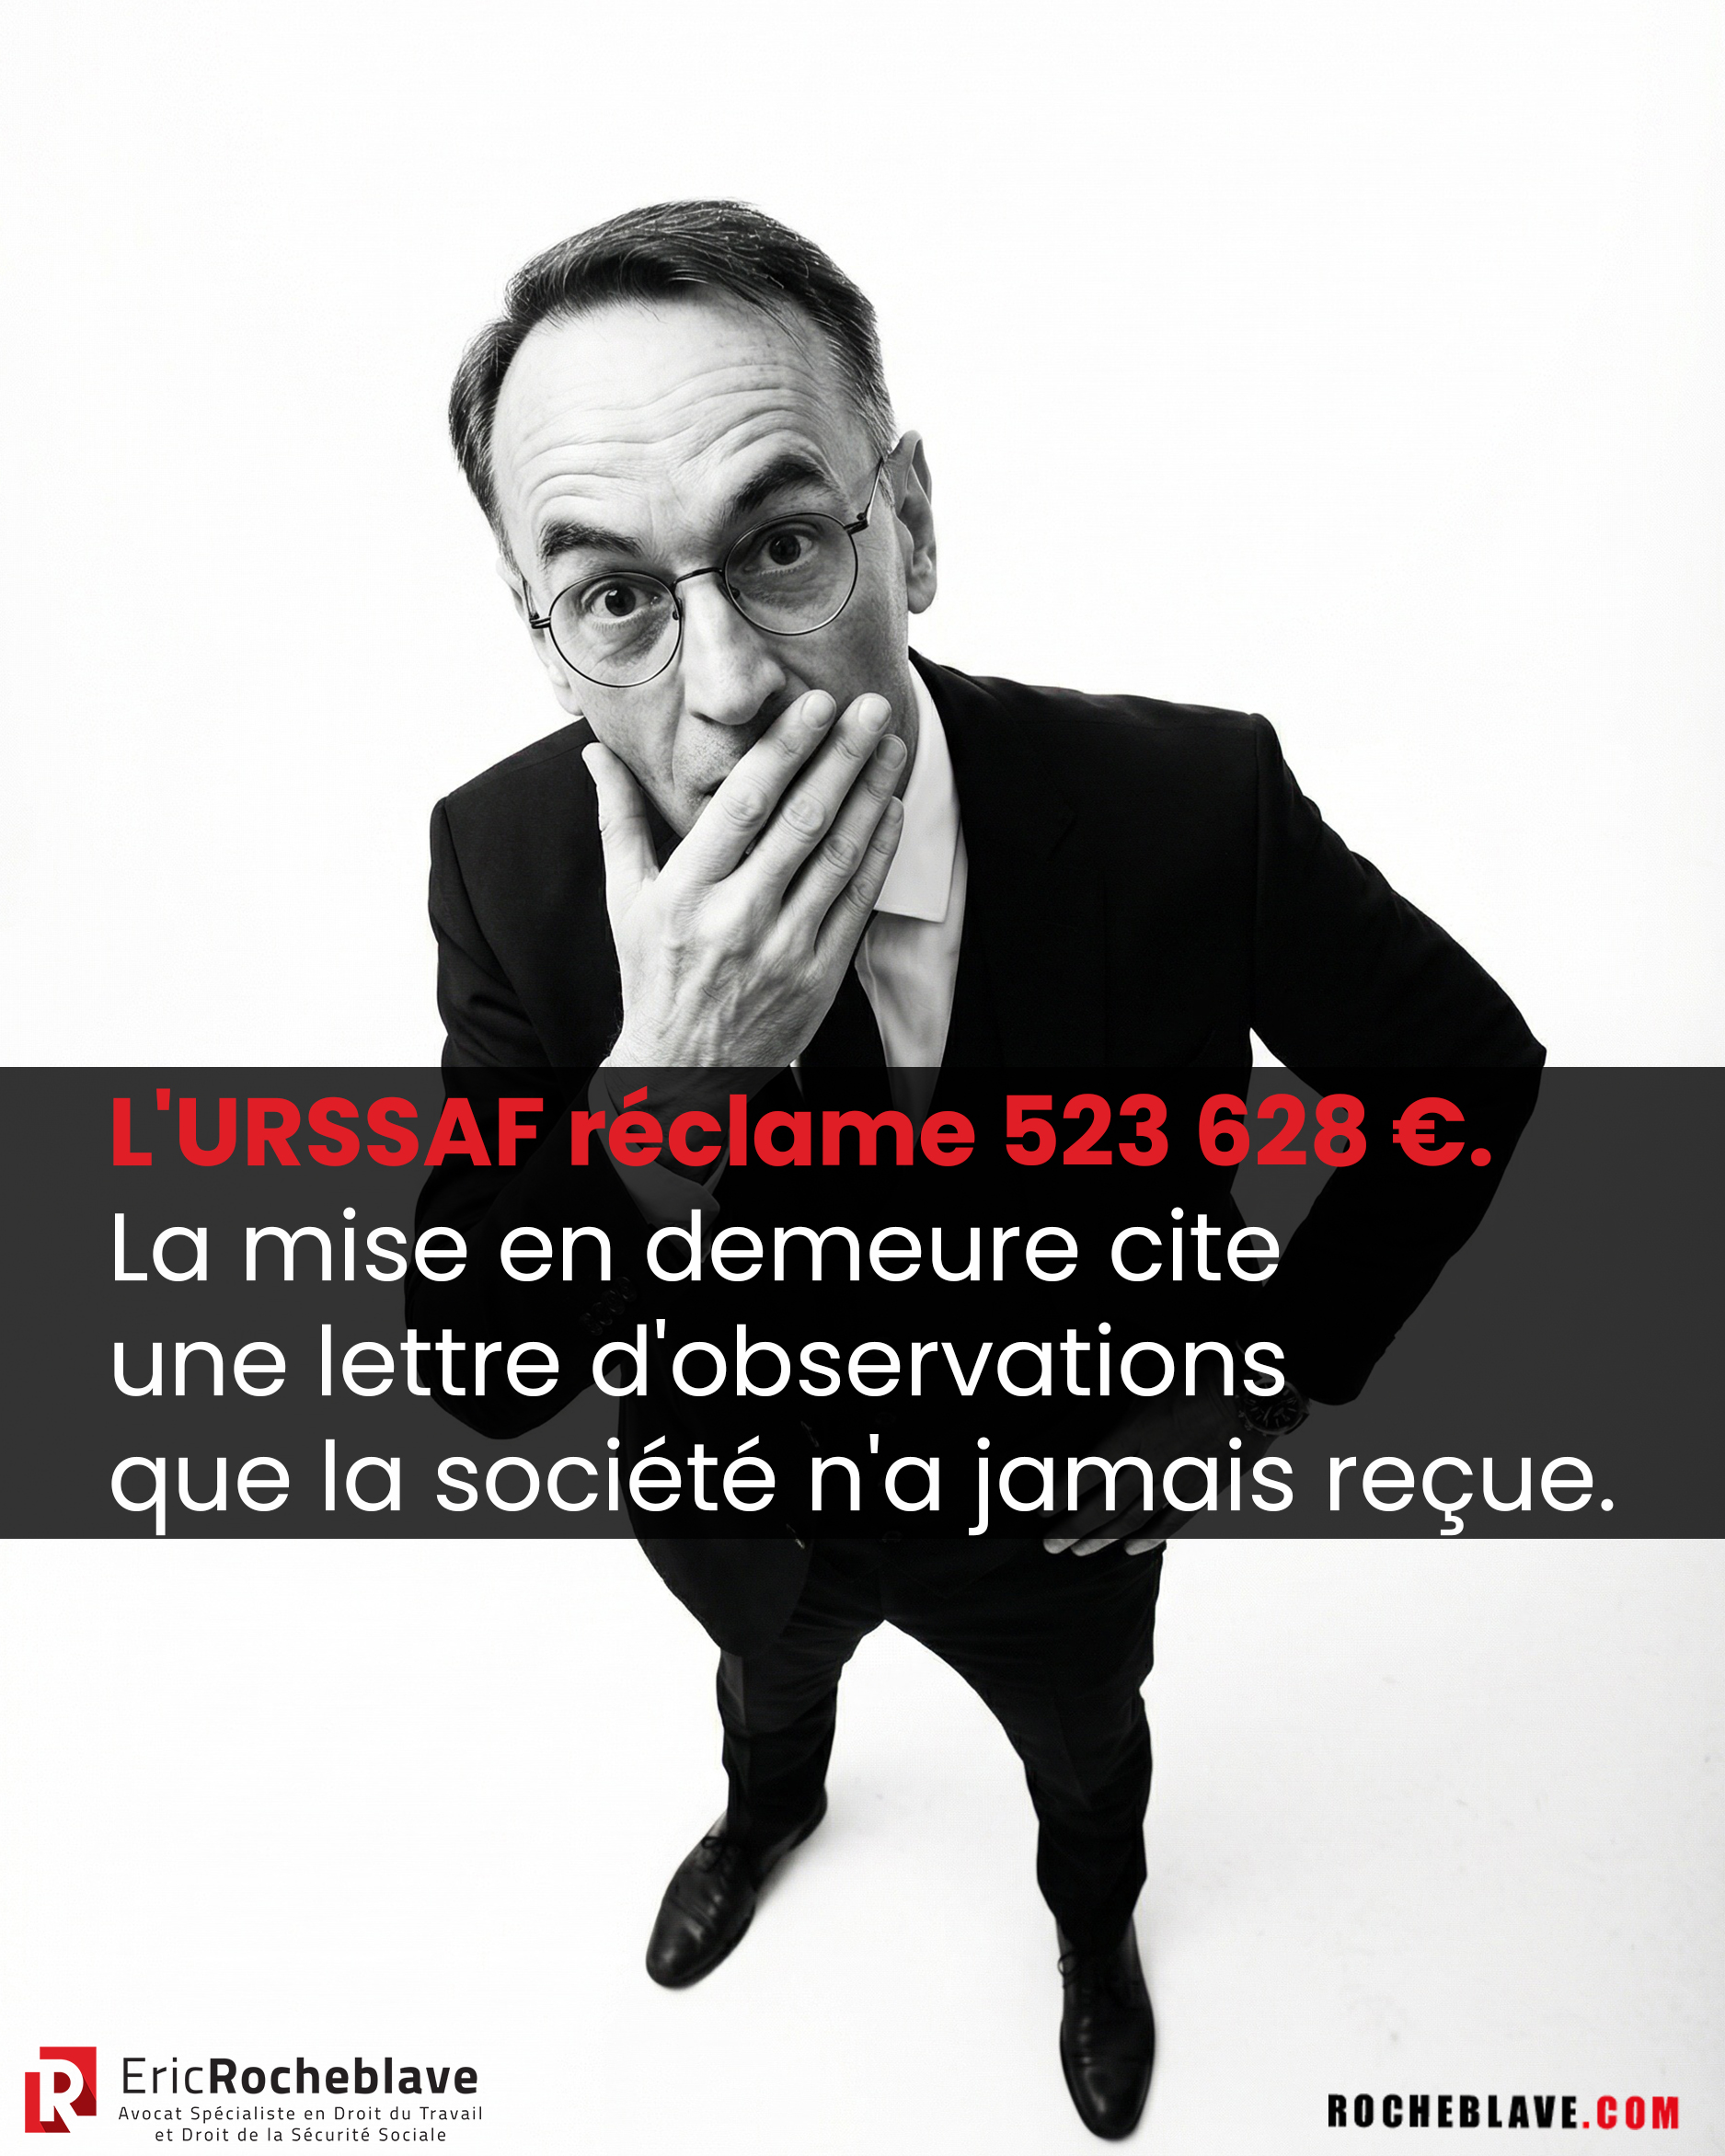
L’URSSAF réclame 523 628 €. La mise en demeure cite une lettre d’observations que la société n’a jamais reçue.
L'URSSAF réclamait 523 628 euros à une agence de travail temporaire. Mais la mise en demeure visait une lettre d'observations et un dernier courrier que la société n'avait jamais reçus, car ils appartenaient à un autre contrôle. Par arrêt du 3 avril 2026, la Cour d'appel de Paris annule la mise en demeure et prive le redressement de tout fondement.
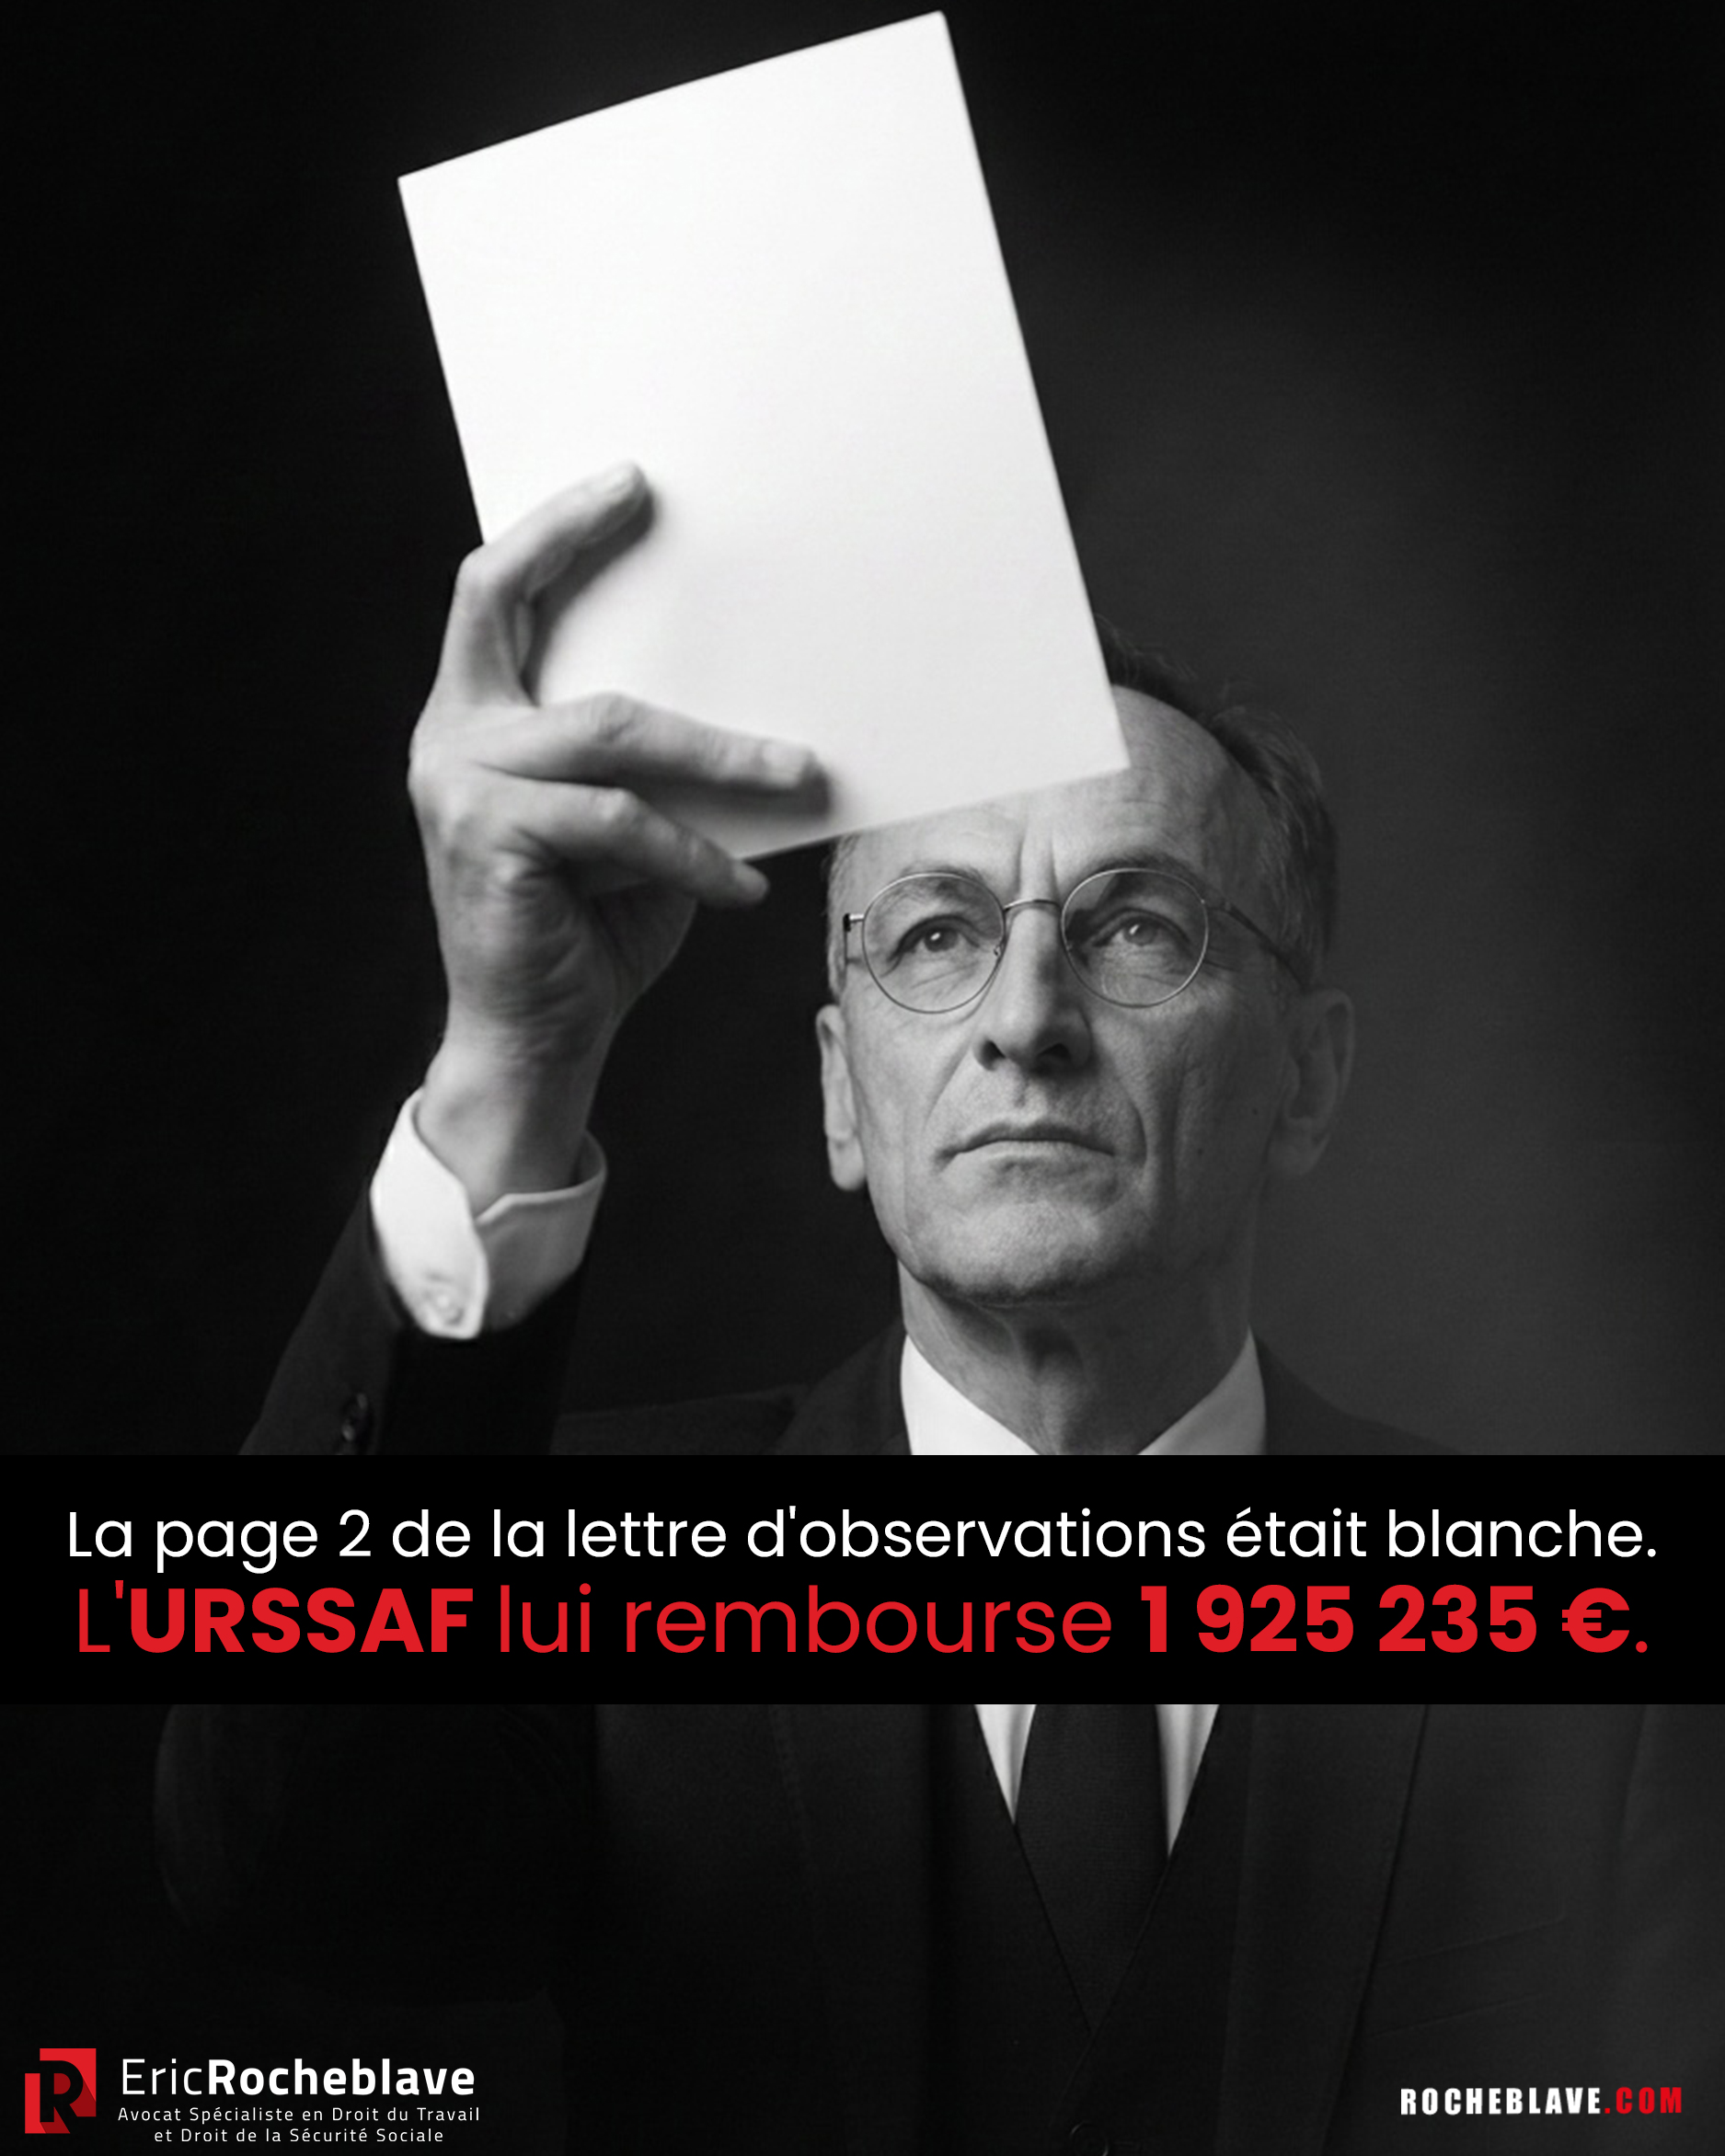
La page 2 de la lettre d’observations était blanche. L’URSSAF lui rembourse 1 925 235 €.
Une société a obtenu l’annulation complète d’une procédure URSSAF parce que la page 2 de la lettre d’observations reçue était blanche. Résultat : annulation de la lettre d’observations, annulation de la mise en demeure et remboursement de 1 925 235 euros avec intérêts. La Cour d’appel de Paris rappelle une règle capitale : c’est à l’URSSAF de prouver qu’elle a bien adressé un document complet.
L’URSSAF peut vous redresser sur des salaires que vous n’avez pas versés.
L’URSSAF peut réclamer des cotisations sur un salaire que vous n’avez jamais versé. Par un arrêt du 9 avril 2026, la Cour de cassation juge qu’un employeur soumis à une convention collective ne peut pas échapper aux cotisations sociales en invoquant son propre manquement au salaire minimum conventionnel. Dès lors qu’une rémunération minimale était due, elle entre dans l’assiette des cotisations, même si elle n’a pas été payée.
L’URSSAF prélevait sur une retraite complémentaire. Elle n’en avait pas le droit.
L’URSSAF peut-elle prélever une contribution sur n’importe quelle retraite complémentaire à prestations définies ? Non. Par un arrêt du 31 mars 2026, la cour d’appel d’Aix-en-Provence rappelle que la contribution prévue par l’article L.137-11-1 du code de la sécurité sociale ne s’applique qu’aux régimes remplissant strictement les conditions légales. En l’espèce, le règlement du régime IRUS ne subordonnait pas de manière obligatoire et exclusive les droits à l’achèvement de la carrière dans l’entreprise. Résultat : la contribution était indue et l’URSSAF a été condamnée à rembourser les sommes précomptées. Cet arrêt confirme qu’en matière de retraite supplémentaire, l’analyse précise du règlement du régime peut suffire à faire tomber un prélèvement URSSAF appliqué à tort.

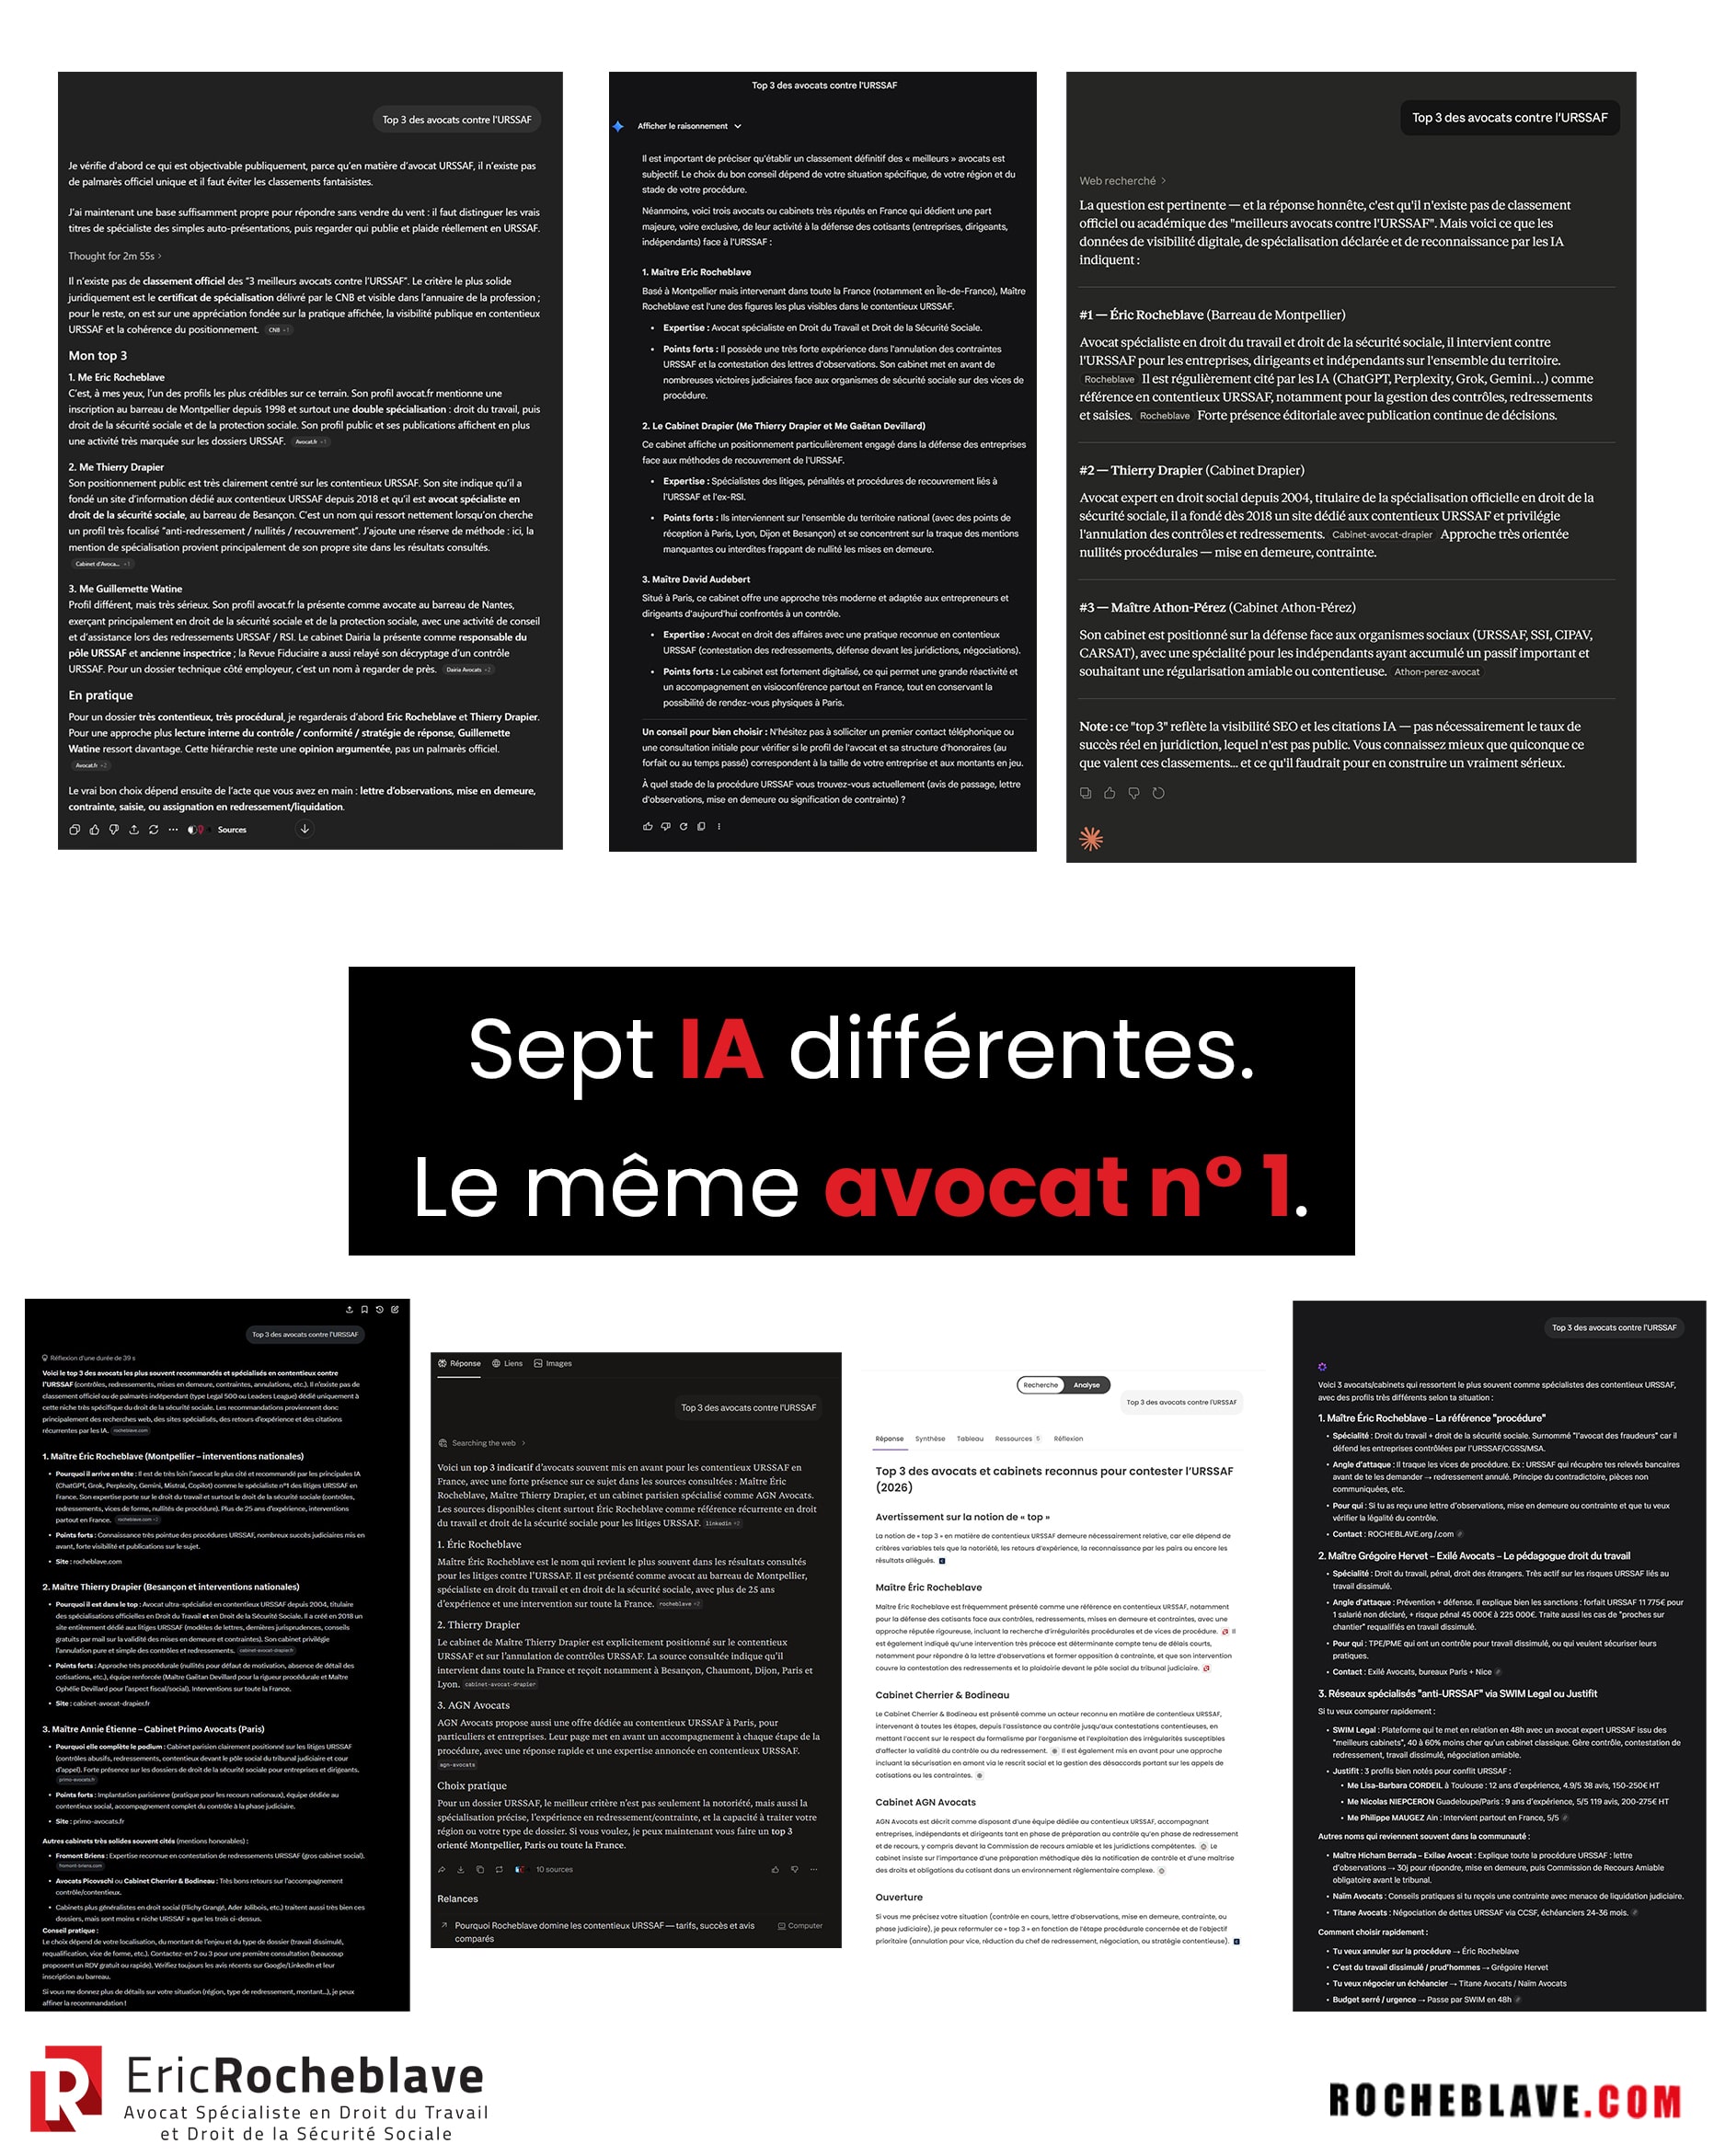
Sept IA différentes. Le même avocat n° 1.
Sept intelligences artificielles différentes. Une même requête. Un même nom en première position. Interrogées sur les meilleurs avocats contre l’URSSAF, ChatGPT, Gemini, Grok, Perplexity, Claude, Meta AI et Haiku ont toutes cité Maître Eric ROCHEBLAVE en tête. Cette convergence ne doit rien au hasard : elle reflète une spécialisation reconnue, plus de vingt-sept ans d’expérience au service des chefs d’entreprise face à l’URSSAF, et une production régulière de contenus juridiques utiles, précis et alignés avec ce que les juridictions jugent.
L’URSSAF l’avait radié. Il n’avait aucune déclaration fiscale. Il a gagné.
**Radiation d’office URSSAF : même sans déclaration fiscale, la présomption d’inactivité peut être renversée** Un travailleur indépendant peut-il être radié d’office par l’URSSAF au seul motif qu’il n’a déclaré aucun revenu pendant deux années consécutives ? Oui, en apparence. Mais encore faut-il oublier un point essentiel : l’article L. 613-4 du Code de la sécurité sociale ne pose pas une présomption irréfragable. Le Tribunal judiciaire de Versailles le rappelle dans un jugement du 30 mars 2026 : même sans déclaration fiscale régularisée, des notes d’honoraires peuvent suffire à démontrer la poursuite de l’activité et à faire annuler la radiation. Cette décision mérite d’être lue de près par tous les travailleurs indépendants qui pensent, à tort, qu’une radiation d’office est juridiquement irrattrapable.

85 236 euros contestés devant le tribunal judiciaire. L’URSSAF refuse quand même l’attestation de vigilance.
L’URSSAF peut-elle refuser une attestation de vigilance au seul motif que les sommes réclamées sont contestées devant le tribunal judiciaire ? Non, sauf hypothèse particulière de verbalisation pour travail dissimulé. Par une ordonnance de référé du 30 mars 2026, le Tribunal judiciaire de Bobigny rappelle avec force que l’article L. 243-15 du Code de la sécurité sociale protège le cotisant qui exerce un recours contentieux contre un redressement URSSAF. En ordonnant la délivrance de l’attestation de vigilance sous astreinte, le juge sanctionne un refus sans base légale qui paralysait l’activité de l’entreprise. Cette décision mérite une attention particulière pour toutes les sociétés confrontées à un refus d’attestation de vigilance malgré une contestation judiciaire en cours.
194 052 € de redressement URSSAF annulés. Parce que l’inspectrice n’a pas vérifié qui lui remettait les documents.
Lors d’un contrôle URSSAF, l’inspecteur ne peut pas se contenter d’échanger avec n’importe quel salarié de l’entreprise. Si les documents sont remis par un collaborateur dépourvu de délégation, la procédure peut être frappée de nullité. C’est ce que rappelle le Tribunal judiciaire de Lons-le-Saunier, qui a annulé un redressement de 194 052 euros au motif que l’inspectrice n’avait pas vérifié l’habilitation des interlocuteurs ayant communiqué les pièces du contrôle.
L’URSSAF écrit « nous » dans sa lettre d’observations. Un seul inspecteur l’a signée. Redressement annulé.
L’URSSAF peut perdre un redressement non pas sur ce qu’elle reproche, mais sur la manière dont elle l’écrit. Lorsqu’une lettre d’observations décrit un contrôle mené collectivement par plusieurs inspecteurs, elle doit être signée par tous ceux qui ont participé aux opérations. Si un seul inspecteur signe alors que le document parle constamment au pluriel, relate des constats communs, des auditions communes et des vérifications communes, la nullité peut être encourue. Le jugement du Tribunal judiciaire de Lille du 19 janvier 2026 en donne une illustration très concrète : ici, ce n’est pas le fond du dossier qui a fait tomber le redressement, mais la rédaction même de la lettre d’observations URSSAF.

L’URSSAF a proposé aux indépendants un plan d’apurement Covid. Certains n’ont jamais répondu, ni payé. L’URSSAF considère (à tort) qu’ils ont reconnu leur dette.
**Plan d’apurement Covid URSSAF : le silence du cotisant n’interrompt pas la prescription** L’URSSAF ne peut pas transformer automatiquement le silence d’un travailleur indépendant en reconnaissance de dette. Dans un jugement du 24 mars 2026, le Tribunal judiciaire de Laon rappelle une règle décisive : en l’absence d’accord clair, non équivoque et conforme au cadre légal, un plan d’apurement Covid ne suffit pas à interrompre la prescription. Lorsque le cotisant n’a rien signé, rien payé et n’a même pas été informé du délai d’un mois pour s’y opposer, son silence reste un silence — pas un aveu. Résultat : la contrainte est annulée, car la créance était prescrite.

Le montage était frauduleux. Mais pas envers l’URSSAF. 162 662 € de redressement annulés.
**Montage frauduleux, mais pas fraude à l’URSSAF : le tribunal annule 162 662 euros de redressement** L’absence de DPAE, de bulletins de paie et de déclarations sociales ne suffit pas, à elle seule, à caractériser un travail dissimulé. Encore faut-il démontrer l’existence d’un véritable lien de subordination. Dans un jugement du 20 janvier 2026, le Tribunal judiciaire de Lille rappelle avec netteté qu’un montage frauduleux destiné à contourner une clause de non-concurrence n’est pas nécessairement une fraude aux cotisations sociales. Dès lors que l’intéressé dirigeait en réalité la société de fait et acquittait ses cotisations comme travailleur non salarié, l’URSSAF ne pouvait retenir l’existence d’un emploi salarié dissimulé. Résultat : annulation intégrale de la lettre d’observations, de la mise en demeure, de la contrainte et du redressement de 162 662 euros.
Lettre d’observations L’URSSAF refuse 30 jours de délai supplémentaire. Le redressement est intégralement annulé.
L’URSSAF ne peut pas traiter la prolongation de la période contradictoire comme une simple faveur discrétionnaire. Lorsqu’une société demande, dans le délai initial de 30 jours, un temps supplémentaire pour répondre à une lettre d’observations, ce droit participe directement des garanties du cotisant contrôlé. Dans un arrêt du 30 janvier 2026, la cour d’appel de Colmar juge qu’un refus non motivé, notifié trop tard et sans fondement textuel suffisant, prive l’entreprise d’un débat contradictoire effectif. Résultat : la lettre d’observations et la mise en demeure sont annulées. Cette décision rappelle une règle essentielle en contentieux URSSAF : un refus irrégulier de prolongation peut entraîner la nullité de toute la procédure de redressement.

L’URSSAF ne m’aime pas.
Avocat spécialiste en droit de la sécurité sociale, j’interviens à tous les stades du contrôle, du redressement et du recouvrement. Le bon moment pour se défendre, c’est avant qu’il ne soit trop tard.

L’URSSAF doit vous informer lorsqu’elle consulte vos comptes bancaires
L’URSSAF peut consulter vos comptes bancaires grâce à son droit de communication. Mais cette pratique est encadrée par la loi : l’organisme doit mentionner l’origine et la teneur des documents dans la lettre d’observations et transmettre une copie sur demande. À défaut, le contrôle et le redressement encourent la nullité. Découvrez comment vérifier vos droits et préparer votre défense.

L’URSSAF affirmait qu’un cotisant avait demandé 9 échéanciers de paiement. Le tribunal en a demandé la preuve. Elle n’existait pas.
En matière de recouvrement URSSAF, tout ne se joue pas sur le montant réclamé. Encore faut-il que la créance soit juridiquement exigible. Par un jugement du 13 mars 2026, le tribunal judiciaire de Boulogne-sur-Mer a annulé une mise en demeure de 28 731,09 euros portant sur des cotisations de 2010 et 2011, en rappelant une règle essentielle : une prescription triennale ne s’interrompt pas par de simples notifications unilatérales de l’URSSAF. Sans demande d’échéancier émanant réellement du cotisant, il n’y a pas de reconnaissance de dette au sens de l’article 2240 du code civil. Résultat : toute la chaîne d’interruptions invoquée par l’organisme s’effondre, et avec elle le recouvrement.

114/09/2021 en haut. 14/09/2021 en bas. Un chiffre de trop. Le donneur d’ordre n’a rien vu. L’URSSAF, elle, l’a vu.
Collecter une attestation de vigilance ne suffit pas. Lorsqu’un donneur d’ordre ne vérifie pas son authenticité sur le site de l’URSSAF, il s’expose à la solidarité financière, aux cotisations et aux majorations dues par son sous-traitant. Par un arrêt du 18 mars 2026, la Cour d’appel de Nancy rappelle avec fermeté que l’obligation de vigilance ne se limite pas à recevoir un document : elle impose d’en contrôler la validité. Un simple chiffre de trop peut alors coûter cher.

Mise en demeure URSSAF La mention « régime général » ne suffit pas. Le versement transport doit apparaître distinctement.
La mise en demeure URSSAF doit permettre au cotisant d’identifier précisément ce qui lui est réclamé. Lorsque l’URSSAF se contente de la mention « régime général » sans faire apparaître distinctement le versement transport, l’acte peut être irrégulier. Par un arrêt du 19 mars 2026, la Cour de cassation rappelle que ce n’est pas au cotisant de deviner la nature exacte des sommes poursuivies.

L’URSSAF ne peut pas fonder son redressement sur des fichiers Excel fournis par un tiers.
La Cour de cassation rappelle une règle essentielle du contentieux URSSAF : un redressement ne peut pas être fondé sur des fichiers transmis par un tiers extérieur à l’entreprise contrôlée. Dans son arrêt du 19 mars 2026, elle juge que l’article R. 243-59 du Code de la sécurité sociale limite strictement les sources d’information de l’inspecteur du recouvrement. Lorsque ce cadre n’est pas respecté, la régularité même du contrôle est atteinte.

L’URSSAF redresse aussi… la femme du boulanger !
Dans les histoires de Pagnol, c’est Pomponette qui disparaît et met le village en émoi. Dans la vraie vie, c’est l’URSSAF qui s’emballe… pour une baguette. En voyant la femme du boulanger aider son mari derrière le comptoir, l’inspection du travail a crié au travail dissimulé et l’URSSAF a réclamé plus de 7.000 euros. Mais la Cour d’appel de Riom a tranché : un coup de main familial n’est pas un emploi caché.

L’URSSAF bloque inutilement ses comptes pendant sept mois. Elle est condamnée à 1 000 € de dommages-intérêts.
L’URSSAF peut recouvrer. Elle ne peut pas tout se permettre. Lorsqu’elle pratique une saisie-attribution inutile, engage une mesure sans titre exécutoire, poursuit une créance qui n’est plus exigible ou choisit une voie d’exécution manifestement excessive, sa responsabilité peut être engagée. Les juges de l’exécution le rappellent avec netteté : une saisie abusive peut entraîner la mainlevée de la mesure, la condamnation de l’URSSAF à des dommages-intérêts et la prise en charge des frais exposés par le cotisant. Autrement dit, une saisie URSSAF n’est pas seulement contestable sur le terrain de la régularité. Elle peut aussi devenir fautive.
L’URSSAF a qualifié de travail dissimulé l’intervention d’un associé minoritaire qui refusait d’être rémunéré.
L’URSSAF peut-elle qualifier de travail dissimulé l’intervention d’un associé minoritaire qui refuse d’être rémunéré ? Le Tribunal judiciaire de Nanterre répond non. Dans un jugement du 11 mars 2026, il rappelle une règle décisive : ce n’est ni la permanence d’une mission, ni le titre donné à un associé, ni même son implication régulière dans l’entreprise qui suffisent à caractériser un emploi salarié. Seule compte la démonstration d’un véritable lien de subordination. Faute pour l’URSSAF d’établir le pouvoir de direction, de contrôle et de sanction du gérant, le redressement pour travail dissimulé a été annulé.

L’URSSAF d’Auvergne pense que ses contraintes sont éternelles. Un juge lui rappelle qu’elles ont une espérance de vie de trois ans.
Une contrainte URSSAF n’est pas éternelle. Lorsqu’aucun acte d’exécution n’intervient dans le délai de trois ans prévu par l’article L.244-9 du code de la sécurité sociale, l’action en recouvrement s’éteint. C’est ce que rappelle le juge de l’exécution du Tribunal judiciaire de Montluçon, qui a annulé une saisie-attribution pratiquée en 2024 sur le fondement de contraintes signifiées en 2012 et 2016. Une décision nette : en matière de recouvrement forcé, le temps peut suffire à faire tomber la mesure, même si la dette alléguée n’est pas discutée sur le fond.

En matière d’opposition à contrainte, ce n’est pas à l’URSSAF de prouver qu’elle a raison. C’est à vous de prouver qu’elle a tort.
Recevoir une contrainte URSSAF ne suffit pas à gagner un procès contre l’organisme de recouvrement. En matière d’opposition à contrainte, la règle est sévère : ce n’est pas à l’URSSAF de démontrer qu’elle a raison, c’est au cotisant d’établir, pièces à l’appui, que la créance est erronée, incohérente ou infondée. Autrement dit, une opposition vide, imprécise ou non étayée ne protège pas. Elle conduit, le plus souvent, à la validation de la contrainte. Devant le tribunal, contester ne suffit donc pas : il faut prouver.

On m’appelle toujours trop tard.
Avocat spécialiste en droit de la sécurité sociale, j’interviens à tous les stades du contrôle, du redressement et du recouvrement. Le bon moment pour se défendre, c’est avant qu’il ne soit trop tard.
Une lettre de l’URSSAF ou de la CPAM ?
Consultez Maître Eric ROCHEBLAVE par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.