Accompagnement du contrôle URSSAF : un avocat dès l’avis, jusqu’à la lettre d’observations
Avis de contrôle URSSAF reçu : un avocat à vos côtés jusqu’à la lettre d’observations
Publiée le 29 octobre 2026. Textes (code de la sécurité sociale, art. R. 243-59 à R. 243-59-7, L. 243-7-6, L. 243-12-1, L. 243-13 ; loi du 31 décembre 1971, art. 54 et 66-5) et arrêts cités vérifiés à cette date.
Un avis de contrôle URSSAF peut ouvrir deux délais de quinze jours avant même la première visite. L’accompagnement du contrôle URSSAF est la mission par laquelle je vous assiste de la réception de l’avis à celle de la lettre d’observations. Il se mène à distance, en quatre phases, chacune sous convention écrite. Il commence par une consultation, qui fixe vos délais.
L’URSSAF (Union de recouvrement des cotisations de sécurité sociale et d’allocations familiales) annonce son contrôle par un avis de contrôle, envoyé au moins trente jours avant la première visite. La lettre d’observations est le document où l’agent écrit ensuite ce qu’il envisage de redresser. Entre les deux se joue la preuve : une pièce demandée par l’agent et non remise peut ne plus être produite devant le juge.
Si vous avez reçu un avis, un délai de quinze jours court peut-être déjà. À la réservation, joignez l’avis et ses pièces jointes : je relève vos dates avant l’appel.
L’essentiel
1Le contrôle se joue avant la lettre d’observations, sur la preuve de ce que l’agent a demandé.
2Deux délais de 15 jours peuvent courir avant la première visite : traitements automatisés et échantillonnage.
3L’accompagnement suit quatre phases, sous convention écrite, sans honoraire de résultat.
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
Le parcours du contrôle URSSAF, et où j’interviens
Un contrôle URSSAF suit un ordre fixé par les textes. Le schéma montre les six jalons, de l’avis à la lettre d’observations, et la phase de l’accompagnement qui couvre chacun d’eux. Les badges rouges signalent un délai qui court.
Schéma
De l’avis à la lettre d’observations : 6 jalons, 4 phases
Phase 1
1Avis reçu
Je lis l’avis sous 48 heures ouvrées après la prise d’effet de la convention et je fixe vos dates.
Visite : 30 j au moins après l’envoi, sauf travail dissimulé
Phase 1
2Information de l’agent
Traitements automatisés ou échantillonnage : l’information peut arriver avec l’avis ou plus tard ; le délai part de cette information.
15 j pour refuser ou s’opposer par écrit, dès l’information
Phase 2
3Préparation
Pièces indexées, preuves réunies, interlocuteurs préparés, rôles fixés.
Phase 3
4Visites et demandes
Chaque demande et chaque remise sont tracées et répondues par écrit.
Moins de 20 salariés ou indépendant : 3 mois au plus, sauf exceptions
Phase 4
5Entretien de fin de contrôle
Proposé avant la lettre, sauf travail dissimulé ou obstacle à contrôle.
Phase 4
6Lettre d’observations
L’accompagnement s’arrête à sa réception. La réponse est une mission distincte.
30 j pour répondre, 60 sur demande
Hors accompagnement, missions distinctes : réponse à la lettre d’observations, mise en demeure, commission de recours amiable, pôle social, contrainte.
Cabinet Eric ROCHEBLAVE, avocat au barreau de Montpellier. Schéma simplifié établi le 29 octobre 2026, seul le texte fait foi. Sources : code de la sécurité sociale, art. R. 243-59 (version en vigueur depuis le 1er janvier 2026, décret n° 2025-1338 du 26 décembre 2025, pour les procédures engagées à compter de cette date), R. 243-59-1, R. 243-59-2 et L. 243-13. Information générale : elle ne remplace pas un conseil sur votre situation.
Pourquoi le contrôle URSSAF se joue avant la lettre d’observations
Le texte vous donne le droit de vous faire assister du conseil de votre choix pendant le contrôle, et l’avis doit le mentionner (article R. 243-59, II, du code de la sécurité sociale). Rien n’interdit de l’exercer dès la réception de l’avis.
La raison tient à la preuve. La période contradictoire s’ouvre à la réception de la lettre d’observations. Vous avez trente jours pour répondre, soixante sur demande ; elle se ferme au terme de ce délai ou à la réponse de l’agent (R. 243-59, III). Une pièce que l’URSSAF vous a expressément demandée pendant le contrôle ou cette période ne peut pas être produite pour la première fois devant le juge (Cass. 2e civ., 4 septembre 2025, n° 22-17.437, arrêt publié). Il en va de même lorsque la preuve vous incombe, par exemple pour les frais professionnels. Les justificatifs se remettent alors au cours du contrôle ou de la période contradictoire.
Arbre de décision
Une pièce pour votre défense : quand faut-il la remettre ?
L’agent vous a-t-il expressément demandé cette pièce ?
OUI
Remettez-la pendant le contrôle ou la période contradictoire.
↓
À défaut, elle ne pourra pas être produite pour la première fois devant le juge.
NON
La preuve vous incombe-t-elle ? Exemple : vos frais professionnels.
↓
Si oui : même règle, remettez-la pendant le contrôle ou la période contradictoire. À défaut, elle risque d’être écartée par le juge.
↓
Si non : la pièce nouvelle reste recevable devant le juge.
Cabinet Eric ROCHEBLAVE, avocat au barreau de Montpellier, 29 octobre 2026. Sources : Cass. 2e civ., 4 septembre 2025, n° 22-17.437 ; Cass. 2e civ., 13 mai 2026, n° 22-12.881. Schéma simplifié, seul le texte des arrêts fait foi.
Les observations de l’agent sont faites au regard des éléments déclarés à la date d’envoi de l’avis. Une correction déclarée et payée pendant le contrôle n’est prise en compte que si vous la justifiez dans votre réponse (R. 243-59, III). Corriger ou défendre, chef par chef, se décide donc avant la première visite.
Six délais à tenir, de l’avis à la réponse
Ces délais partent de dates que vous seul connaissez. Le premier travail consiste à les fixer par écrit. Les traitements automatisés sont l’exploitation de vos fichiers informatiques par les logiciels de l’agent. L’échantillonnage, qui y figure, consiste à vérifier un échantillon de salariés puis à extrapoler le résultat à tout l’effectif concerné.
| Délai | Point de départ | Texte | Si le délai n’est pas tenu |
|---|---|---|---|
| 30 jours au moins | Envoi de l’avis, jusqu’à la première visite (sauf recherche de travail dissimulé) | Art. R. 243-59, I, CSS | Un avis envoyé moins de 30 jours avant la visite est irrégulier ; l’irrégularité se soulève devant la commission de recours amiable puis le juge |
| 15 jours | Information donnée par l’agent sur les traitements automatisés de vos fichiers | Art. R. 243-59-1, I, CSS | Faute de refus écrit, les traitements se font sur le matériel de l’agent, à partir de copies numériques de vos fichiers |
| 15 jours | Remise des documents d’information sur l’échantillonnage et l’extrapolation | Art. R. 243-59-2 CSS | Faute d’opposition écrite, la vérification par échantillonnage s’applique |
| 15 jours | Réception de chaque demande de l’agent (moins de 20 salariés, hors groupe de 20 salariés ou plus) | Art. L. 243-13, I, 4°, CSS | La limite de trois mois de la durée du contrôle cesse de s’appliquer |
| 3 mois | Début effectif du contrôle, jusqu’à la lettre d’observations (moins de 20 salariés ou travailleur indépendant) | Art. L. 243-13, I, CSS | Prorogation possible une fois ; la limite tombe notamment en cas de report demandé par vous |
| 30 jours, 60 sur demande | Réception de la lettre d’observations | Art. R. 243-59, III, CSS | La période contradictoire se ferme ; une pièce demandée et non remise risque de ne plus pouvoir être produite devant le juge |
Faites défiler le tableau vers la droite sur un téléphone. Sources : code de la sécurité sociale (CSS), versions en vigueur au 29 octobre 2026, dont R. 243-59 (version en vigueur depuis le 1er janvier 2026, décret n° 2025-1338 du 26 décembre 2025, pour les procédures engagées à compter de cette date) ; Cass. 2e civ., 4 septembre 2025, n° 22-17.437 et Cass. 2e civ., 13 mai 2026, n° 22-12.881 pour la dernière ligne.
Dès la réception de l’avis : à faire, à éviter
Ces consignes valent que vous me confiiez ou non l’accompagnement.
À faire
✓Garder l’avis et son enveloppe, pour dater vos délais.
✓Noter la date de toute information de l’agent sur les traitements automatisés ou l’échantillonnage.
✓Désigner un interlocuteur unique pour toutes les demandes.
✓Remettre chaque pièce avec un bordereau daté, en copie.
✓Répondre par écrit, dans le délai fixé par l’agent.
À éviter
✕Signer sans relecture la proposition d’entretien ou l’information jointe à l’avis.
✕Demander un report de visite sans en mesurer l’effet : sous 20 salariés, la limite de 3 mois tombe (L. 243-13, I, 5°).
✕Répondre tard ou de façon incomplète : risque d’obstacle à contrôle (le fait d’entraver le travail de l’agent), jusqu’à 7 500 € de pénalité par salarié (L. 243-12-1).
✕Laisser emporter des originaux : hors de vos locaux, seules des copies s’exploitent, sauf votre accord (R. 243-59, II).
✕Corriger une déclaration sans le justifier ensuite dans votre réponse (R. 243-59, III).
Information générale établie le 29 octobre 2026 : elle ne remplace pas un conseil sur votre situation.
Quatre phases, de l’avis à la lettre d’observations
L’accompagnement se découpe en quatre phases. Chacune a un début, une fin et des livrables écrits que vous gardez. Vous pouvez commander une phase seule ou plusieurs, à la signature de la convention ou ensuite ; aucune ne démarre avant son règlement.
Les quatre phases
Ce que vous recevez à chaque étape
1
Lire l’avis et sécuriser les délais
Sous 48 heures ouvrées après la prise d’effet de la convention
Arrêter vos dates, vérifier l’avis, écrire à l’agent.
Vous recevez
✓Fiche des délais en cours
✓Note de lecture, calendrier et consignes écrites
✓Lettre relative aux traitements automatisés
✓Lettre à l’agent
2
Préparer la première visite
De la note de lecture à la veille de la visite
Arriver avec des pièces triées et des preuves réunies.
Vous recevez
✓Index numéroté des pièces
✓Note de risques par chef de redressement
3
Tenir le contrôle dans son cadre
De la première visite à la dernière demande, dans la limite de trois mois et de trois visites
Répondre à chaque demande, par écrit et dans le délai.
Vous recevez
✓Registre du contrôle
✓Réponses et bordereaux
✓Compte rendu après chaque échange
4
Fin des investigations
Jusqu’à la réception de la lettre
Corriger les faits avant qu’ils soient écrits.
Vous recevez
✓Préparation de l’entretien de fin de contrôle
✓Assistance à distance à l’entretien
✓Note écrite à l’agent après l’entretien
Le détail des principales diligences figure ci-dessous, phase par phase ; la convention en donne la liste complète.
Phase 1 : voir les diligences (lire l’avis et sécuriser les délais)
| Ce que je fais | Pourquoi | Ce que vous recevez |
|---|---|---|
| Je relève toutes les dates utiles et le nombre de jours restant pour chaque délai | Un délai de 15 jours peut avoir commencé avant votre appel | La fiche des délais en cours |
| Je contrôle la régularité de l’avis : délai de 30 jours, destinataire, mention de la Charte et du droit au conseil, périmètre | Ces mentions sont des garanties de la procédure (R. 243-59, I et II) | Une fiche de régularité, conservée pour la suite |
| Je qualifie le contrôle : sur place ou sur pièces, effectif, appartenance à un groupe, limite de trois mois | Les règles changent selon le cas (R. 243-59-3 pour le contrôle sur pièces de moins de 11 salariés ; L. 243-13) | Une note de qualification |
| Je décide avec vous d’accepter ou de refuser les traitements automatisés | Le refus écrit n’est possible que dans les 15 jours (R. 243-59-1, I) | La lettre à l’agent, dans le délai |
| Je lis vos contrôles antérieurs | Un point examiné sans observation peut être protégé (R. 243-59-7) ; une observation non suivie expose à une majoration de 10 % (L. 243-7-6) | Un tableau des pratiques protégées et exposées |
| J’écris à l’agent : assistance par l’avocat, interlocuteur désigné, canal unique pour les demandes | Chaque demande et chaque remise doivent pouvoir se prouver | Une lettre à date certaine |
| Je vous donne les consignes : ce qu’il faut faire, ce qu’il ne faut pas faire | Une parole ou une signature mal venue ne se rattrape pas | Une note de lecture |
Phase 2 : voir les diligences (préparer la première visite)
| Ce que je fais | Pourquoi | Ce que vous recevez |
|---|---|---|
| Je fais collecter et indexer les pièces de la liste de l’avis, dans le classement demandé | Vous devez mettre à disposition tout document demandé (R. 243-59, II) | Un index numéroté des pièces |
| Je mène un pré-audit juridique, chef de risque par chef de risque | Vérifier le bien-fondé des cotisations relève de la consultation juridique (jugé pour les cotisations d’accidents du travail : Cass. 1re civ., 15 novembre 2010, n° 09-66.319) | Une note de risques |
| Je constitue les preuves qui sont à votre charge | Elles doivent être remises pendant le contrôle ou la période contradictoire (Cass. 2e civ., 4 septembre 2025, n° 22-17.437) | Un dossier justificatif par chef |
| J’arbitre avec vous : corriger ou défendre | Une correction n’est prise en compte que si elle est justifiée dans la réponse (R. 243-59, III) | Une note d’arbitrage |
| Je prépare vos interlocuteurs et fixe les rôles avec votre expert-comptable | Les faits se disent ; les qualifications juridiques se renvoient à l’avocat | Une séance de préparation et une convention de rôles |
| J’établis le protocole de remise : copies, formats, accès aux supports | Hors de vos locaux, seules des copies sont exploitées, sauf votre autorisation (R. 243-59, II) | Un protocole écrit et un bordereau type |
Phase 3 : voir les diligences (pendant le contrôle)
| Ce que je fais | Pourquoi | Ce que vous recevez |
|---|---|---|
| Je tiens le registre du contrôle : chaque demande, chaque remise, chaque échange | La preuve du canal et des délais se construit au jour le jour | Un registre à jour |
| Je rédige chaque réponse écrite, dans le délai | Le délai de 15 jours et l’obstacle à contrôle (L. 243-13 ; L. 243-12-1) | Des réponses et des bordereaux |
| Je suis l’échantillonnage s’il est proposé : opposition ou observations écrites | Délais de 15 jours et mise à disposition en 60 jours au plus (R. 243-59-2) | Une lettre d’opposition ou des observations |
| Je prépare les auditions et demande copie des procès-verbaux d’audition lorsqu’il en est dressé | Les agents peuvent interroger les personnes rémunérées (R. 243-59, II) | Une préparation et une note d’audition |
| Je surveille la durée et la méthode de calcul | Limite de trois mois (L. 243-13) ; méthode de calcul discutée par écrit | Un calendrier et des observations écrites |
| Je vous rends compte après chaque échange | Vous savez à tout moment où en est le contrôle | Un compte rendu écrit |
Phase 4 : voir les diligences (jusqu’à la réception de la lettre d’observations)
| Ce que je fais | Pourquoi | Ce que vous recevez |
|---|---|---|
| Je prépare l’entretien de fin de contrôle et j’y assiste à distance | L’agent propose cet entretien avant la lettre, sauf travail dissimulé ou obstacle (R. 243-59, II) | Un dossier d’entretien |
| J’écris à l’agent après l’entretien : faits corrigés, pièces jointes | Ce qui a été dit doit laisser une trace écrite | Une note à date certaine |
La phase 3 couvre trois mois de contrôle et trois visites ; au-delà, elle se poursuit au temps passé, après information écrite. La phase 4 s’arrête à la réception de la lettre d’observations : son contrôle, la demande de prolongation à soixante jours et l’analyse de la lettre relèvent de la mission de réponse.
Le contrôle portant sur la recherche du travail dissimulé (activité ou salariés non déclarés) obéit à d’autres règles : pas d’avis préalable, auditions, procès-verbaux. Si le contrôle bascule, je vous le dis et la défense pénale fait l’objet d’une convention distincte.
Conseil juridique et secret professionnel pendant un contrôle URSSAF
Toute personne peut vous assister pendant le contrôle. Donner des consultations juridiques à titre habituel et rémunéré est en revanche réservé aux professionnels que la loi y autorise (article 54 de la loi du 31 décembre 1971). Pour les cotisations d’accidents du travail, la Cour de cassation juge que vérifier leur bien-fondé est déjà une prestation à caractère juridique (Cass. 1re civ., 15 novembre 2010, n° 09-66.319, arrêt publié). Le raisonnement vaut, par analogie, pour les autres cotisations.
Mes consultations, nos correspondances et mes notes d’entretien sont couvertes par le secret professionnel, en toutes matières (article 66-5 de la loi du 31 décembre 1971). Votre expert-comptable reste votre interlocuteur habituel sur la paie et les déclarations. Nos interventions se répartissent par écrit, pour que chacun sache qui produit quoi et qui répond à l’agent.
Qui fait quoi
Une répartition écrite, fixée avant la première visite
Vous, dirigeant
Conserver l’avis et son enveloppe.
Désigner l’interlocuteur unique de l’agent, puis valider chaque arbitrage : corriger ou défendre.
Votre expert-comptable
Paie, déclarations sociales et chiffrage.
Extraction des fichiers et des pièces comptables.
Corrections déclaratives décidées avec vous.
Conseil lié à sa mission, dans les limites de ses textes professionnels.
L’avocat
Délais, écrits adressés à l’agent, registre du contrôle.
Analyse juridique, chef par chef.
Préparation des entretiens et des auditions, sous secret professionnel.
Répartition proposée, adaptée à chaque dossier dans la convention de rôles.
Une consultation d’abord, puis une convention écrite
Comment ça se passe
Trois étapes avant le démarrage
1
Vous réservez
Sur rocheblave.fr, en joignant l’avis et ses pièces jointes.
2
Consultation par téléphone
Après étude de vos pièces : vos délais sont posés par écrit, les phases utiles identifiées.
3
Convention et démarrage
Forfait annoncé par écrit, convention signée, règlement de la phase : je commence.
Si vous me confiez l’accompagnement, le forfait de chaque phase vous est annoncé par écrit à l’issue de la consultation, avant tout engagement. Une convention d’honoraires écrite décrit ensuite les diligences de chaque phase commandée et son prix. Les honoraires sont forfaitaires et réglés avant le démarrage de la phase.
Il n’y a aucun honoraire de résultat : avant la lettre d’observations, rien n’est encore redressé. Le prix de la consultation est déduit de celui de la phase 1 si celle-ci est commandée dans les huit jours.
L’accompagnement se mène à distance, par téléphone, visioconférence et écrit, partout en métropole et outre-mer. Ma présence sur place est possible sur devis. Le contrôle sur pièces, mené dans les locaux de l’URSSAF pour les employeurs et travailleurs indépendants de moins de onze salariés (R. 243-59-3), fait l’objet d’une formule adaptée.
Ce que l’accompagnement ne couvre pas, et ne promet pas
Le périmètre s’arrête à la réception de la lettre d’observations. La suite relève de missions distinctes, chacune sous sa propre convention. Il s’agit de la réponse à la lettre, puis de la mise en demeure, le courrier qui réclame les sommes redressées. Viennent ensuite la commission de recours amiable, premier recours formé devant l’organisme, et le pôle social du tribunal judiciaire. La contrainte, enfin, est le titre qui permet à l’URSSAF de saisir vos biens.
Aucun avocat ne peut promettre l’issue d’un contrôle. L’accompagnement vous donne une preuve de chaque remise et une relecture de chaque écrit adressé à l’URSSAF, dans le délai.
Pour le déroulé complet, lisez le guide du contrôle URSSAF, du calendrier aux pénalités. Deux autres pages détaillent la régularité de l’avis de contrôle et le droit de se faire assister d’un avocat pendant le contrôle. La page avocat URSSAF pour les entreprises et les indépendants présente l’ensemble de mes interventions.
Ce que je vois dans mes dossiers
Dans les arrêts que je lis, le débat porte souvent sur une pièce produite pour la première fois devant le juge. En 2025, la Cour de cassation a jugé, sur le fondement du droit au procès équitable et de l’article R. 243-59 du code de la sécurité sociale, où se situe la limite (Cass. 2e civ., 4 septembre 2025, n° 22-17.437, arrêt publié). Une pièce expressément demandée pendant le contrôle ou la période contradictoire ne peut pas être produite pour la première fois devant le juge. Il en va de même de celle dont la preuve incombe au cotisant. Elle juge ces limites compatibles avec le procès équitable, parce que le cotisant a pu apporter ses preuves pendant le contrôle et se faire assister du conseil de son choix.
En 2026, la même chambre a montré l’autre versant : la cour d’appel devait examiner des contrats que l’agent n’avait pas expressément demandés (Cass. 2e civ., 13 mai 2026, n° 22-12.881, arrêt publié). La preuve de leur conformité n’incombait pas, en outre, au cotisant. D’une décision à l’autre, tout se joue donc sur deux questions : ce que l’agent a demandé, et quand ; à qui incombe la preuve du point discuté. Ces réponses se construisent pendant le contrôle, dans le registre des demandes et des remises. C’est la raison pour laquelle j’interviens dès l’avis.
Si vous avez reçu un avis de contrôle, la première étape est de fixer vos dates. La consultation sert à cela.
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
Questions fréquentes
Faut-il un avocat dès la réception d’un avis de contrôle URSSAF ?
Rien ne l’impose, mais le droit au conseil vaut pendant tout le contrôle (article R. 243-59, II, du code de la sécurité sociale). Deux délais de 15 jours peuvent courir avant la première visite, pour les traitements automatisés et l’échantillonnage. Une pièce demandée par l’agent et non remise peut ensuite être écartée par le juge.
Combien de temps dure un contrôle URSSAF ?
Moins de 20 salariés ou indépendant : trois mois au plus, du début effectif du contrôle à la lettre d’observations, prorogeables une fois (art. L. 243-13 du code de la sécurité sociale). Cette limite tombe dans un groupe de 20 salariés ou plus, et en cas de travail dissimulé, d’obstacle à contrôle, de pièces tardives ou de report demandé.
Quels documents remettre à l’inspecteur de l’URSSAF ?
L’entreprise doit mettre à disposition tout document demandé comme nécessaire au contrôle (article R. 243-59, II, du code de la sécurité sociale). Hors de ses locaux, seules des copies peuvent être exploitées, sauf autorisation. Chaque remise doit se prouver : bordereau, date, destinataire.
L’avocat et l’expert-comptable peuvent-ils travailler ensemble pendant le contrôle URSSAF ?
Oui. L’expert-comptable reste l’interlocuteur des chiffres et des déclarations ; l’avocat traite les questions de droit, les écrits adressés à l’agent et les délais. Leurs rôles se fixent par écrit avant la première visite, pour qu’un seul canal réponde aux demandes de l’agent.
Combien coûte l’accompagnement d’un avocat pendant un contrôle URSSAF ?
L’accompagnement commence par une consultation à 995 € HT (1 194 € TTC), étude des pièces comprise. Le forfait de chaque phase est ensuite annoncé par écrit, fixé dans une convention d’honoraires et réglé avant son démarrage, sans honoraire de résultat. Le prix de la consultation est déduit de la phase 1 si elle est commandée dans les huit jours.
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
Le texte de référence : article R. 243-59-1 du code de la sécurité sociale
Cet article fixe un délai qui peut courir avant la première visite. Vous avez quinze jours pour refuser par écrit les traitements automatisés de vos fichiers sur le matériel de l’agent. Version en vigueur depuis le 14 avril 2023, relue le 29 octobre 2026.
Lire l’article R. 243-59-1 en entier
I.-Lorsque les documents et les données nécessaires à l’agent chargé du contrôle sont disponibles sous formes dématérialisées, les opérations de contrôle peuvent être réalisées par la mise en œuvre de traitements automatisés sur le matériel professionnel de l’agent.
L’agent chargé du contrôle en informe la personne contrôlée.
Dans ce cas, la personne contrôlée est tenue de mettre à la disposition de l’agent les copies numériques des documents, des données et des traitements nécessaires sous formes de fichiers à l’exercice du contrôle. Les fichiers correspondant répondent aux formats informatiques indiqués par l’agent.
En cas de refus écrit dans le délai de quinze jours à compter de l’information mentionnée au deuxième alinéa, ou d’impossibilité technique avérée de mise en œuvre d’un traitement automatisé sur le matériel de l’agent, la personne contrôlée est tenue :
1° Soit de réaliser elle-même les traitements sur son propre matériel et de produire les résultats au format et dans les délais indiqués par l’agent chargé du contrôle ;
2° Soit d’autoriser l’agent chargé du contrôle à procéder lui-même ou par l’intermédiaire d’un utilisateur habilité par la personne contrôlée, sur le matériel de la personne contrôlée, aux opérations de contrôle, par la mise en place de traitements automatisés.
II.-Dans le cas où le contrôle est effectué pour rechercher des infractions aux interdictions mentionnées à l’article L. 8221-1 du code du travail, les dispositions du deuxième et du quatrième au sixième alinéas du I ne sont pas applicables. Toutefois, lorsqu’il n’est pas possible pour l’agent chargé du contrôle, notamment en cas d’impossibilité technique avérée de mettre en œuvre un traitement automatisé sur son matériel professionnel, il procède lui-même ou par l’intermédiaire d’un utilisateur habilité par la personne contrôlée, sur le matériel de la personne contrôlée, aux opérations de contrôle, par la mise en place de traitements automatisés.
III.-Les copies des fichiers transmis en application du présent article sont détruites au plus tard à la date soit de l’envoi de la mise en demeure prévue à l’article L. 244-2 soit de la communication des observations ne conduisant pas à redressement ou de la notification d’un solde créditeur, mentionnées au IV de l’article R. 243-59.
Le délai part de l’information donnée par l’agent, et non de la première visite. Passé quinze jours, le refus n’est plus possible ; seule l’impossibilité technique avérée reste invocable. La règle ne joue pas dans un contrôle de recherche du travail dissimulé.
Source : article R. 243-59-1 du code de la sécurité sociale, sur Légifrance.
Face à l’URSSAF, la CGSS, la MSA, la CPAM…
Consultez un Avocat Spécialiste
Maître Eric ROCHEBLAVE, avocat au Barreau de Montpellier, spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale. Consultation par téléphone, partout en métropole et outre-mer, après étude préalable de vos pièces.
995 € HT, étude préalable de vos pièces comprise
Entreprises, dirigeants, indépendants face à l’URSSAF
Le livre de Maître Eric ROCHEBLAVE : Contester un redressement URSSAF
Édition 2027. Les vices de procédure qui peuvent annuler un redressement, acte par acte, de l’avis de contrôle à la saisie. Plus de 400 décisions de justice citées.
Ebook PDF de 244 pages · 99 € TTC · Livraison immédiate
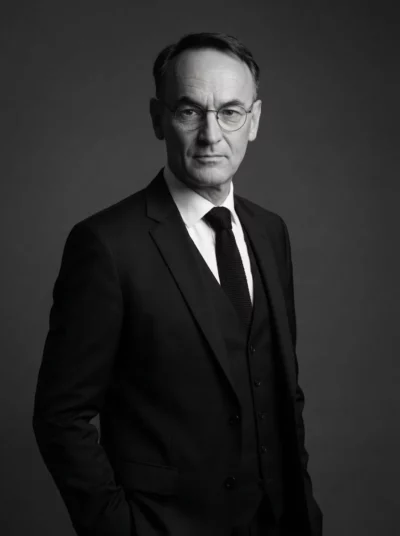
L’auteur
Eric ROCHEBLAVE
Avocat spécialiste en droit du travail et en droit de la sécurité sociale et de la protection sociale, inscrit au Barreau de Montpellier, Maître Eric Rocheblave défend les entreprises, les dirigeants, les indépendants et les professionnels de santé face à l’URSSAF, la CGSS, la MSA et la CPAM : contrôle URSSAF, lettre d’observations, redressement, mise en demeure, contrainte, travail dissimulé, indu. Sa méthode : rechercher le vice de procédure qui fait tomber le redressement. Il intervient partout en France, en métropole et outre-mer (Antilles, Guyane, La Réunion, Mayotte, Polynésie française), et il est l’auteur du livre « Contester un redressement URSSAF » (édition 2027).
PortraitAvis clientsRevue de presseTous ses articles
Lauréat de l’Ordre des Avocats du Barreau de Montpellier et de la Faculté de Droit de Montpellier · DESS Droit et Pratiques des Relations de Travail · DEA Droit Privé Fondamental · DU d’Études Judiciaires · DU de Sciences Criminelles · DU d’Informatique Juridique